Wie man die Produktionsstückkosten in einem kleinen oder mittleren Industriebetrieb berechnet
Schlüsseln Sie Rohstoffe, Arbeitskosten und Gemeinkosten auf, um zu ermitteln, wie viel die Herstellung jeder Einheit kostet, Margen zu bewerten und Preisentscheidungen auf eine umfassendere Datengrundlage zu stützen.
Die Produktionsstückkosten geben an, wie viel die Herstellung einer Produkteinheit in einem bestimmten Zeitraum kostet. Für die Berechnung werden die mit der Fertigung verbundenen Kosten erfasst und durch die im selben Zeitraum produzierten Einheiten geteilt. Die Berechnung sollte für jedes Produkt oder jede homogene Produktcharge erfolgen: Werden Artikel mit unterschiedlichen Verfahren oder Verbrauchswerten zusammengefasst, kann das verschleiern, welche Produktlinien eine Marge erzielen und welche nicht.
Die Grundformel lautet:
Die drei einzubeziehenden Bestandteile
1. Direkte Rohstoffe: mehr als der Einkaufspreis
Direkte Rohstoffe (DR) umfassen Materialien, die in das Produkt eingehen. Um ihre tatsächlichen Kosten zu ermitteln, sind neben dem Einkaufspreis auch die erforderlichen Aufwendungen zu berücksichtigen, damit das Material im Betrieb ankommt, etwa die eingehende Fracht. Ebenfalls einzubeziehen sind Materialverluste: Geht ein Teil des Materials bei der Lagerung oder Produktion verloren, darf diese Menge nicht so behandelt werden, als wäre sie in das verkaufsfähige Produkt eingegangen.
Wenn beispielsweise 100 kg eines Materials eingekauft werden und nur 90 kg davon verwendet werden können, sind die Kosten des verbrauchten Materials auf diese 90 nutzbaren Kilogramm und nicht auf die 100 eingekauften Kilogramm umzulegen. Der Anteil der Materialverluste hängt vom jeweiligen Verfahren ab; ihn anhand eigener Daten zu ermitteln, ist verlässlicher, als eine allgemeine Schätzung anzusetzen.
Wenn sich die Preise der Vorleistungen schnell ändern, ist außerdem wichtig, anzugeben, nach welchem Verfahren sie bewertet werden – etwa anhand der erfassten Einkaufskosten oder einer aktualisierten Bewertung – und dieses Verfahren bei Vergleichen zwischen Zeiträumen einheitlich anzuwenden. So lässt sich eine Effizienzänderung von einer Preisänderung beim Material unterscheiden.
2. Direkte Arbeitskosten: vollständige Arbeitskosten
Direkte Arbeitskosten (DAK) entsprechen der Arbeitszeit des Personals, das unmittelbar an der Fertigung beteiligt ist. Es reicht nicht, lediglich die Nettolöhne zusammenzurechnen: Die Berechnung muss die Arbeitskosten widerspiegeln, die das Unternehmen trägt, einschließlich Sozialabgaben und weiterer einschlägiger Bestandteile im jeweiligen Gebiet und Arbeitsverhältnis.
Um diese Kosten den einzelnen Produkten zuzuordnen, sind die tatsächlich für die Produktion aufgewendeten Stunden zu erfassen und Stundensätze zu verwenden, die die maßgeblichen Arbeitskostenbestandteile enthalten. Werden Abgaben ausgelassen oder bezahlte Stunden nicht einheitlich zugeordnet, können die Stückkosten verzerrt sein. Die konkreten Pflichten hängen von der Rechtsordnung und den Beschäftigungsbedingungen ab; es gibt keinen allgemeingültigen Prozentsatz für alle Unternehmen.
3. Fertigungsgemeinkosten: Auch die Produktion verbraucht gemeinsam genutzte Ressourcen
Fertigungsgemeinkosten (FGK) sind für die Produktion erforderlich, lassen sich aber nicht direkt einer bestimmten Einheit zuordnen. Dazu können Energie für die Fertigung, Miete, Instandhaltung, Versicherungen, Aufsicht sowie die Abschreibung von Maschinen und Anlagen gehören.
Da diese Kosten von mehreren Produkten gemeinsam getragen werden, müssen sie nach einem angemessenen und einheitlichen Schlüssel verteilt werden. Manche Unternehmen verwenden Maschinenstunden, andere Arbeitsstunden oder eine weitere Bezugsgröße, die den Ressourceneinsatz besser widerspiegelt. Der gewählte Schlüssel sollte mit der Aktivität zusammenhängen, durch die die Kosten entstehen: Werden alle FGK gleichmäßig auf die Einheiten verteilt, kann das einfache Produkte begünstigen und Produkte, die mehr Maschinenzeit beanspruchen, übermäßig belasten.
Die Abschreibung verdient besondere Aufmerksamkeit, auch wenn sie nicht in jedem Zeitraum eine Barzahlung erfordert. Sie bildet den Verbrauch eines für die Fertigung eingesetzten Vermögenswerts ab. Wird sie ausgelassen, können die Kosten über die Nutzungsdauer der Anlage niedriger erscheinen, als sie tatsächlich sind.
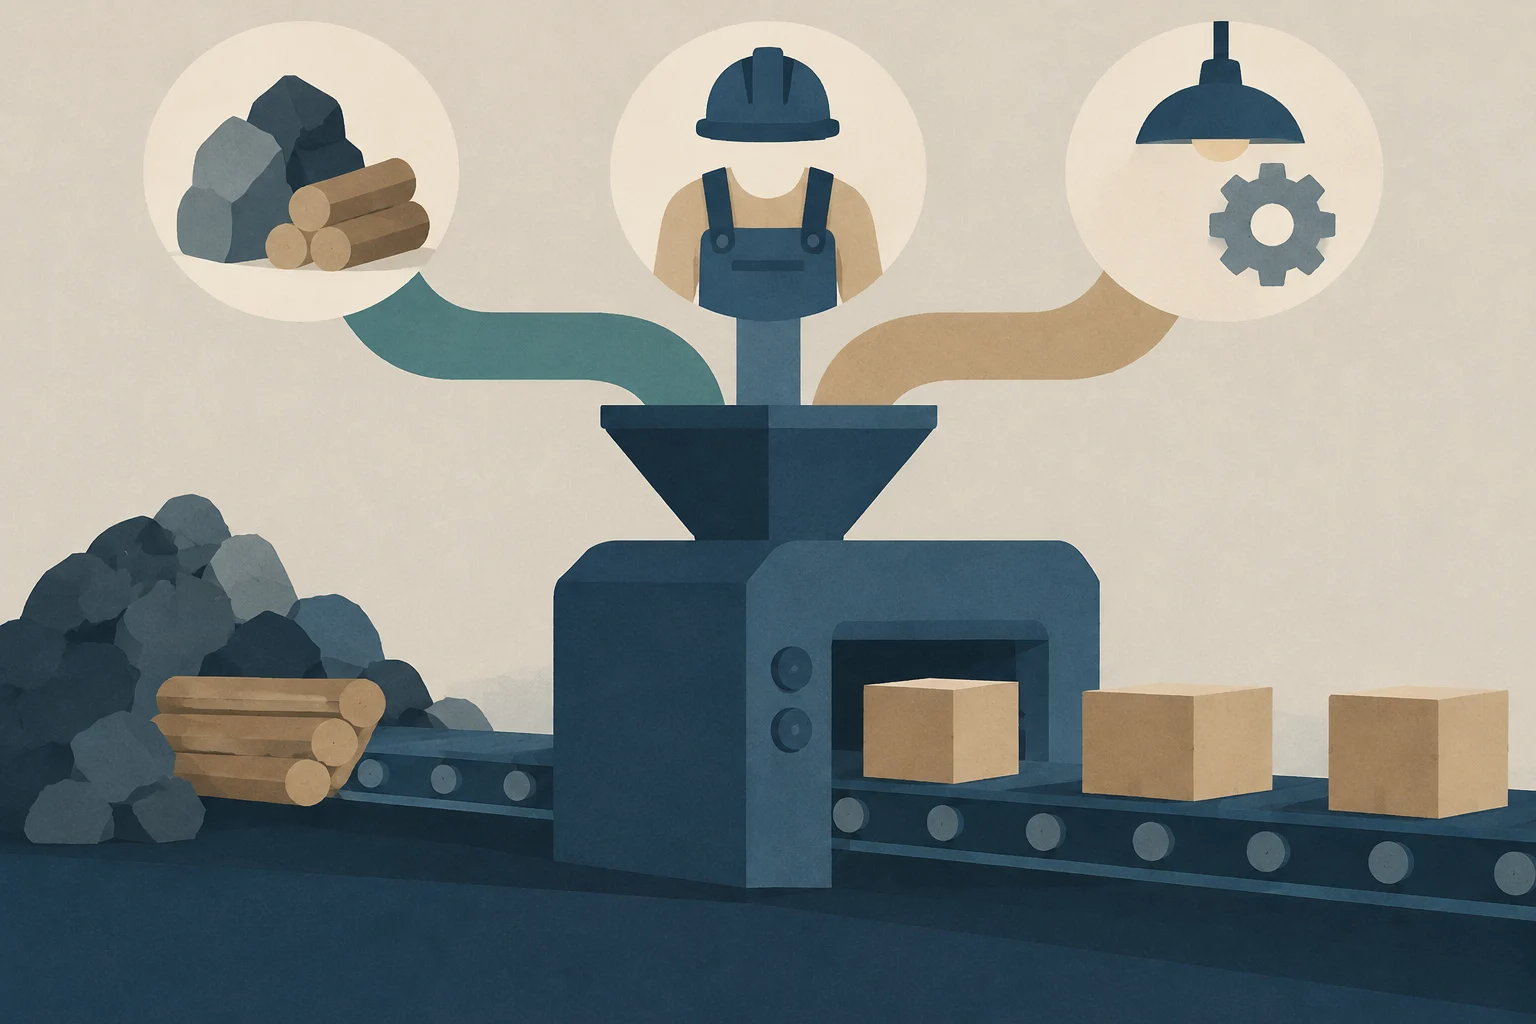
Mit KI erzeugte konzeptuelle Illustration · Edition Business
Ein einfaches Berechnungsbeispiel
Angenommen, ein kleiner oder mittlerer Betrieb verzeichnet für ein Produkt in einem Monat die folgenden Fertigungskosten:
Bestandteil
Kosten des Zeitraums
Direkte Rohstoffe einschließlich Fracht und Materialverlusten
6.000 €
Direkte Arbeitskosten einschließlich der anwendbaren Arbeitskostenbestandteile
3.000 €
Zugeordnete Fertigungsgemeinkosten
1.000 €
Gesamte Produktionskosten
10.000 €
Werden in diesem Zeitraum 2.000 Einheiten hergestellt, betragen die Stückkosten 10.000 € ÷ 2.000 = 5 € pro Einheit. Dies ist ein veranschaulichendes Beispiel: In einem tatsächlichen Betrieb hängt die Aussagekraft des Ergebnisses davon ab, dass die Kosten vollständig sind, denselben Zeitraum betreffen und nach geeigneten Kriterien zugeordnet wurden.
Die 5 € stellen die geschätzten Fertigungskosten pro Einheit dar, nicht zwingend die Gesamtkosten ihres Verkaufs. Handelsverpackung, Vertrieb, Verwaltung, Provisionen und weitere Aufwendungen können eine zusätzliche Analyse erfordern. Deshalb zeigt ein Vergleich des Verkaufspreises ausschließlich mit den Fertigungskosten nicht immer die Gesamtmarge des Geschäfts.
Fixe und variable Kosten sowie Gewinnschwelle
Neben der Einteilung nach Bestandteilen ist es hilfreich, die Kosten danach zu trennen, wie sie auf das Produktionsvolumen reagieren. Variable Kosten steigen oder sinken in der Regel mit der Zahl der hergestellten Einheiten; Materialien sind ein häufiges Beispiel. Fixkosten bleiben innerhalb eines Zeitraums und eines bestimmten Tätigkeitsbereichs relativ stabil, etwa die Miete. Die Einordnung hängt vom jeweiligen Fall ab: Manche Kosten bestehen aus einem fixen und einem variablen Anteil, und Fixkosten können sich ändern, wenn die Produktion die verfügbare Kapazität überschreitet.
Diese Unterscheidung ermöglicht die Analyse der Gewinnschwelle, also des Umsatzniveaus, bei dem die Einnahmen die im Rahmen der Analyse berücksichtigten Kosten decken und unter den zugrunde gelegten Annahmen weder Gewinn noch Verlust entsteht. Eine einfache Darstellung für ein einzelnes Produkt und eine unkomplizierte Kostenstruktur lautet:
Absatzmenge an der Gewinnschwelle = Fixkosten ÷ (Verkaufspreis pro Einheit − variable Kosten pro Einheit)
Der Nenner ist der Stückdeckungsbeitrag: der Betrag, der nach Abzug der variablen Kosten vom Preis übrig bleibt und zur Deckung der Fixkosten beiträgt. Das Ergebnis hängt von Annahmen wie dem Preis, dem Produktmix und der Kostenstabilität ab; es ist nicht als garantierte Absatzprognose zu verstehen.
Fehler, die die Marge häufig verzerren
Nur den Einkaufspreis des Materials berücksichtigen: Je nach Fall bleiben Frachtkosten und Verluste bei der Materialausbeute unberücksichtigt.
Unvollständige Löhne und Gehälter ansetzen: Werden anwendbare Arbeitskostenbestandteile ausgelassen, werden die einer Einheit zugerechneten Kosten künstlich verringert.
Abschreibung oder Instandhaltung ausklammern: Dadurch bleiben Ressourcen unsichtbar, die für die Aufrechterhaltung der Produktionskapazität erforderlich sind.
FGK ohne einen am Verbrauch orientierten Schlüssel verteilen: So können Kosten auf wenig repräsentative Weise zwischen Produkten verschoben werden.
Durch geplante statt tatsächlich hergestellte Einheiten teilen: War die tatsächliche Produktion geringer, können die beobachteten Kosten dadurch zu niedrig erscheinen. Außerdem ist festzulegen, wie mit fehlerhaften Einheiten, Nacharbeit und unfertigen Erzeugnissen umzugehen ist.
Zeiträume mit unterschiedlichen Methoden vergleichen: Änderungen bei Bewertungs- oder Verteilungskriterien können Verbesserungen oder Verschlechterungen vortäuschen, die nicht auf den tatsächlichen Betrieb zurückzuführen sind.
Die Berechnung als Steuerungsinstrument nutzen
Damit die Stückkosten als Entscheidungsgrundlage dienen, kann das Unternehmen für jedes Produkt und jeden Zeitraum den Materialverbrauch, die Arbeitsstunden, die Maschinenstunden und die Gemeinkosten erfassen. Anschließend sollten die geplanten Kosten mit den tatsächlichen verglichen und wesentliche Abweichungen untersucht werden: Ein höherer Materialverbrauch, mehr Maschinenzeit oder steigende Energiekosten können unterschiedliche Ursachen haben und erfordern jeweils andere Daten, um sie zu verstehen.
Sorgfältig berechnete Kosten helfen einzuschätzen, ob ein Preis die berücksichtigten Kosten deckt, Produkte miteinander zu vergleichen und Ineffizienzen aufzudecken. Sie bestimmen den wettbewerbsfähigen Preis nicht allein: Die Entscheidung kann außerdem von Nachfrage, Markt, verfügbarer Kapazität und den Vertriebszielen abhängen. Der wichtigste Beitrag der Berechnung ist eine transparentere Grundlage für solche Entscheidungen, statt sich auf unvollständige Kosten oder eine übernommene Zahl zu stützen.
Erfahren Sie, wie Sie die Gesamtkosten, die Liquidität, die Risiken und den Verwaltungsaufwand der verschiedenen Unternehmensfinanzierungsoptionen in Spanien bewerten. Dieser Artikel analysiert öffentliche und private Quellen, deren Vorteile und Einschränkungen und bietet klare Kriterien, um die Alternative zu wählen, die am besten zu Ihrem Unternehmen passt.
Wie Sie Ziele, förderfähige Ausgaben und Verpflichtungen einer Subvention vor der Antragstellung und während der Umsetzung prüfen, Finanzinstrumente unterscheiden und häufige Fehler bei der Rechtfertigung vermeiden.
Ein strukturierter Rahmen für Finanz-KMU und Zahlungsinstitute, die Risiken der Geldwäsche in internationalen Zahlungsströmen erkennen, verhindern und prüfen möchten – durch Identitätsprüfung, kontinuierliche Überwachung und Sanktionsmanagement.