Como calcular o custo unitário de produção numa PME industrial
Discrimine matérias-primas, mão de obra e custos indiretos para saber quanto custa fabricar cada unidade, avaliar margens e tomar decisões de preço com dados mais completos.
O custo unitário de produção estima quanto custa fabricar uma unidade de um produto durante um período específico. Para o calcular, reúne os custos associados ao fabrico e divide-os pelo número de unidades produzidas nesse mesmo período. Convém fazer o cálculo por produto ou por lote homogéneo: misturar artigos com processos ou consumos distintos pode ocultar quais as linhas que geram margem e quais não.
A fórmula básica é:
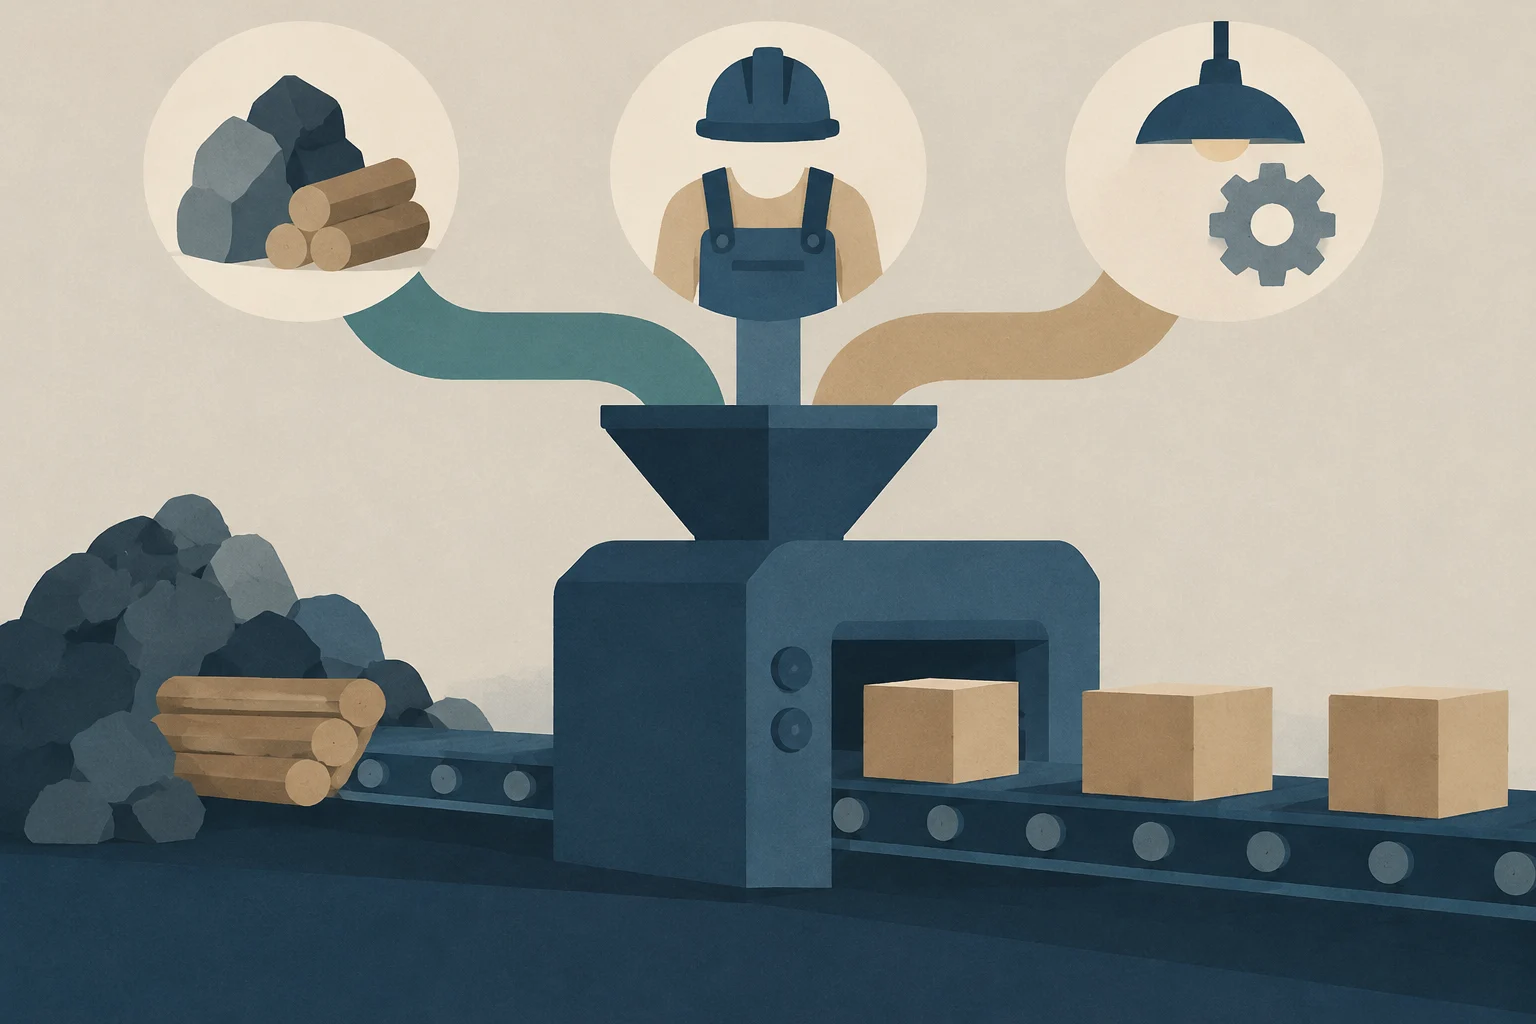
Os três componentes a incluir
1. Matéria-prima direta: mais do que o preço de compra
A matéria-prima direta (MPD) compreende os materiais incorporados no produto. Para estimar o seu custo real, considere o preço de compra e as despesas necessárias para que o material chegue à fábrica, como o frete de entrada. Acrescente também as quebras: se parte do material se perder durante o armazenamento ou a produção, essa quantidade não deve ser tratada como se tivesse sido incorporada no produto vendável.
Por exemplo, se forem comprados 100 kg de um material e apenas 90 kg forem aproveitados, o custo do material consumido deve ser repartido pelos 90 kg úteis, e não pelos 100 kg comprados. A percentagem de quebra varia consoante o processo; medi-la com dados próprios é mais fiável do que aplicar uma estimativa genérica.
Quando os preços dos insumos mudam rapidamente, também é importante indicar que critério é utilizado para os avaliar — por exemplo, o custo de compra registado ou uma avaliação atualizada — e mantê-lo coerente ao comparar períodos. Assim, distingue-se uma alteração na eficiência de uma variação no preço do material.
2. Mão de obra direta: custo laboral completo
A mão de obra direta (MOD) corresponde ao tempo do pessoal que intervém diretamente no fabrico. Não basta somar os salários líquidos: o cálculo deve refletir o custo laboral suportado pela empresa, incluindo as contribuições para a Segurança Social e outros encargos aplicáveis no respetivo território e regime laboral.
Para imputar esse custo a cada produto, registe as horas efetivamente dedicadas à produção e utilize um custo por hora que inclua os encargos laborais pertinentes. Se forem omitidos encargos ou contabilizadas horas pagas sem uma imputação coerente, o custo unitário pode ficar distorcido. As obrigações concretas dependem da jurisdição e das condições de emprego; não existe uma percentagem universal aplicável a todas as empresas.
3. Custos indiretos de fabrico: produzir também consome recursos partilhados
Os custos indiretos de fabrico (CIF) são necessários para produzir, mas não podem ser diretamente associados a uma unidade específica. Podem incluir energia da fábrica, renda, manutenção, seguros, supervisão e depreciação de máquinas e equipamentos.
Como estes custos são partilhados entre produtos, é necessário imputá-los através de um critério razoável e estável. Algumas empresas utilizam as horas de máquina; outras, as horas de mão de obra ou outra base que reflita melhor a utilização dos recursos. O critério escolhido deve estar relacionado com a atividade que gera o custo: repartir todos os CIF igualmente pelas unidades pode favorecer produtos simples e sobrecarregar os que consomem mais tempo de máquina.
A depreciação merece atenção, mesmo que não implique um pagamento em numerário em cada período. Representa o consumo de um ativo utilizado no fabrico e, se for omitida, o custo pode parecer inferior ao que é ao longo da vida útil do equipamento.
Ilustração conceptual gerada por IA · Edition Business
Um exemplo simples de cálculo
Suponhamos que, num mês, uma PME regista os seguintes custos de fabrico para um produto:
Componente
Custo do período
Matéria-prima direta, incluindo frete e quebras
6.000 €
Mão de obra direta, com os encargos laborais aplicáveis
3.000 €
Custos indiretos de fabrico imputados
1.000 €
Total dos custos de produção
10.000 €
Se durante esse período forem fabricadas 2.000 unidades, o custo unitário é 10.000 € ÷ 2.000 = 5 € por unidade. É um exemplo ilustrativo: numa operação real, a qualidade do resultado depende de os custos estarem completos, corresponderem ao mesmo período e terem sido imputados segundo critérios adequados.
Os 5 € representam o custo de fabrico estimado por unidade, não necessariamente o custo total de a vender. Embalagem comercial, distribuição, administração, comissões e outras despesas podem exigir uma análise adicional. Por isso, comparar o preço de venda apenas com o custo de fabrico nem sempre revela a margem total da operação.
Custos fixos, variáveis e ponto de equilíbrio
Além de os classificar por componente, é útil separar os custos conforme a forma como variam em função do volume de produção. Os custos variáveis tendem a aumentar ou diminuir com as unidades fabricadas; os materiais são um exemplo habitual. Os custos fixos mantêm-se relativamente estáveis dentro de um período e de um nível de atividade, como pode acontecer com a renda. A classificação depende do caso: alguns custos têm uma parte fixa e outra variável, e um custo fixo pode mudar se a produção exceder a capacidade disponível.
Esta distinção permite analisar o ponto de equilíbrio, ou seja, o nível de vendas em que as receitas cobrem os custos considerados e não há nem lucro nem prejuízo, de acordo com os pressupostos da análise. Uma forma básica de o expressar, quando se trabalha com um único produto e uma estrutura simples, é:
Unidades de equilíbrio = custos fixos ÷ (preço de venda por unidade − custo variável por unidade)
O denominador é a margem de contribuição unitária: o que resta do preço depois de cobrir os custos variáveis e que contribui para pagar os custos fixos. O resultado depende de pressupostos como o preço, a combinação de produtos e a estabilidade dos custos; não deve ser interpretado como uma previsão garantida de vendas.
Erros que costumam distorcer a margem
Contar apenas o preço de compra do material: deixa de fora os fretes e as perdas de rendimento, quando aplicável.
Utilizar salários incompletos: omitir os encargos laborais aplicáveis reduz artificialmente o custo imputado a cada unidade.
Excluir a depreciação ou a manutenção: torna invisíveis os recursos necessários para manter a capacidade produtiva.
Repartir os CIF sem um critério relacionado com o consumo: pode transferir custos entre produtos de forma pouco representativa.
Dividir pelas unidades planeadas em vez das unidades efetivamente produzidas: pode subavaliar o custo observado se a produção efetiva tiver sido menor. Também é importante definir como tratar unidades defeituosas, retrabalho e produtos em curso de fabrico.
Comparar períodos com métodos diferentes: as alterações nos critérios de avaliação ou imputação podem parecer melhorias ou deteriorações que não refletem a operação.
Transformar o cálculo numa ferramenta de gestão
Para que o custo unitário seja útil na tomada de decisões, a empresa pode registar, por produto e período, os consumos de materiais, as horas de trabalho, as horas de máquina e os custos indiretos. Depois, convém comparar os custos previstos com os reais e investigar variações relevantes: um consumo maior de material, mais tempo de máquina ou um aumento da energia podem ter causas diferentes e exigem dados distintos para serem compreendidos.
Um custo calculado com rigor ajuda a avaliar se um preço cobre os custos analisados, a comparar produtos e a identificar ineficiências. Não determina, por si só, o preço competitivo: a decisão também pode depender da procura, do mercado, da capacidade disponível e dos objetivos comerciais. A sua principal contribuição é proporcionar uma base mais transparente para avaliar essas decisões, em vez de recorrer a um custo incompleto ou a um valor herdado.
Descubra como avaliar o custo total, a liquidez, os riscos e a carga administrativa das diferentes opções de financiamento empresarial em Espanha. Este artigo detalha as fontes públicas e privadas, analisa as suas vantagens e limitações e oferece critérios claros para escolher a alternativa que melhor se adapta ao seu negócio.
Como contrastar objetivos, despesas elegíveis e obrigações de uma subvenção antes de a solicitar e durante a sua execução, diferenciando instrumentos financeiros e evitando erros comuns na justificação.
Um quadro estruturado para pequenas e médias empresas financeiras e instituições de pagamento que procuram identificar, prevenir e auditar riscos de branqueamento de capitais em fluxos internacionais, integrando verificação de identidade, monitorização contínua e gestão de sanções.