Comment calculer le coût unitaire de production dans une PME industrielle
Ventilez les matières premières, la main-d’œuvre et les coûts indirects pour connaître le coût de fabrication de chaque unité, évaluer les marges et prendre des décisions tarifaires à partir de données plus complètes.
Le coût unitaire de production estime le coût de fabrication d’une unité d’un produit sur une période donnée. Pour le calculer, on regroupe les coûts liés à la fabrication et on les divise par le nombre d’unités produites pendant cette même période. Il est préférable d’effectuer le calcul par produit ou par lot homogène : mélanger des articles dont les processus ou les consommations diffèrent peut masquer les lignes qui dégagent une marge et celles qui n’en dégagent pas.
La formule de base est la suivante :
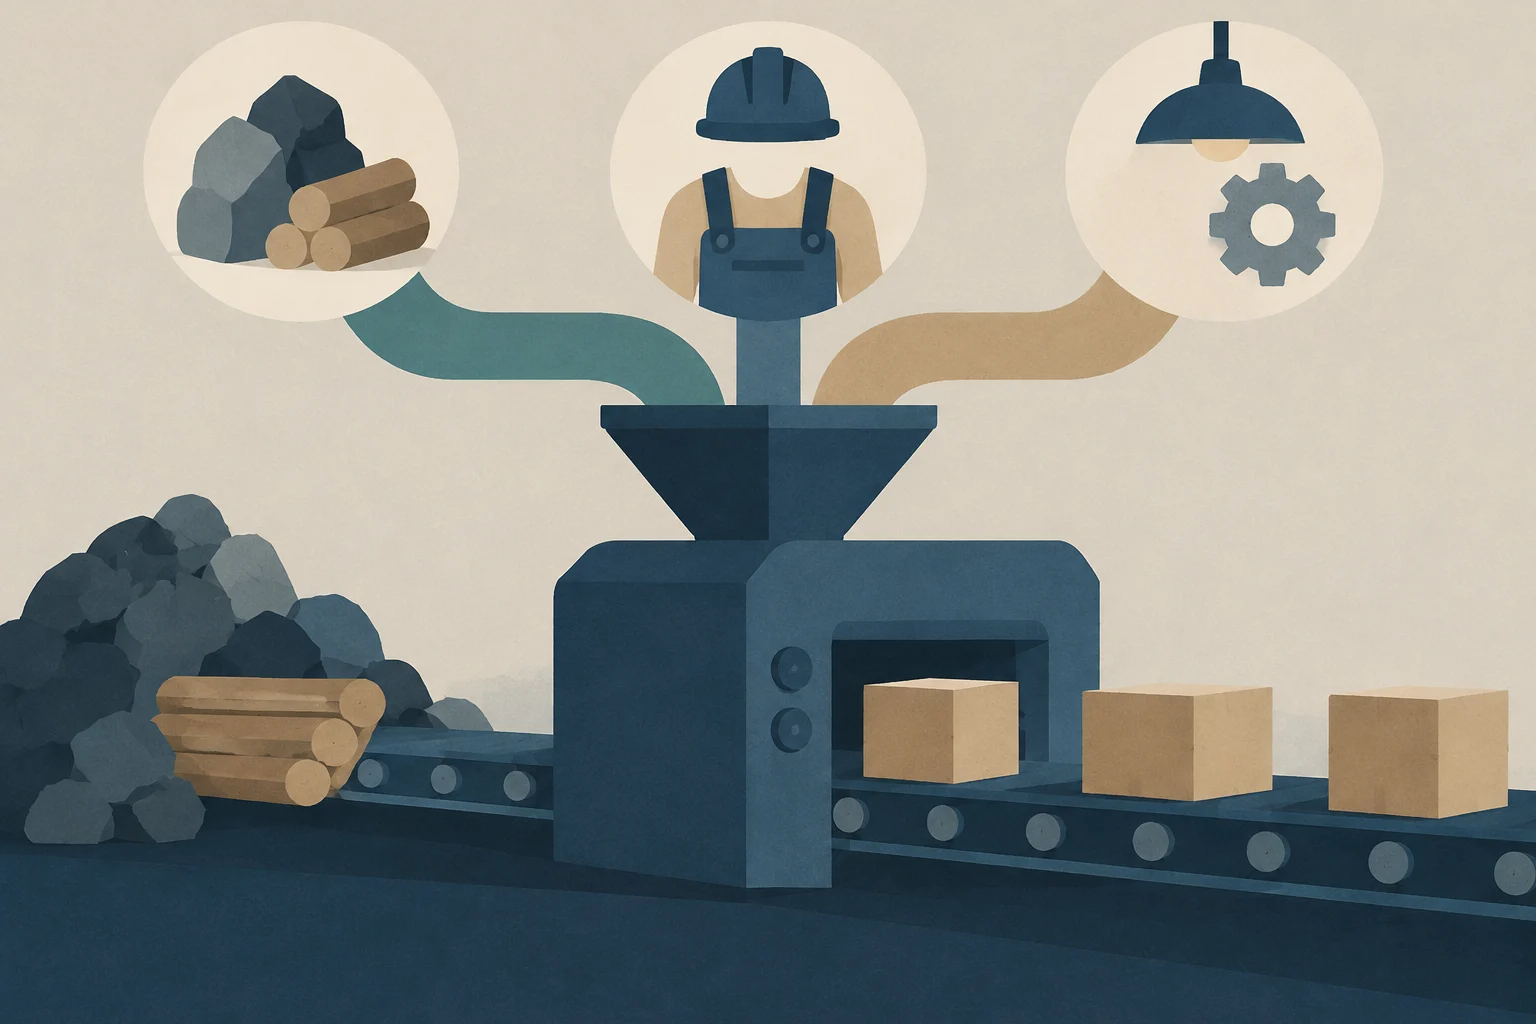
Les trois composantes à inclure
1. Matières premières directes : plus que le prix d’achat
Les matières premières directes (MPD) comprennent les matériaux incorporés au produit. Pour estimer leur coût réel, prenez en compte le prix d’achat ainsi que les dépenses nécessaires à leur acheminement jusqu’à l’usine, comme le fret à l’arrivée. Ajoutez également les pertes : si une partie des matériaux est perdue pendant le stockage ou la production, cette quantité ne doit pas être considérée comme ayant été intégrée au produit vendable.
Par exemple, si 100 kg d’un matériau sont achetés et que seuls 90 kg sont utilisables, le coût de la matière consommée doit être réparti sur ces 90 kg utiles, et non sur les 100 kg achetés. Le taux de perte varie selon le processus ; le mesurer à partir de ses propres données est plus fiable que d’appliquer une estimation générique.
Lorsque les prix des intrants évoluent rapidement, il est également important de préciser la méthode de valorisation utilisée — par exemple, le coût d’achat enregistré ou une valorisation actualisée — et de l’appliquer de façon cohérente lors des comparaisons entre périodes. On peut ainsi distinguer une évolution de l’efficacité d’une variation du prix des matériaux.
2. Main-d’œuvre directe : le coût complet du travail
La main-d’œuvre directe (MOD) correspond au temps de travail du personnel qui participe directement à la fabrication. Il ne suffit pas d’additionner les salaires nets : le calcul doit refléter le coût du travail assumé par l’entreprise, y compris les charges sociales et les autres éléments applicables dans son territoire et sous son régime de travail.
Pour imputer ce coût à chaque produit, enregistrez les heures effectivement consacrées à la production et utilisez un coût horaire qui inclut les éléments pertinents liés au travail. Si certaines charges sont omises ou si les heures rémunérées ne sont pas imputées de manière cohérente, le coût unitaire risque d’être faussé. Les obligations précises dépendent de la juridiction et des conditions d’emploi ; il n’existe pas de pourcentage universel applicable à toutes les entreprises.
3. Coûts indirects de fabrication : produire mobilise aussi des ressources partagées
Les coûts indirects de fabrication (CIF) sont nécessaires à la production, mais ne peuvent pas être directement rattachés à une unité donnée. Ils peuvent inclure l’énergie de l’usine, le loyer, la maintenance, les assurances, la supervision et l’amortissement des machines et des équipements.
Comme ces coûts sont partagés entre plusieurs produits, il faut les répartir selon un critère raisonnable et stable. Certaines entreprises utilisent les heures-machine ; d’autres, les heures de main-d’œuvre ou une autre base qui reflète mieux l’utilisation des ressources. Le critère retenu doit être lié à l’activité qui génère le coût : répartir tous les CIF à parts égales entre les unités peut favoriser les produits simples et surcharger ceux qui mobilisent davantage les machines.
L’amortissement mérite une attention particulière, même s’il n’entraîne pas de décaissement à chaque période. Il représente la consommation d’un actif utilisé pour fabriquer ; l’omettre peut faire paraître le coût inférieur à son niveau réel sur toute la durée de vie utile de l’équipement.
Illustration conceptuelle générée par IA · Edition Business
Exemple simple de calcul
Supposons qu’au cours d’un mois, une PME enregistre les coûts de fabrication suivants pour un produit :
Composante
Coût de la période
Matières premières directes, fret et pertes inclus
6 000 €
Main-d’œuvre directe, avec les coûts de travail applicables
3 000 €
Coûts indirects de fabrication imputés
1 000 €
Total des coûts de production
10 000 €
Si 2 000 unités sont fabriquées au cours de cette période, le coût unitaire est de 10 000 € ÷ 2 000 = 5 € par unité. Il s’agit d’un exemple illustratif : dans une activité réelle, la qualité du résultat dépend de l’exhaustivité des coûts, de leur correspondance avec une même période et de leur répartition selon des critères appropriés.
Les 5 € représentent le coût de fabrication estimé par unité, et pas nécessairement le coût total de sa vente. L’emballage commercial, la distribution, l’administration, les commissions et d’autres dépenses peuvent nécessiter une analyse complémentaire. C’est pourquoi comparer le prix de vente au seul coût de fabrication ne révèle pas toujours la marge totale de l’activité.
Coûts fixes, coûts variables et seuil de rentabilité
En plus de les classer par composante, il est utile de distinguer les coûts selon leur évolution avec le volume de production. Les coûts variables augmentent ou diminuent généralement avec le nombre d’unités fabriquées ; les matériaux en sont un exemple courant. Les coûts fixes restent relativement stables pendant une période donnée et dans une certaine plage d’activité, comme cela peut être le cas du loyer. La classification dépend de la situation : certains coûts comprennent une part fixe et une part variable, et un coût fixe peut évoluer si la production dépasse la capacité disponible.
Cette distinction permet d’analyser le seuil de rentabilité, c’est-à-dire le niveau de ventes auquel les revenus couvrent les coûts pris en compte et où il n’y a ni bénéfice ni perte, selon les hypothèses de l’analyse. Dans le cas d’un seul produit et d’une structure simple, on peut l’exprimer ainsi :
Unités au seuil de rentabilité = coûts fixes ÷ (prix de vente unitaire − coût variable unitaire)
Le dénominateur correspond à la marge sur coûts variables unitaire : la part du prix restant après couverture des coûts variables, qui contribue à payer les coûts fixes. Le résultat dépend d’hypothèses telles que le prix, la gamme de produits et la stabilité des coûts ; il ne doit pas être interprété comme une prévision garantie des ventes.
Les erreurs qui faussent souvent la marge
Ne compter que le prix d’achat des matériaux : cela exclut le fret et les pertes de rendement, le cas échéant.
Utiliser des salaires incomplets : omettre les charges de travail applicables réduit artificiellement le coût imputé à chaque unité.
Exclure l’amortissement ou la maintenance : cela rend invisibles les ressources nécessaires au maintien de la capacité de production.
Répartir les CIF sans critère lié à leur consommation : cela peut transférer les coûts entre produits d’une manière peu représentative.
Diviser par le nombre d’unités prévues plutôt que par le nombre d’unités réellement produites : le coût observé peut être sous-évalué si la production effective a été moindre. Il est également important de définir le traitement des unités défectueuses, des reprises et des produits en cours de fabrication.
Comparer des périodes selon des méthodes différentes : des changements de critères de valorisation ou de répartition peuvent donner l’impression d’améliorations ou de dégradations qui ne reflètent pas l’activité.
Faire du calcul un outil de gestion
Pour que le coût unitaire aide à prendre des décisions, l’entreprise peut enregistrer, pour chaque produit et chaque période, les consommations de matériaux, les heures de travail, les heures-machine et les coûts indirects. Il est ensuite utile de comparer les coûts prévus aux coûts réels et d’examiner les écarts importants : une consommation accrue de matériaux, une utilisation plus longue des machines ou une hausse de l’énergie peuvent avoir des causes différentes et nécessitent des données distinctes pour être comprises.
Un coût calculé avec rigueur aide à évaluer si un prix couvre les coûts analysés, à comparer les produits et à repérer les inefficacités. Il ne détermine pas à lui seul un prix compétitif : la décision peut aussi dépendre de la demande, du marché, de la capacité disponible et des objectifs commerciaux. Son principal apport est de fournir une base plus transparente pour évaluer ces décisions, plutôt que de s’appuyer sur un coût incomplet ou sur un chiffre hérité.
Découvrez comment évaluer le coût total, la liquidité, les risques et la charge administrative des différentes options de financement des entreprises en Espagne. Cet article détaille les sources publiques et privées, analyse leurs avantages et leurs limites, et offre des critères clairs pour choisir l'alternative la mieux adaptée à votre entreprise.
Comment vérifier les objectifs, les dépenses éligibles et les obligations d'une subvention avant de la demander et pendant son exécution, en distinguant les instruments financiers et en évitant les erreurs courantes dans la justification.
Un cadre structuré destiné aux PME financières et aux établissements de paiement qui cherchent à identifier, prévenir et auditer les risques de blanchiment de capitaux dans les flux internationaux, en intégrant la vérification d’identité, la surveillance continue et la gestion des sanctions.