Cómo calcular el coste unitario de producción en una pyme industrial
Desglosa materia prima, mano de obra y costes indirectos para conocer cuánto cuesta fabricar cada unidad, evaluar márgenes y tomar decisiones de precio con datos más completos.
El coste unitario de producción estima cuánto cuesta fabricar una unidad de un producto durante un periodo concreto. Para calcularlo, reúne los costes asociados a la fabricación y los divide entre las unidades producidas en ese mismo periodo. Conviene hacer el cálculo por producto o por lote homogéneo: mezclar artículos con procesos o consumos distintos puede ocultar qué líneas generan margen y cuáles no.
La fórmula básica es:
Los tres componentes que hay que incluir
1. Materia prima directa: más que el precio de compra
La materia prima directa (MPD) comprende los materiales que se incorporan al producto. Para estimar su coste real, considera el precio de compra y los gastos necesarios para que el material llegue a la planta, como el flete de entrada. Añade también las mermas: si parte del material se pierde durante el almacenamiento o la producción, esa cantidad no debe tratarse como si hubiera terminado en el producto vendible.
Por ejemplo, si se compran 100 kg de un material y solo 90 kg se aprovechan, el coste de lo consumido debe repartirse entre esos 90 kg útiles, no entre los 100 kg comprados. El porcentaje de merma varía según el proceso; medirlo con datos propios es más fiable que aplicar una estimación genérica.
Cuando los precios de los insumos cambian con rapidez, también es importante indicar qué criterio se usa para valorarlos —por ejemplo, el coste de compra registrado o una valoración actualizada— y mantenerlo coherente al comparar periodos. Así se distingue un cambio de eficiencia de una variación en el precio del material.
2. Mano de obra directa: coste laboral completo
La mano de obra directa (MOD) corresponde al tiempo del personal que interviene directamente en la fabricación. No basta con sumar los salarios netos: el cálculo debe reflejar el coste laboral que asume la empresa, incluidas las cargas sociales y otros conceptos aplicables en su territorio y régimen laboral.
Para asignar ese coste a cada producto, registra las horas efectivamente dedicadas a la producción y utiliza un coste por hora que incorpore los conceptos laborales pertinentes. Si se omiten cargas o se contabilizan horas pagadas que no se imputan de forma coherente, el coste unitario puede quedar distorsionado. Las obligaciones concretas dependen de la jurisdicción y de las condiciones de empleo; no existe un porcentaje universal aplicable a todas las empresas.
3. Costes indirectos de fabricación: producir también consume recursos compartidos
Los costes indirectos de fabricación (CIF) son necesarios para producir, pero no se identifican de forma directa con una unidad concreta. Pueden incluir energía de planta, alquiler, mantenimiento, seguros, supervisión y amortización de maquinaria y equipos.
Como estos costes se comparten entre productos, hay que asignarlos mediante un criterio razonable y estable. Algunas empresas utilizan horas de máquina; otras, horas de mano de obra u otra base que refleje mejor el uso de los recursos. El criterio elegido debe guardar relación con la actividad que genera el coste: repartir todos los CIF por igual entre unidades puede favorecer a productos sencillos y cargar de más a los que consumen más tiempo de máquina.
La amortización merece atención aunque no suponga un pago en efectivo en cada periodo. Representa el consumo de un activo utilizado para fabricar y omitirla puede hacer que el coste parezca menor de lo que es a lo largo de la vida útil del equipo.
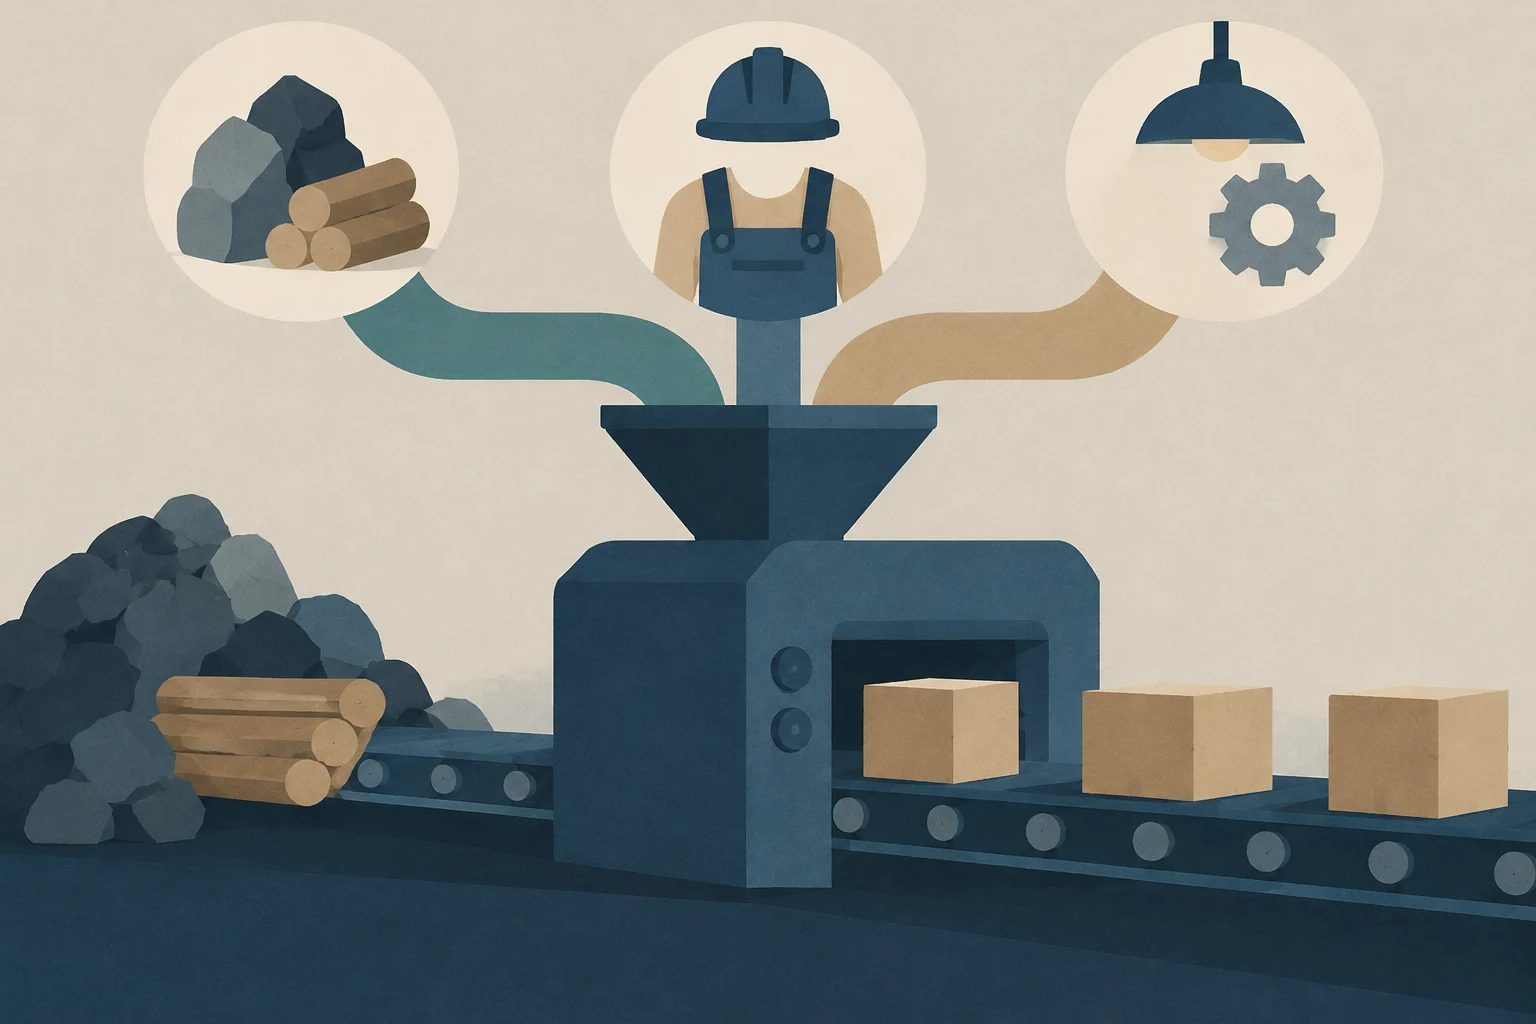
Ilustración conceptual generada con IA · Edition Business
Un ejemplo sencillo de cálculo
Supongamos que, en un mes, una pyme registra estos costes de fabricación para un producto:
Componente
Coste del periodo
Materia prima directa, incluidos flete y merma
6.000 €
Mano de obra directa, con costes laborales aplicables
3.000 €
Costes indirectos de fabricación asignados
1.000 €
Total de costes de producción
10.000 €
Si durante ese periodo se fabrican 2.000 unidades, el coste unitario es 10.000 € ÷ 2.000 = 5 € por unidad. Es un ejemplo ilustrativo: en una operación real, la calidad del resultado depende de que los costes estén completos, correspondan al mismo periodo y se hayan asignado con criterios adecuados.
Los 5 € representan el coste de fabricación estimado por unidad, no necesariamente el coste total de venderla. Embalaje comercial, distribución, administración, comisiones y otros gastos pueden requerir un análisis adicional. Por eso, comparar el precio de venta únicamente con el coste de fabricación no siempre revela el margen total de la operación.
Costes fijos, variables y punto de equilibrio
Además de clasificarlos por componente, resulta útil separar los costes según cómo responden al volumen de producción. Los costes variables suelen aumentar o disminuir con las unidades fabricadas; los materiales son un ejemplo habitual. Los costes fijos se mantienen relativamente estables dentro de un periodo y un rango de actividad, como puede ocurrir con el alquiler. La clasificación depende del caso: algunos costes tienen una parte fija y otra variable, y un coste fijo puede cambiar si la producción supera la capacidad disponible.
Esta distinción permite analizar el punto de equilibrio, es decir, el nivel de ventas en el que los ingresos cubren los costes considerados y no hay ni beneficio ni pérdida bajo los supuestos del análisis. Una forma básica de expresarlo, cuando se trabaja con un único producto y una estructura sencilla, es:
Unidades de equilibrio = costes fijos ÷ (precio de venta por unidad − coste variable por unidad)
El denominador es el margen de contribución unitario: lo que queda del precio tras cubrir los costes variables y que contribuye a pagar los costes fijos. El resultado depende de supuestos como el precio, la mezcla de productos y la estabilidad de los costes; no debe interpretarse como una predicción garantizada de ventas.
Errores que suelen desfigurar el margen
Contar solo el precio de compra del material: deja fuera fletes y pérdidas de rendimiento cuando corresponda.
Usar salarios incompletos: omitir cargas laborales aplicables reduce artificialmente el coste imputado a cada unidad.
Excluir la amortización o el mantenimiento: invisibiliza recursos necesarios para sostener la capacidad productiva.
Repartir los CIF sin un criterio relacionado con el consumo: puede trasladar costes entre productos de forma poco representativa.
Dividir por unidades planificadas en vez de unidades realmente producidas: puede infravalorar el coste observado si la producción efectiva fue menor. Es importante, además, definir cómo tratar unidades defectuosas, reprocesos y productos en curso.
Comparar periodos con métodos distintos: cambios en criterios de valoración o asignación pueden parecer mejoras o deterioros que no reflejan la operación.
Convertir el cálculo en una herramienta de gestión
Para que el coste unitario sirva para tomar decisiones, la empresa puede registrar por producto y periodo los consumos de materiales, las horas de trabajo, las horas de máquina y los costes indirectos. Después, conviene contrastar los costes previstos con los reales e investigar variaciones relevantes: un consumo mayor de material, más tiempo de máquina o un incremento de la energía pueden tener causas diferentes y requieren datos distintos para entenderse.
Un coste calculado con rigor ayuda a valorar si un precio cubre los costes analizados, a comparar productos y a localizar ineficiencias. No determina por sí solo el precio competitivo: la decisión también puede depender de la demanda, el mercado, la capacidad disponible y los objetivos comerciales. Su principal aportación es ofrecer una base más transparente para evaluar esas decisiones, en lugar de apoyarse en un coste incompleto o en una cifra heredada.
Descubre cómo evaluar el coste total, la liquidez, los riesgos y la carga administrativa de las distintas opciones de financiación empresarial en España. Este artículo desglosa las fuentes públicas y privadas, analiza sus ventajas y limitaciones, y ofrece criterios claros para elegir la alternativa que mejor se adapte a tu negocio.
Cómo contrastar objetivos, gastos elegibles y obligaciones de una subvención antes de solicitarla y durante su ejecución, diferenciando instrumentos financieros y evitando errores comunes en la justificación.
Un marco estructurado para pymes financieras y entidades de pago que buscan identificar, prevenir y auditar riesgos de blanqueo de capitales en flujos internacionales, integrando verificación de identidad, monitorización continua y gestión de sanciones.