Come calcolare il costo unitario di produzione in una PMI industriale
Scomponi materie prime, manodopera e costi indiretti per sapere quanto costa produrre ogni unità, valutare i margini e prendere decisioni sui prezzi sulla base di dati più completi.
Il costo unitario di produzione stima quanto costa fabbricare un’unità di un prodotto in un determinato periodo. Per calcolarlo, si sommano i costi associati alla fabbricazione e li si divide per le unità prodotte nello stesso periodo. È opportuno effettuare il calcolo per prodotto o per lotto omogeneo: mescolare articoli con processi o consumi diversi può nascondere quali linee generano margine e quali no.
La formula di base è:
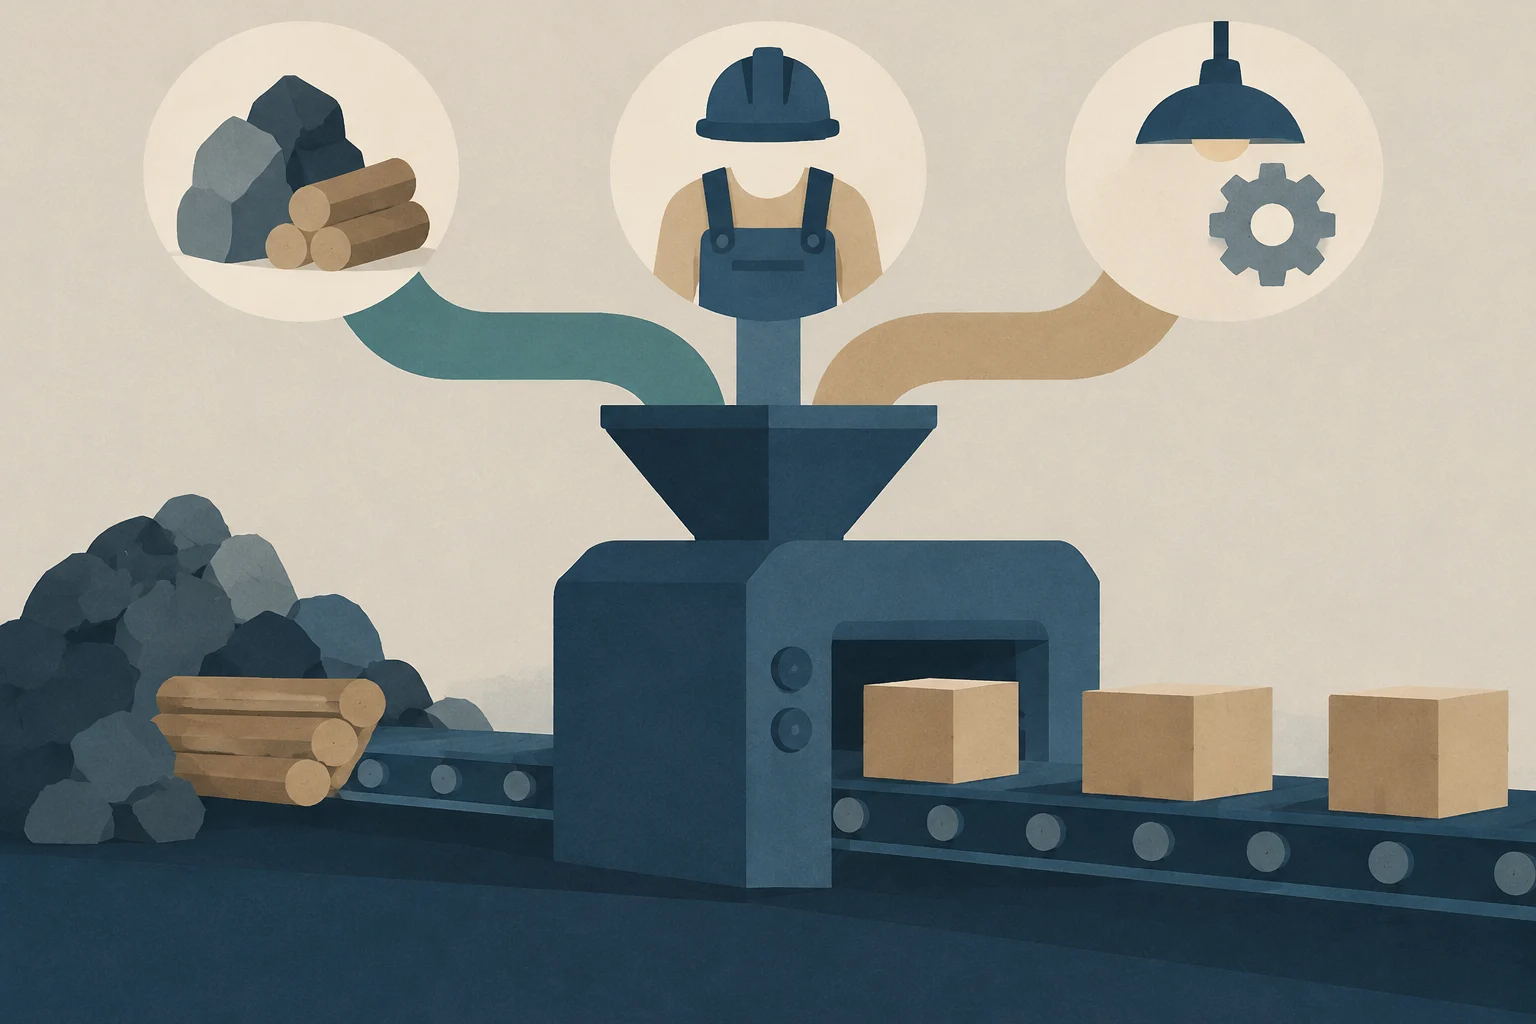
I tre componenti da includere
1. Materie prime dirette: più del prezzo d’acquisto
Le materie prime dirette (MPD) comprendono i materiali incorporati nel prodotto. Per stimarne il costo effettivo, considera il prezzo d’acquisto e le spese necessarie affinché il materiale arrivi allo stabilimento, come il trasporto in entrata. Aggiungi anche gli scarti: se una parte del materiale viene persa durante lo stoccaggio o la produzione, quella quantità non va considerata come se fosse finita nel prodotto vendibile.
Per esempio, se si acquistano 100 kg di un materiale e se ne utilizzano solo 90 kg, il costo del materiale consumato va ripartito sui 90 kg utilizzabili, non sui 100 kg acquistati. La percentuale di scarto varia in base al processo; misurarla usando i propri dati è più affidabile che applicare una stima generica.
Quando i prezzi dei fattori produttivi cambiano rapidamente, è inoltre importante indicare quale criterio viene utilizzato per valutarli — per esempio, il costo d’acquisto registrato o una valutazione aggiornata — e mantenerlo coerente nel confronto tra periodi. In questo modo si distingue un cambiamento di efficienza da una variazione del prezzo del materiale.
2. Manodopera diretta: costo del lavoro completo
La manodopera diretta (MOD) corrisponde al tempo del personale che interviene direttamente nella fabbricazione. Non basta sommare gli stipendi netti: il calcolo deve riflettere il costo del lavoro sostenuto dall’impresa, compresi i contributi sociali e gli altri elementi applicabili nel relativo territorio e regime lavorativo.
Per imputare tale costo a ciascun prodotto, registra le ore effettivamente dedicate alla produzione e utilizza un costo orario che includa gli elementi retributivi pertinenti. Se si omettono contributi o si contabilizzano le ore retribuite senza imputarle in modo coerente, il costo unitario può risultare distorto. Gli obblighi specifici dipendono dalla giurisdizione e dalle condizioni di lavoro; non esiste una percentuale universale applicabile a tutte le imprese.
3. Costi indiretti di produzione: produrre richiede anche risorse condivise
I costi indiretti di produzione (CIP) sono necessari per produrre, ma non sono direttamente riconducibili a una specifica unità. Possono comprendere l’energia dello stabilimento, l’affitto, la manutenzione, le assicurazioni, la supervisione e l’ammortamento di macchinari e attrezzature.
Poiché questi costi sono condivisi tra più prodotti, occorre ripartirli in base a un criterio ragionevole e stabile. Alcune imprese utilizzano le ore macchina; altre, le ore di manodopera o un’altra base che rifletta meglio l’utilizzo delle risorse. Il criterio scelto deve essere collegato all’attività che genera il costo: ripartire tutti i CIP in parti uguali tra le unità può favorire i prodotti semplici e sovraccaricare quelli che richiedono più ore macchina.
L’ammortamento merita attenzione anche se non comporta un pagamento in contanti in ogni periodo. Rappresenta il consumo di un bene utilizzato per fabbricare e ometterlo può far apparire il costo inferiore a quello effettivo durante la vita utile dell’attrezzatura.
Illustrazione concettuale generata con IA · Edition Business
Un semplice esempio di calcolo
Supponiamo che, in un mese, una PMI registri i seguenti costi di fabbricazione per un prodotto:
Componente
Costo del periodo
Materie prime dirette, inclusi trasporto e scarti
6.000 €
Manodopera diretta, con i costi del lavoro applicabili
3.000 €
Costi indiretti di produzione imputati
1.000 €
Costi totali di produzione
10.000 €
Se nel periodo vengono prodotte 2.000 unità, il costo unitario è 10.000 € ÷ 2.000 = 5 € per unità. È un esempio illustrativo: in un’attività reale, l’attendibilità del risultato dipende dalla completezza dei costi, dalla loro corrispondenza allo stesso periodo e dall’adeguatezza dei criteri di imputazione.
I 5 € rappresentano il costo di fabbricazione stimato per unità, non necessariamente il costo totale della sua vendita. Imballaggio commerciale, distribuzione, amministrazione, commissioni e altre spese possono richiedere un’analisi aggiuntiva. Per questo, confrontare il prezzo di vendita soltanto con il costo di fabbricazione non sempre rivela il margine complessivo dell’operazione.
Costi fissi, variabili e punto di pareggio
Oltre a classificarli per componente, è utile distinguere i costi in base al modo in cui variano al variare del volume di produzione. I costi variabili tendono ad aumentare o diminuire con le unità fabbricate; i materiali ne sono un esempio comune. I costi fissi restano relativamente stabili in un determinato periodo e intervallo di attività, come può accadere per l’affitto. La classificazione dipende dal caso: alcuni costi hanno una parte fissa e una variabile, e un costo fisso può cambiare se la produzione supera la capacità disponibile.
Questa distinzione permette di analizzare il punto di pareggio, cioè il livello di vendite al quale i ricavi coprono i costi considerati e non si registra né un utile né una perdita, in base alle ipotesi dell’analisi. Una formula di base, nel caso di un unico prodotto e di una struttura semplice, è:
Unità di pareggio = costi fissi ÷ (prezzo di vendita per unità − costo variabile per unità)
Il denominatore è il margine di contribuzione unitario: la parte del prezzo che rimane dopo aver coperto i costi variabili e contribuisce a sostenere i costi fissi. Il risultato dipende da ipotesi quali il prezzo, il mix di prodotti e la stabilità dei costi; non va interpretato come una previsione garantita delle vendite.
Errori che spesso distorcono il margine
Considerare solo il prezzo d’acquisto del materiale: esclude il trasporto e le perdite di rendimento, quando pertinenti.
Utilizzare costi salariali incompleti: omettere i contributi sul lavoro applicabili riduce artificialmente il costo imputato a ogni unità.
Escludere ammortamento o manutenzione: rende invisibili le risorse necessarie a sostenere la capacità produttiva.
Ripartire i CIP senza un criterio legato ai consumi: può trasferire i costi tra prodotti in modo poco rappresentativo.
Dividere per le unità pianificate invece che per quelle effettivamente prodotte: può sottostimare il costo osservato se la produzione effettiva è stata inferiore. È inoltre importante definire come trattare le unità difettose, le rilavorazioni e i prodotti in corso di lavorazione.
Confrontare periodi calcolati con metodi diversi: cambiamenti nei criteri di valutazione o di ripartizione possono sembrare miglioramenti o peggioramenti che non riflettono l’attività.
Trasformare il calcolo in uno strumento gestionale
Per usare il costo unitario a supporto delle decisioni, l’impresa può registrare, per prodotto e periodo, i consumi di materiali, le ore di lavoro, le ore macchina e i costi indiretti. In seguito, è opportuno confrontare i costi previsti con quelli effettivi e verificare gli scostamenti rilevanti: un consumo maggiore di materiale, più ore macchina o un aumento dei costi energetici possono avere cause diverse e richiedono dati differenti per essere compresi.
Un costo calcolato con rigore aiuta a valutare se un prezzo copre i costi analizzati, a confrontare i prodotti e a individuare le inefficienze. Da solo non determina il prezzo competitivo: la decisione può dipendere anche dalla domanda, dal mercato, dalla capacità disponibile e dagli obiettivi commerciali. Il suo contributo principale è offrire una base più trasparente per valutare queste decisioni, anziché fare affidamento su un costo incompleto o su un dato ereditato.
Scopri come valutare il costo totale, la liquidità, i rischi e il carico amministrativo delle diverse opzioni di finanziamento aziendale in Spagna. Questo articolo analizza le fonti pubbliche e private, ne esamina vantaggi e limitazioni, e offre criteri chiari per scegliere l'alternativa più adatta alla tua attività.
Come confrontare obiettivi, spese ammissibili e obblighi di un contributo prima di richiederlo e durante la sua esecuzione, distinguendo gli strumenti finanziari ed evitando errori comuni nella giustificazione.
Un quadro strutturato per le piccole e medie imprese finanziarie e gli istituti di pagamento che intendono identificare, prevenire e verificare i rischi di riciclaggio di denaro nei flussi internazionali, integrando la verifica dell’identità, il monitoraggio continuo e la gestione delle sanzioni.