La Cina torna a essere il principale motivo di preoccupazione
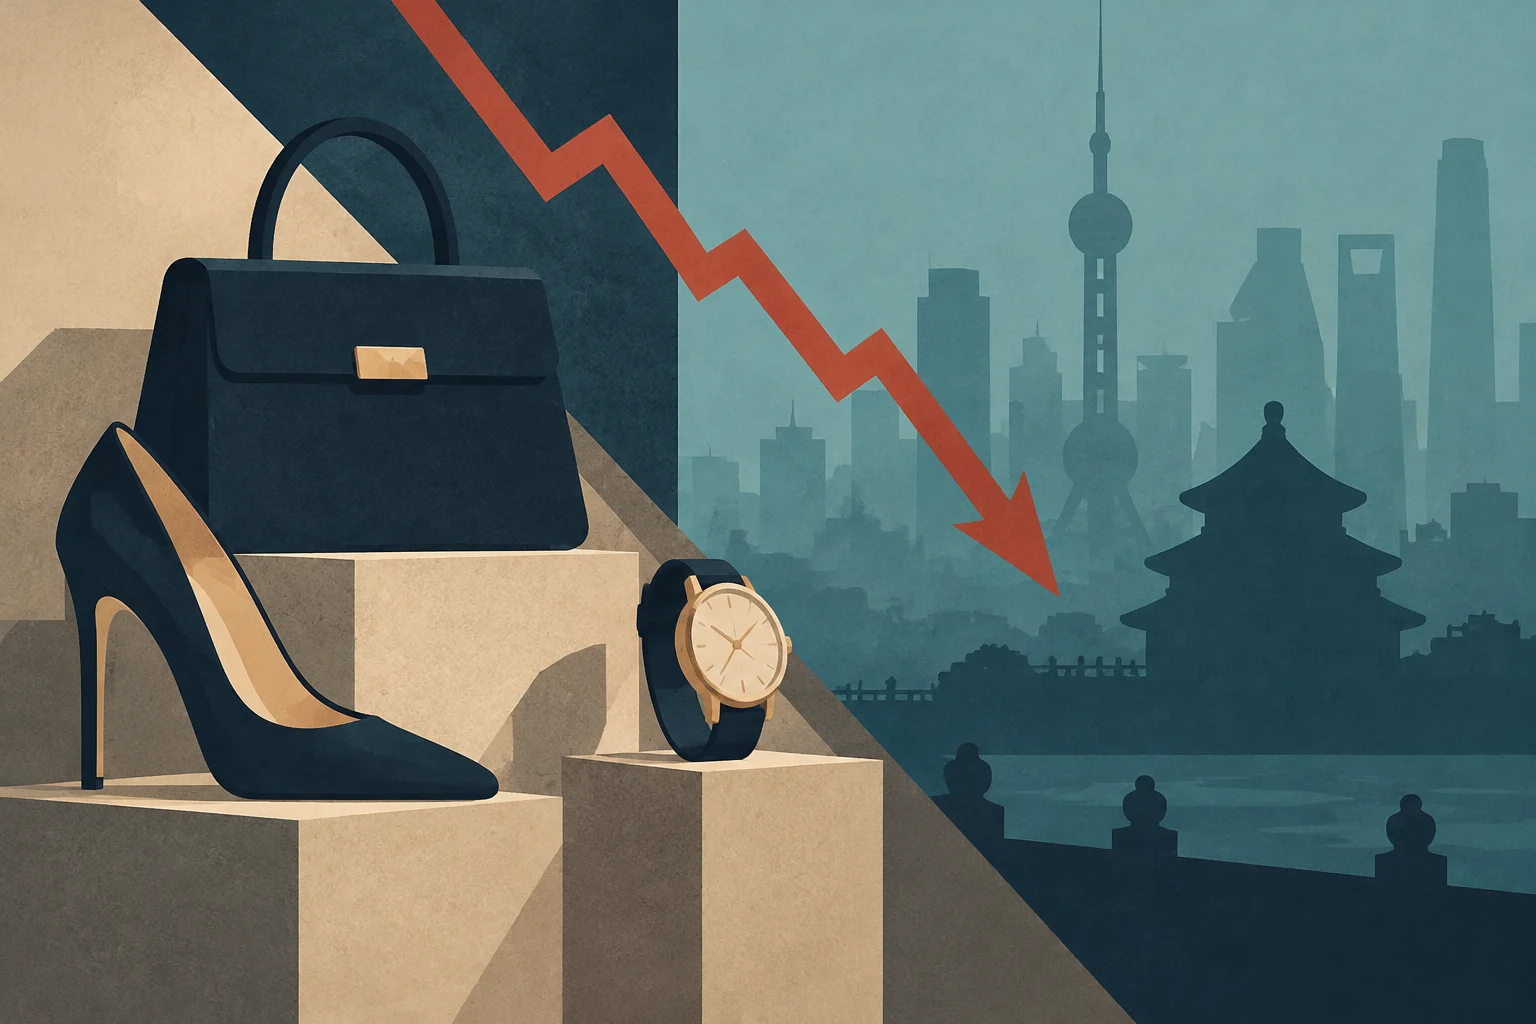
La ripresa del lusso europeo attesa dai mercati non si è ancora concretizzata. La debolezza della domanda in Cina, un mercato fondamentale per le grandi maison, si aggiunge a risultati aziendali che non hanno soddisfatto le aspettative e ha spinto gli investitori a riconsiderare la crescita che ci si può attendere dal settore.
Secondo i dati raccolti da Modaes sulla base di Reuters, le dieci principali società europee quotate del comparto hanno perso circa 300 miliardi di euro di capitalizzazione di Borsa dall’inizio del 2026. Il deterioramento riguarda gruppi come LVMH, Kering, Hermès e Richemont, seppure con differenze tra le aziende e le categorie.
La Cina è importante per le vendite di marchi come Louis Vuitton e Dior, ma anche per il ruolo che i consumi cinesi e gli acquisti dei turisti asiatici hanno avuto per anni nell’espansione del settore. La fiducia dei consumatori, le difficoltà economiche e la crisi immobiliare hanno indebolito questo impulso. Gli articoli consultati descrivono una domanda che non ha ancora recuperato il ritmo atteso; non consentono di attribuire l’intero calo delle quotazioni a un unico fattore.
I risultati riaccendono i dubbi sulla crescita
L’ultimo fattore scatenante indicato dai resoconti è stato l’aggiornamento di LVMH. Nel terzo trimestre, il gruppo ha registrato vendite per 18.504 milioni di euro, in crescita dell’1,22% a tassi correnti e dell’1% su base organica. Nel comparto moda e pelletteria, il fatturato è sceso del 2,96%, a 8.245 milioni di euro; la flessione organica è stata del 5%. Secondo Modaes, l’andamento è risultato inferiore alle aspettative del mercato.
In Kering, proprietaria di Gucci, le vendite del marchio sono diminuite del 6% nel terzo trimestre, secondo Cinco Días. Nella stessa seduta, il titolo del gruppo è sceso del 16,6%, registrando il peggior calo giornaliero da quando è quotato in Borsa, stando alla testata. Il risultato riflette sia la debolezza commerciale di Gucci sia la preoccupazione degli investitori sulla capacità dell’azienda di tornare a crescere.
Anche Hermès ha registrato una crescita più lenta di quella attesa dal mercato: le vendite sono aumentate del 5,5%, a 4.096 milioni di euro alla fine di settembre, ma la domanda in Asia è rimasta sotto le previsioni, secondo Cinco Días. Il calo del titolo dopo i risultati mostra che, nel clima attuale, anche le società con performance operative più solide possono risentirne quando la crescita delude le aspettative.
Un cambiamento delle aspettative, non solo una correzione dei prezzi
Per anni, gli investitori hanno confidato nella capacità dei marchi del lusso di mantenere margini elevati e aumentare i ricavi anche nei periodi di incertezza. Gli aumenti dei prezzi hanno contribuito a questa crescita, ma hanno anche reso i prodotti meno accessibili. Ora il mercato presta maggiore attenzione alla sostenibilità della domanda e alla dipendenza di ciascun gruppo dalla Cina e da specifiche categorie.
Stanno cambiando anche le priorità di alcuni consumatori con elevata capacità di spesa: secondo Cinco Días, la spesa per viaggi e attività ricreative di fascia alta guadagna terreno rispetto all’acquisto di articoli di lusso. Questa osservazione aiuta a inquadrare la sfida dei marchi, ma le fonti non quantificano quanto questo cambiamento incida sulle vendite attuali.
La pressione sui titoli non è uniforme. Modaes segnala una maggiore tenuta relativa di Richemont, gruppo specializzato in gioielleria e orologeria, rispetto ai segmenti più esposti alla debolezza della moda e della pelletteria. Questa differenza ricorda che i risultati del settore dipendono dal mix di marchi, prodotti e mercati di ciascuna azienda: non si può considerare il lusso un comparto omogeneo.
Per le aziende del settore, la situazione richiama l’attenzione sulla dipendenza da mercati specifici, sull’andamento dei marchi principali e sulla capacità di adeguare l’offerta ai cambiamenti della spesa. Per gli investitori, la perdita di valore in Borsa è un dato relativo alle aspettative e ai prezzi di mercato, non una misura diretta dell’attività di ciascun gruppo né una garanzia sul suo andamento futuro. I resoconti disponibili descrivono un deterioramento diffuso e una ripresa incerta, ma non consentono di prevedere quando la tendenza cambierà.