China vuelve a ser el principal foco de preocupación
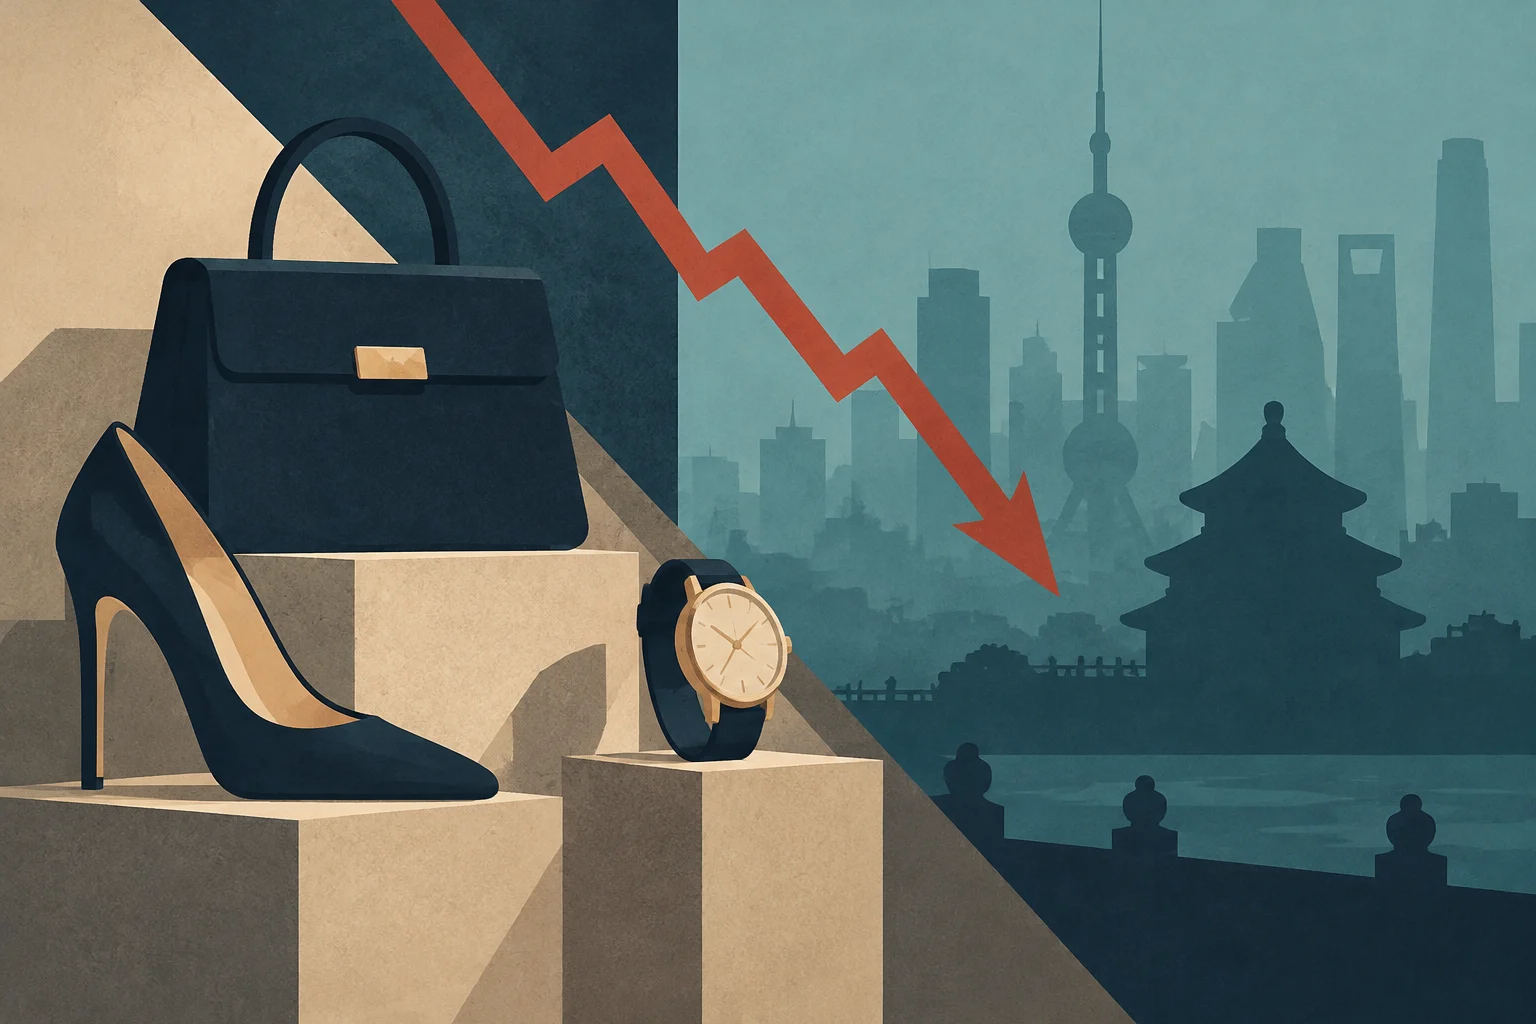
La recuperación del lujo europeo que esperaban los mercados no termina de materializarse. La debilidad de la demanda en China, un mercado clave para las grandes casas, se suma a unos resultados empresariales que no han satisfecho las expectativas y ha llevado a los inversores a revisar cuánto crecimiento cabe esperar del sector.
Según las cifras recogidas por Modaes a partir de Reuters, las diez principales compañías europeas cotizadas del ramo han perdido alrededor de 300.000 millones de euros de capitalización bursátil desde comienzos de 2026. El deterioro alcanza a grupos como LVMH, Kering, Hermès y Richemont, aunque con diferencias entre empresas y categorías.
China pesa por su importancia para las ventas de marcas como Louis Vuitton y Dior, pero también por el papel que el consumo chino y las compras de turistas asiáticos tuvieron durante años en la expansión del sector. La confianza de los consumidores, las dificultades económicas y la crisis inmobiliaria han debilitado ese impulso. Los artículos consultados describen una demanda que sigue sin recuperar el pulso esperado; no permiten atribuir toda la caída bursátil a un único factor.
Los resultados reavivan las dudas sobre el crecimiento
El último detonante señalado por las coberturas fue la actualización de LVMH. En el tercer trimestre, el grupo registró ventas de 18.504 millones de euros, un 1,22% más en términos reportados y un crecimiento orgánico del 1%. En su división de moda y marroquinería, la facturación descendió un 2,96%, hasta 8.245 millones de euros; la caída orgánica fue del 5%. La evolución quedó por debajo de las expectativas del mercado, de acuerdo con Modaes.
En Kering, propietario de Gucci, las ventas de la marca cayeron un 6% en el tercer trimestre, según Cinco Días. La acción del grupo bajó un 16,6% en una sesión, su peor caída diaria desde que cotiza, de acuerdo con ese medio. El resultado refleja tanto la debilidad comercial de Gucci como la inquietud de los inversores sobre la capacidad de la compañía para recuperar el crecimiento.
Hermès también mostró un avance más lento de lo que esperaba el mercado: sus ventas aumentaron un 5,5%, hasta 4.096 millones de euros al cierre de septiembre, pero la demanda en Asia quedó por debajo de las previsiones, según Cinco Días. La caída de su cotización después de los resultados ilustra que, en el clima actual, incluso las compañías con un desempeño operativo más resistente pueden verse afectadas cuando el crecimiento decepciona.
Un cambio de expectativas, no solo una corrección de precios
Durante años, los inversores confiaron en que las marcas de lujo podían sostener márgenes elevados y aumentar sus ingresos incluso en periodos de incertidumbre. Las subidas de precios contribuyeron a ese crecimiento, aunque también encarecieron el acceso a los productos. Ahora, el mercado presta más atención a si la demanda puede sostenerse y a cuánto depende cada grupo de China y de categorías concretas.
También están cambiando las prioridades de algunos consumidores de alto poder adquisitivo: Cinco Días señala que el gasto en viajes y ocio premium gana terreno frente a la compra de artículos de lujo. Esa observación ofrece contexto para entender el reto de las marcas, pero las fuentes no cuantifican cuánto explica ese cambio en las ventas actuales.
La presión bursátil tampoco es uniforme. Modaes destaca una mayor resistencia relativa de Richemont, grupo centrado en joyería y relojería, frente a segmentos más expuestos a la debilidad de la moda y la marroquinería. Esa diferencia recuerda que los resultados del sector dependen de la mezcla de marcas, productos y mercados de cada compañía; no basta con tratar al lujo como un bloque homogéneo.
Para las empresas del sector, la situación pone el foco en la dependencia de mercados concretos, la evolución de las marcas principales y la capacidad de ajustar la oferta a cambios en el gasto. Para los inversores, la pérdida de valor bursátil es un dato sobre expectativas y precios de mercado, no una medida directa de la actividad de cada grupo ni una garantía sobre su evolución futura. Las coberturas disponibles describen un deterioro extendido y una recuperación incierta, pero no permiten anticipar cuándo cambiará la tendencia.