A China volta a ser o principal motivo de preocupação
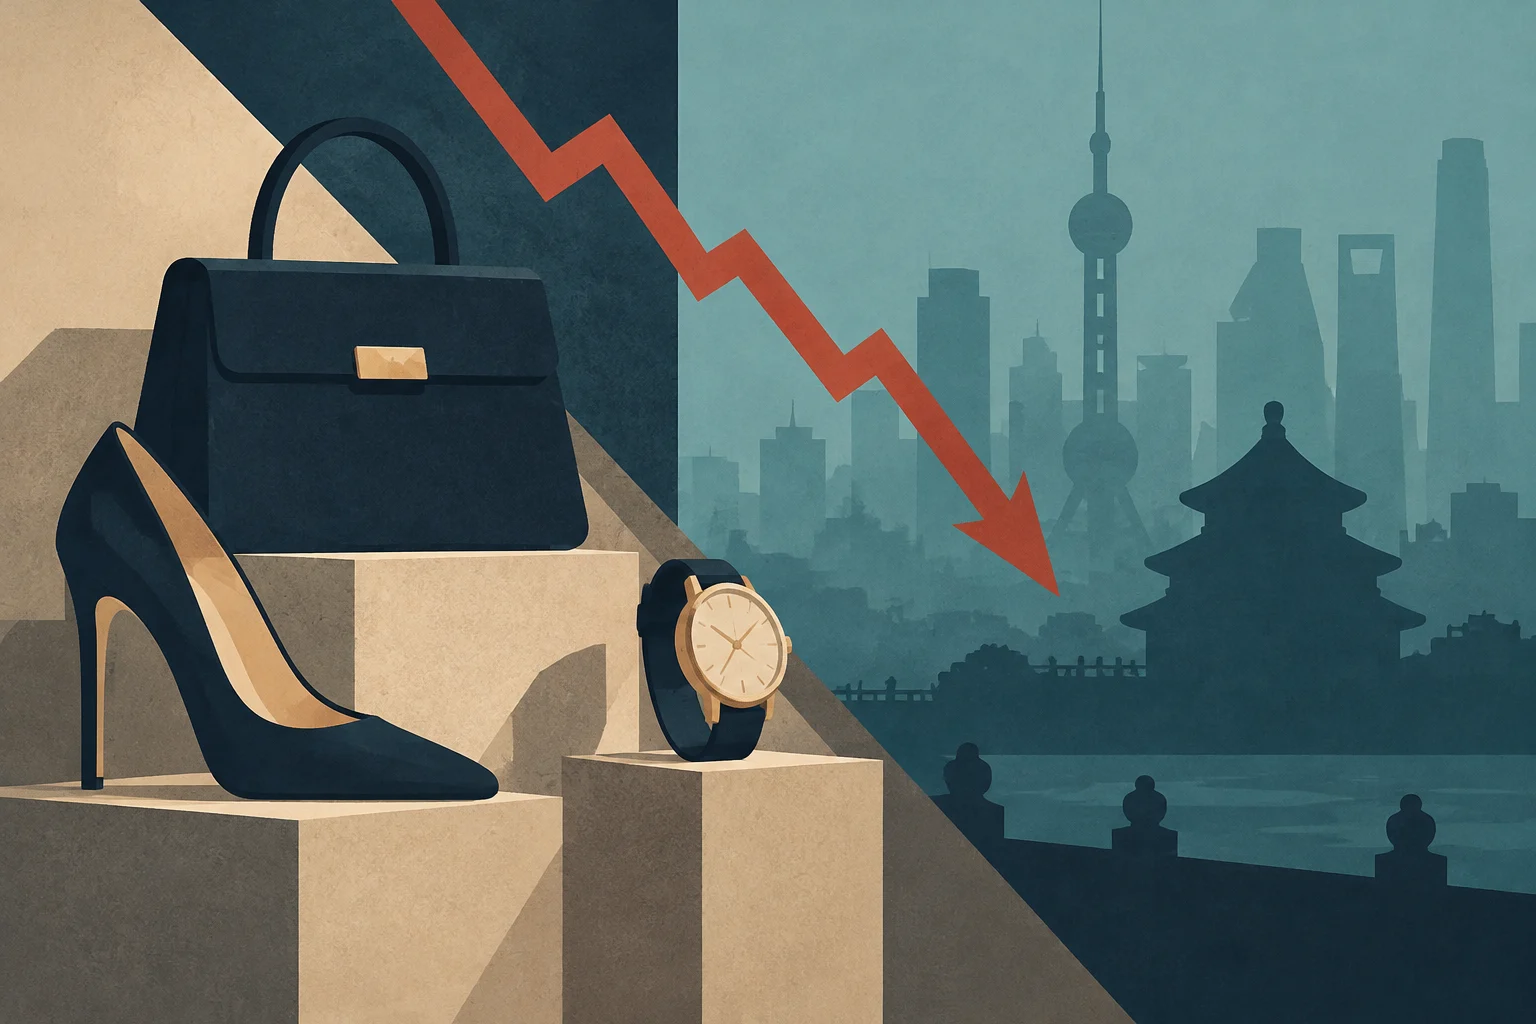
A recuperação do luxo europeu que os mercados esperavam continua por concretizar-se. A fragilidade da procura na China, um mercado fundamental para as grandes casas, soma-se a resultados empresariais que não corresponderam às expectativas e levou os investidores a reavaliarem o crescimento que podem esperar do setor.
Segundo os dados compilados pela Modaes com base na Reuters, as dez principais empresas europeias cotadas do setor perderam cerca de 300 mil milhões de euros em capitalização bolsista desde o início de 2026. A deterioração abrange grupos como LVMH, Kering, Hermès e Richemont, embora com diferenças entre empresas e categorias.
A China pesa pela sua importância nas vendas de marcas como Louis Vuitton e Dior, mas também pelo papel que o consumo chinês e as compras de turistas asiáticos tiveram durante anos na expansão do setor. A confiança dos consumidores, as dificuldades económicas e a crise imobiliária enfraqueceram esse impulso. Os artigos consultados descrevem uma procura que continua sem recuperar o ritmo esperado; não permitem atribuir toda a queda das ações a um único fator.
Os resultados reacendem as dúvidas sobre o crescimento
O último fator desencadeador apontado pelas coberturas foi a atualização da LVMH. No terceiro trimestre, o grupo registou vendas de 18.504 milhões de euros, mais 1,22% em termos reportados e um crescimento orgânico de 1%. Na sua divisão de moda e artigos de couro, a faturação caiu 2,96%, para 8.245 milhões de euros; a queda orgânica foi de 5%. A evolução ficou aquém das expectativas do mercado, de acordo com a Modaes.
Na Kering, proprietária da Gucci, as vendas da marca caíram 6% no terceiro trimestre, segundo o Cinco Días. As ações do grupo recuaram 16,6% numa sessão, a pior queda diária desde a sua entrada em bolsa, de acordo com o mesmo meio. O resultado reflete tanto a fragilidade comercial da Gucci como a preocupação dos investidores com a capacidade da empresa para recuperar o crescimento.
A Hermès também registou um avanço mais lento do que o mercado esperava: as vendas aumentaram 5,5%, para 4.096 milhões de euros no final de setembro, mas a procura na Ásia ficou abaixo das previsões, segundo o Cinco Días. A queda das suas ações após os resultados ilustra que, no clima atual, até as empresas com um desempenho operacional mais resiliente podem ser afetadas quando o crescimento desilude.
Uma mudança de expectativas, não apenas uma correção de preços
Durante anos, os investidores confiaram que as marcas de luxo podiam manter margens elevadas e aumentar as receitas mesmo em períodos de incerteza. Os aumentos de preços contribuíram para esse crescimento, embora também tenham encarecido o acesso aos produtos. Agora, o mercado presta mais atenção à capacidade da procura para se manter e ao grau de dependência de cada grupo em relação à China e a categorias específicas.
As prioridades de alguns consumidores com elevado poder de compra também estão a mudar: o Cinco Días assinala que as despesas com viagens e lazer premium estão a ganhar terreno face à compra de artigos de luxo. Essa observação ajuda a contextualizar o desafio das marcas, mas as fontes não quantificam até que ponto essa mudança explica as vendas atuais.
A pressão sobre as ações também não é uniforme. A Modaes destaca a maior resiliência relativa da Richemont, grupo centrado na joalharia e na relojoaria, face a segmentos mais expostos à fragilidade da moda e dos artigos de couro. Essa diferença lembra que os resultados do setor dependem da combinação de marcas, produtos e mercados de cada empresa; não basta tratar o luxo como um bloco homogéneo.
Para as empresas do setor, a situação põe em evidência a dependência de mercados específicos, a evolução das principais marcas e a capacidade de ajustar a oferta às mudanças nas despesas. Para os investidores, a perda de valor bolsista é um indicador das expectativas e dos preços de mercado, não uma medida direta da atividade de cada grupo nem uma garantia sobre a sua evolução futura. As coberturas disponíveis descrevem uma deterioração generalizada e uma recuperação incerta, mas não permitem prever quando a tendência irá mudar.