Guide · 18.11.2026
Déposer et suivre une création d’entreprise en France
Préparez vos pièces avant le Guichet unique, vérifiez la signature et les frais, puis répondez à une éventuelle demande de régularisation.
LireUn journalisme utile pour comprendre, gérer et développer une entreprise.
RechercherVérifiez la demande, organisez les coûts et la trésorerie, puis préparez le lancement à l’aide d’une liste imprimable d’actions, de preuves et de vérifications. Comprend des ressources officielles pour les États-Unis et la Caroline du Nord.
Une idée séduisante ne prouve pas, à elle seule, que des clients seront prêts à payer pour elle. Avant d’engager des ressources importantes, il est utile de préciser qui l’on souhaite servir, quel problème on va résoudre et quels signes permettraient de décider si la proposition mérite d’être développée. Ces éléments peuvent ensuite être traduits en chiffres, en tâches et en vérifications concrètes pour préparer le lancement.
Ce guide propose une démarche flexible : étudier le marché, tester les hypothèses, organiser les finances et planifier le démarrage. Elle ne garantit pas de ventes et ne remplace pas la vérification des exigences professionnelles ou légales applicables à chaque activité.
Commencez par délimiter le client cible. Au lieu de le décrire comme « tout le monde », précisez quel type de personne ou d’organisation pourrait avoir besoin de votre offre, dans quelle situation et où se trouve cette personne ou organisation. Plus la description est précise, plus il sera facile de choisir les personnes à interroger, les données à rechercher et les canaux par lesquels joindre des clients potentiels.
Formulez également la proposition de valeur : quel besoin le produit ou le service satisfait, quel résultat le client recherche et quelles solutions de remplacement il a aujourd’hui. Une proposition initiale peut être exprimée comme une hypothèse, et non comme une affirmation vérifiée : « Nous pensons que [type de client] a besoin de [solution] parce que [problème ou contexte] ».
Cette formulation aide à distinguer ce qui est connu de ce qui reste une supposition. Par exemple, le fait qu’un groupe trouve qu’une idée « semble intéressante » ne prouve pas qu’il l’achètera. Il importe de savoir ce que ces personnes font actuellement, quelles difficultés elles rencontrent, combien leur coûte leur façon de les résoudre et ce qui devrait changer pour qu’elles envisagent une autre solution.
L’étude de marché peut associer des sources existantes et des échanges directs avec des clients potentiels. La Small Business Administration des États-Unis (SBA) recommande d’examiner des questions telles que la demande, la taille du marché, l’emplacement des clients, la saturation de l’offre de produits similaires et le prix des solutions de remplacement. Les données générales peuvent orienter les recherches, mais elles ne décrivent pas toujours assez précisément un public particulier.
Pour mieux connaître ce public, vous pouvez mener des entretiens, des sondages ou des questionnaires. Les entretiens sont souvent utiles pour comprendre les expériences et les motivations ; les sondages peuvent aider à recueillir des réponses comparables auprès d’un plus grand nombre de personnes. Dans les deux cas, il est utile de poser des questions sur des comportements et des situations concrètes, en plus de recueillir des opinions : quelle solution les personnes utilisent-elles aujourd’hui, à quelle fréquence, quelles difficultés rencontrent-elles et combien ont-elles payé — le cas échéant — pour les résoudre ?
Analysez également les concurrents directs et indirects. Il ne s’agit pas seulement de compter les entreprises similaires : déterminez ce qu’elles proposent, le segment qu’elles visent, la manière dont elles présentent leurs prix et les forces ou les lacunes qui semblent importantes pour le client. Une solution indirecte peut être une solution faite maison, une autre catégorie de produits ou tout simplement le fait de ne rien faire. L’objectif est de comprendre le contexte et de préciser quelle différence aurait du sens pour l’acheteur, et non d’affirmer sans preuve que l’entreprise sera unique.
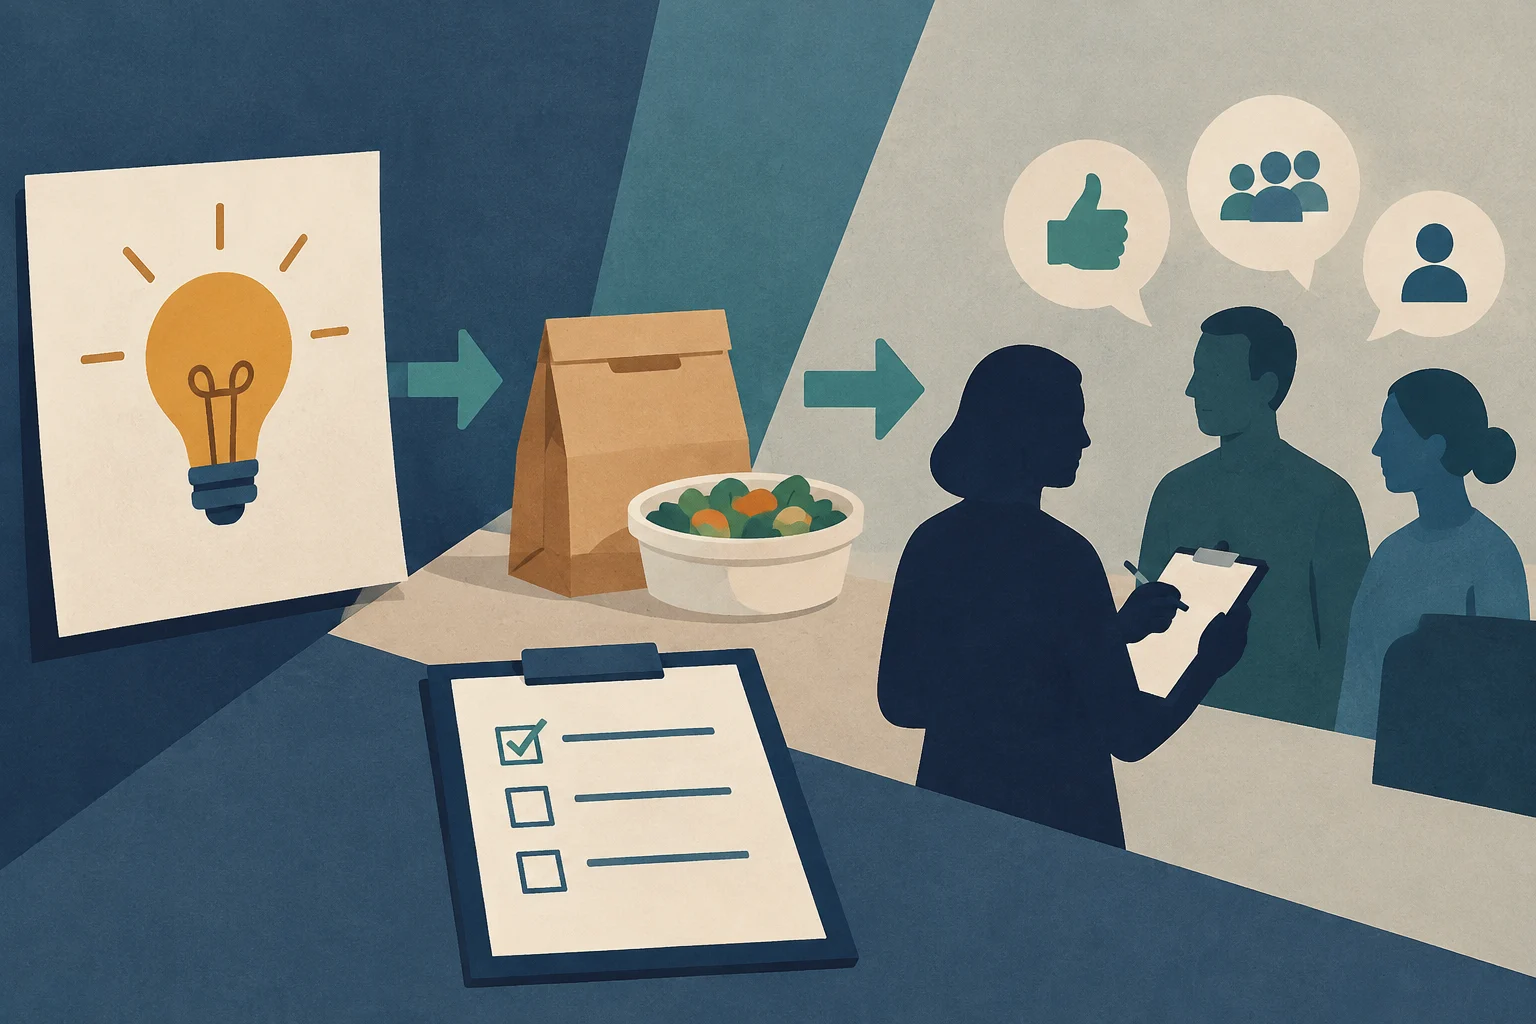
Avant d’investir dans une version complète, transformez les principales questions en tests bien délimités. Un test utile comprend quatre éléments :
Par exemple, une entreprise fictive qui envisage de proposer des déjeuners aux bureaux pourrait interroger des responsables des achats, présenter un menu test et mesurer le nombre de personnes qui demandent des informations sur les disponibilités et le prix. Si l’intérêt n’atteint pas le critère défini à l’avance, elle pourrait réexaminer son public, son offre ou son canal avant d’augmenter ses dépenses. Cet exemple est fictif et ne constitue pas une prédiction des résultats.
L’intérêt déclaré, les inscriptions sur une liste et les commentaires favorables sont des signes différents d’un achat. Si le test comprend une prévente, une commande pilote ou un autre engagement financier, il faut en expliquer clairement les conditions et vérifier au préalable si l’activité est soumise à des règles particulières. Quelle que soit la méthode, consignez les résultats, les incidents et les écarts entre ce que les gens disent et ce qu’ils font effectivement.
La planification ne s’arrête pas à l’identification de clients potentiels. Décrivez comment l’offre sera fournie et quelles ressources seront nécessaires pour tenir la promesse. Selon l’entreprise, cela peut comprendre des fournisseurs, des stocks, du matériel, un espace physique ou numérique, des systèmes de paiement, du service à la clientèle et des heures de travail.
Notez les dépendances susceptibles de retarder le lancement : par exemple, recevoir des matériaux avant de produire, disposer d’un outil avant d’accepter des commandes ou confirmer une autorisation avant d’exercer dans un local. Attribuez chaque tâche à une personne responsable, même si, au début, cette personne est l’entrepreneur ou l’entrepreneuse. Distinguez les tâches indispensables à l’ouverture des améliorations qui peuvent attendre l’arrivée d’informations supplémentaires.
Le plan doit pouvoir évoluer. business.gov.au, le portail officiel australien destiné aux entreprises, indique que la planification sert à fixer des objectifs, à établir des priorités et à repérer les risques, et qu’il est conseillé de la réexaminer à mesure que l’entreprise évolue. Un document bref et à jour peut être plus utile qu’un plan détaillé que personne ne consulte.
Séparez les coûts de démarrage des coûts récurrents. Selon l’activité, les premiers peuvent comprendre du matériel, des stocks initiaux, l’aménagement d’un espace ou des démarches administratives. Les coûts récurrents peuvent inclure le loyer, les salaires, les services, les achats, les assurances, le marketing et les honoraires professionnels. Ils ne s’appliquent pas tous à toutes les entreprises : déterminez ceux qui concernent votre activité et vérifiez quels montants sont confirmés et lesquels sont estimés.
Projetez ensuite les revenus et les paiements par période — par exemple, mois par mois — et indiquez quand vous prévoyez de recevoir l’argent, et pas seulement quand une vente devrait avoir lieu. Une facture en attente de paiement et un paiement déjà effectué affectent la trésorerie à des moments différents. L’état ou la prévision des flux de trésorerie aide à visualiser les entrées, les sorties et le solde, ainsi que les périodes possibles où les fonds disponibles ne couvriraient pas les paiements prévus. business.gov.au recommande d’identifier et d’expliquer les chiffres estimés et de préciser si les montants comprennent ou excluent les taxes applicables en Australie, comme la GST ; le traitement fiscal concret dépend du lieu et de la situation de chaque entreprise.
Préparez des scénarios reposant sur des hypothèses explicites, par exemple des ventes inférieures, conformes ou supérieures à l’estimation initiale. Ce ne sont pas des prévisions certaines : ils servent à repérer les hypothèses qui ont le plus d’effet sur les besoins de trésorerie et les coûts ou décisions qui devraient être réexaminés. Mettez les projections à jour lorsque vous obtenez des données réelles issues du test ou du début des activités.
Le seuil de rentabilité estime le niveau auquel les revenus et les coûts s’équilibrent, sans perte ni bénéfice selon les hypothèses utilisées. Pour un seul produit ou service, la formule indicative est la suivante :
Quantité au seuil de rentabilité = coûts fixes ÷ (prix unitaire − coût variable unitaire)
Le calcul nécessite d’estimer les coûts fixes, le prix et le coût variable par unité. Si l’entreprise propose plusieurs offres, a des coûts semi-variables ou réalise des ventes qui varient selon la saison, l’analyse doit être plus détaillée. Il s’agit donc d’un outil de planification, et non d’une garantie de rentabilité ni d’un substitut à une comptabilité fondée sur les opérations réelles.
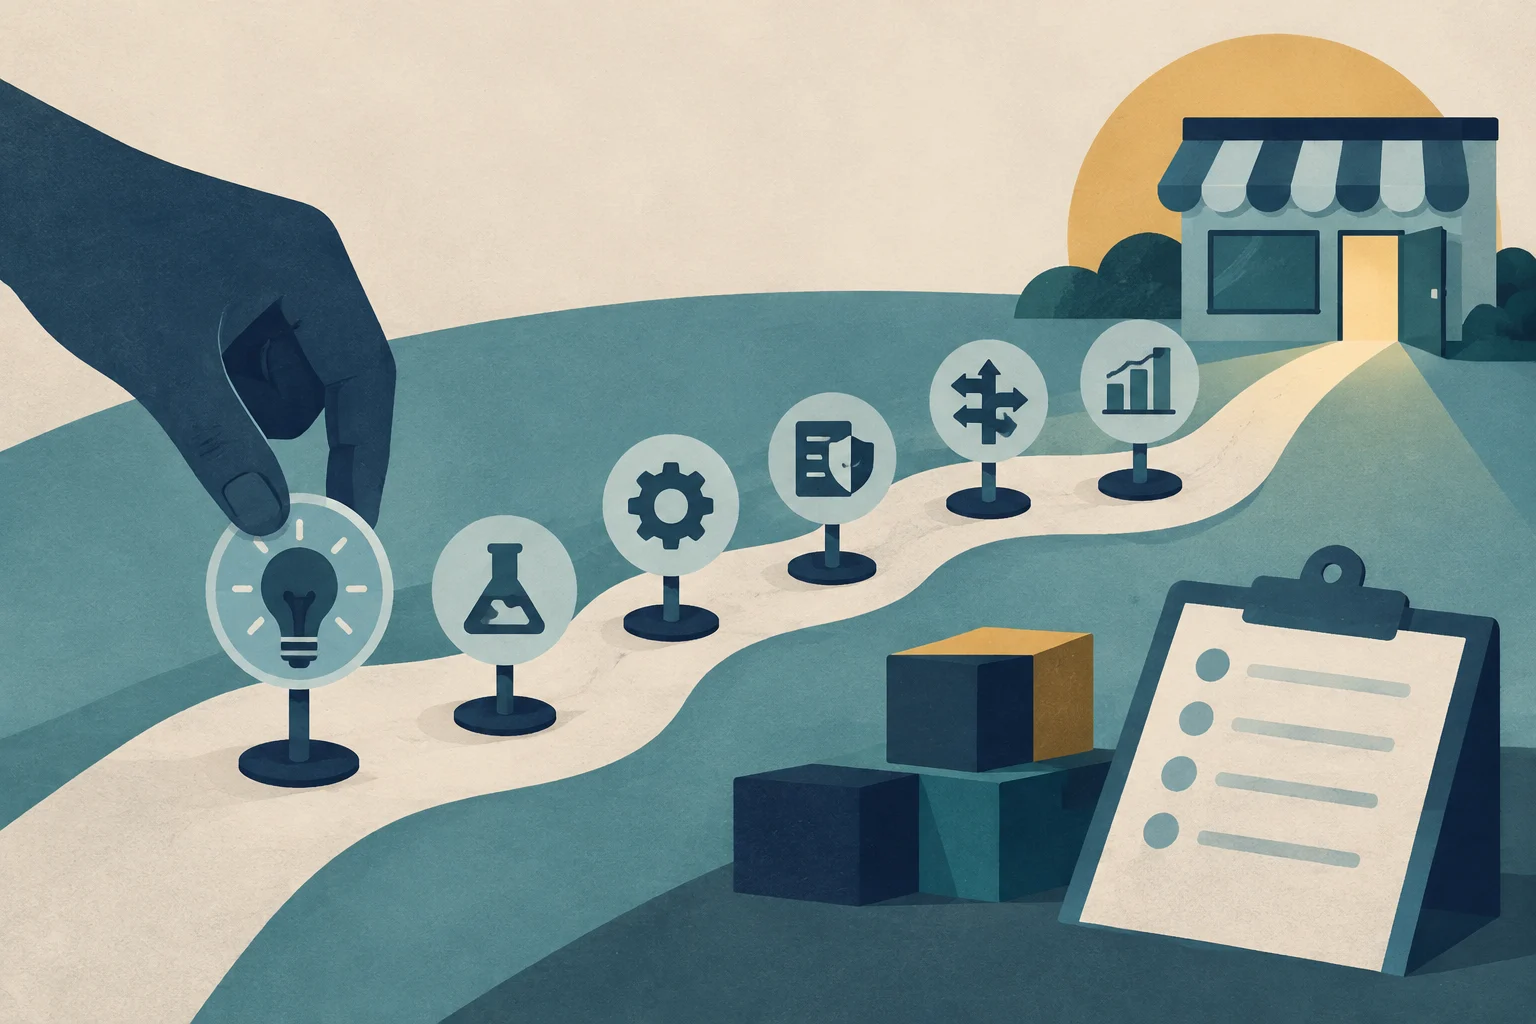
Un calendrier utile relie les tâches à leurs dépendances et aux décisions, au lieu de se limiter à fixer une date d’ouverture. Le modèle suivant est pédagogique ; il ne représente pas un calendrier réel et ne prescrit pas de délais. Adaptez les étapes clés à la complexité de l’entreprise et aux démarches locales.
| Étape clé | Points à vérifier | Responsable | Dépendance ou décision |
|---|---|---|---|
| Validation initiale | Entretiens, données de marché et solutions de remplacement consignés | Personne ou équipe désignée | Passer à un test ou réexaminer le client cible et la proposition |
| Test de l’offre | Hypothèse, limite de ressources et critère de réussite définis avant le démarrage | Personne ou équipe désignée | Comparer les résultats au critère convenu |
| Préparation opérationnelle | Fournisseurs, ressources, processus de livraison et coûts identifiés | Personne ou équipe désignée | Confirmer qu’il est possible de tenir l’offre prévue |
| Vérification locale | Exigences d’enregistrement, licences, impôts, emplacement et autres obligations vérifiés auprès de sources officielles | Responsable, avec l’aide d’un professionnel si nécessaire | Ne pas supposer que l’activité peut commencer avant d’avoir vérifié les exigences applicables |
| Décision de lancement | Trésorerie prévisionnelle, tâches critiques et risques réexaminés | Personnes habilitées à prendre une décision | Lancer, reporter ou modifier la portée |
| Examen après le lancement | Ventes, encaissements, coûts, incidents et commentaires des clients consignés | Personne ou équipe désignée | Ajuster l’offre, les opérations ou les prévisions |
Avant l’ouverture, préparez également une courte liste des risques et des hypothèses : ce qui pourrait échouer, les signes permettant de le détecter et les solutions de rechange envisageables. Par exemple, le retard d’un fournisseur peut obliger à modifier la date annoncée ou la disponibilité prévue ; la réponse concrète dépendra du produit, des engagements pris envers les clients et des obligations applicables.
Les exigences relatives à la création et à l’exploitation d’une entreprise dépendent du pays, de la région, de la municipalité, de l’activité et de la forme juridique. La SBA explique, dans le contexte des États-Unis, que l’emplacement peut avoir une incidence sur les impôts, le zonage et la réglementation, et que la structure de l’entreprise peut influer sur la responsabilité, la fiscalité, les démarches administratives et la capacité de financement. Ces explications concernent le contexte américain et ne doivent pas être transposées automatiquement à d’autres territoires.
Avant de vous engager pour un local, d’embaucher du personnel ou d’accepter des commandes, vérifiez auprès de sources officielles locales les enregistrements, licences, permis, règles de zonage, obligations fiscales et exigences propres au secteur qui s’appliquent. Vérifiez aussi s’il existe des renouvellements ou des conditions à remplir après l’enregistrement. Les exigences peuvent changer et varier même à l’intérieur d’un même pays.
La forme juridique peut avoir des conséquences en matière de responsabilité et d’obligations fiscales ou administratives. Le choix dépend de la législation locale et de la situation de l’entreprise ; les informations générales ne permettent pas de déterminer quelle option convient à chaque cas. Lorsque la décision a d’importantes conséquences juridiques, fiscales ou financières, il peut être nécessaire de consulter un professionnel qualifié dans la juridiction concernée. Ce guide ne remplace pas ces conseils.
Un bon plan ne supprime pas l’incertitude : il la rend visible et permet de la gérer. Après chaque test ou étape clé, consignez ce qui était prévu, ce qui s’est passé et ce qui a changé dans les hypothèses. Si les résultats ne confirment pas la proposition initiale, la réexaminer peut être une décision raisonnable ; poursuivre ne devrait pas dépendre uniquement des efforts déjà engagés.
La démarche pratique est simple : définir le client, étudier le problème et les solutions de remplacement, tester l’offre en fixant des limites claires, projeter les coûts et la trésorerie, organiser les dépendances et vérifier les règles locales. Chaque étape prépare ainsi la suivante, et le lancement devient une décision fondée sur les éléments disponibles plutôt qu’une promesse de réussite.
Cette feuille est un outil de travail original de Business Edition. Vous pouvez la copier dans un document ou l’imprimer pour la remplir avec votre équipe. Elle transforme la démarche de ce guide en actions et en preuves susceptibles d’être vérifiées ; elle ne reproduit pas une liste d’un autre organisme, ne certifie pas qu’une entreprise peut ouvrir et ne constitue pas une liste exhaustive des obligations.
Entreprise ou projet : ____________________
Activité et clientèle prévues : ____________________
Pays, État ou région et municipalité d’exercice : ____________________
Personne chargée de la coordination et version de la feuille : ____________________
Date de préparation : ____________________
Laissez chaque case décochée jusqu’à ce que l’action correspondante ait été vérifiée. Dans la colonne consacrée aux preuves, indiquez le document, l’observation ou la source officielle permettant de la justifier, ainsi que sa date. Ajoutez le responsable, l’échéance et la prochaine date de réexamen. Si un élément ne s’applique pas, écrivez « Sans objet » et expliquez pourquoi : une case vide ne signifie pas que la question est réglée. Si le travail est en cours, indiquez ce qu’il reste à faire.
L’échéance sert à organiser une tâche ; la prochaine date de réexamen indique quand vous revérifierez ses hypothèses ou sa validité. Une tâche terminée peut devoir être réexaminée si l’activité, l’emplacement, un fournisseur, les données relatives à la demande ou une règle change. Vérifiez les dépendances avant d’annoncer une date d’ouverture.
| État | Action et critère de vérification | Preuve et date | Responsable | Échéance | Prochain réexamen |
|---|---|---|---|---|---|
| ☐ | Client, problème et proposition de valeur. Décrire un segment précis, le problème observé et la différence à tester. Distinguer les faits des hypothèses. | ____________________ | __________ | __________ | __________ |
| ☐ | Demande et solutions de remplacement. Réunir des données pertinentes, écouter les clients potentiels et comparer les offres directes et indirectes ou les solutions utilisées actuellement. Noter les limites de l’échantillon et de la portée géographique. | ____________________ | __________ | __________ | __________ |
| ☐ | Test et hypothèse. Définir avant le démarrage ce qui sera testé, auprès de qui, pendant combien de temps, avec quelles ressources et quel résultat justifierait de poursuivre, de modifier ou d’arrêter le test. Comparer ensuite le résultat au critère. | ____________________ | __________ | __________ | __________ |
| ☐ | Ressources et dépendances. Énumérer les personnes, fournisseurs, équipements, systèmes et étapes nécessaires à la livraison de l’offre. Confirmer la disponibilité, les coûts et les solutions de rechange pour les dépendances critiques. | ____________________ | __________ | __________ | __________ |
| ☐ | Coûts et trésorerie. Distinguer les paiements initiaux et récurrents, les montants confirmés et estimés, les ventes et les dates d’encaissement. Examiner les scénarios et vérifier quels paiements risqueraient de ne pas être couverts. | ____________________ | __________ | __________ | __________ |
| ☐ | Étapes clés et responsables. Associer chaque étape clé à une preuve, à une personne, à une date et à ses dépendances. Déterminer quelle décision prendre si une condition critique n’est toujours pas remplie. | ____________________ | __________ | __________ | __________ |
| ☐ | Exigences applicables. Vérifier auprès de sources officielles les enregistrements, permis, règles relatives à l’emplacement, impôts et obligations sectorielles ou liées au personnel qui s’appliquent à l’activité et à la juridiction. Consigner les questions, renouvellements et consultations professionnelles nécessaires. | ____________________ | __________ | __________ | __________ |
Remplissez cette section pour chaque hypothèse importante. L’équipe fixe le critère en fonction du contexte ; il n’existe pas de nombre universel d’entretiens, d’inscriptions ou de commandes qui garantisse la viabilité.
Une réponse favorable, une inscription et une commande payée sont des éléments de preuve différents. Ne transformez pas un signe préliminaire en prévision de ventes. Si le test implique de l’argent ou des engagements envers des clients, vérifiez au préalable les conditions et les règles susceptibles de s’appliquer.
Pour chaque période choisie, indiquez le solde initial, les encaissements prévus, les paiements prévus et le solde final. À titre de vérification arithmétique, solde final prévisionnel = solde initial + encaissements prévus − paiements prévus. Repérez les chiffres estimés et les impôts ou autres éléments inclus ou exclus. Le bénéfice estimé et les liquidités disponibles ne sont pas la même chose : une vente dont le paiement est en attente n’apporte pas de trésorerie à ce moment-là.
Si le calendrier fait apparaître un déficit ou une dépendance non confirmée, consignez le problème, la personne chargée de le résoudre et la date à laquelle il sera réévalué. Cette feuille ne recommande aucun financement particulier et ne permet pas, à elle seule, de décider s’il est judicieux de contracter une dette. L’horizon doit être adapté à l’entreprise et prolongé lorsque les obligations ou la saisonnalité l’exigent.
Les ressources de la SBA sur la planification et le lancement constituent un point de départ américain pour déterminer les décisions à prendre concernant l’emplacement, la structure, les enregistrements, les licences et d’autres exigences. Ce sont des ressources de consultation ; elles ne signifient pas que toutes les obligations s’appliquent à toutes les entreprises ni qu’une décision valable aux États-Unis le serait dans un autre pays.
Pour une activité en Caroline du Nord, le portail officiel de l’État, « Start My Business », permet de trouver des ressources sur la structure et l’enregistrement, les licences, les impôts et d’autres questions. L’État précise qu’il n’existe pas de licence générique unique garantissant le respect de toutes les exigences. Vérifiez les exigences propres à l’activité, à l’État et à la municipalité ; ne considérez pas la vérification locale comme terminée parce qu’un enregistrement a été effectué.
La page « Business Registration » du North Carolina Department of Revenue (NCDOR) explique les voies d’enregistrement fiscal qu’il propose. La procédure et les renseignements nécessaires dépendent du type d’impôt et de la situation concernée. Utilisez la source officielle pour déterminer quel enregistrement s’applique et quel justificatif conserver ; cette feuille ne détermine pas vos obligations fiscales. Consultez aussi l’autorité compétente ou des professionnels qualifiés lorsqu’une question juridique, fiscale ou financière a une incidence sur la décision d’exercer.
Dans la colonne consacrée aux preuves, une référence au justificatif conservé en lieu sûr suffit. Ne copiez pas dans une feuille partagée des numéros d’identification fiscale, des coordonnées bancaires ni des données personnelles de clients ou d’employés.
Conditions critiques en suspens et effet sur le lancement : ____________________
Décision de l’équipe et motifs : ____________________
Personne responsable et date : ____________________
Prochain réexamen ou changement qui le déclenchera : ____________________
Cocher des cases permet d’organiser le travail, mais ne garantit ni la demande, ni la rentabilité, ni la conformité légale. Consignez les questions en suspens et les limites des éléments de preuve, puis mettez la feuille à jour lorsque vous disposez de nouvelles informations.
Préparez vos pièces avant le Guichet unique, vérifiez la signature et les frais, puis répondez à une éventuelle demande de régularisation.
Lire
Premiers repères pour créer une entreprise en Allemagne : démarches, trésorerie et interlocuteurs à Mössingen et dans l’Unterallgäu.
Lire
Guide pratique à l’intention des directeurs de travaux et des techniciens en prévention sur l’élaboration, l’approbation et la mise à jour du Plan de sécurité et de santé (PSS) en Espagne. Il examine la différence avec l’Étude de sécurité, les exigences légales du décret royal 1627/1997 et les protocoles à appliquer face aux risques graves.
Lire