Guia · 18.11.2026
Como apresentar e acompanhar o registo de uma empresa em França
Prepare os documentos para o Guichet unique, confirme a assinatura e os custos e responda a eventuais pedidos de correção.
Ler artigoJornalismo útil para compreender, gerir e fazer crescer uma empresa.
PesquisarVerifique a demanda, organize custos e fluxo de caixa e prepare o lançamento com uma lista imprimível de ações, evidências e revisões. Inclui caminhos oficiais para os Estados Unidos e a Carolina do Norte.
Uma ideia atraente não demonstra, por si só, que há clientes dispostos a pagar por ela. Antes de comprometer recursos importantes, convém esclarecer a quem se pretende atender, qual problema será resolvido e quais sinais permitiriam decidir se a proposta merece avançar. Depois, essas evidências podem ser traduzidas em números, tarefas e verificações concretas para preparar o lançamento.
Este guia propõe um processo flexível: pesquisar o mercado, testar as hipóteses, organizar as finanças e planejar a abertura. Ele não garante vendas nem substitui a verificação dos requisitos profissionais ou legais aplicáveis a cada atividade.
Comece delimitando o cliente-alvo. Em vez de descrevê-lo como «todo mundo», especifique que tipo de pessoa ou organização pode precisar da oferta, em que situação e onde está. Quanto mais específica for a descrição, mais fácil será escolher quem entrevistar, quais dados buscar e por quais canais chegar a clientes potenciais.
Formule também a proposta de valor: qual necessidade o produto ou serviço atende, que resultado o cliente busca e quais alternativas tem hoje. Uma proposta inicial pode ser expressa como uma hipótese, não como uma afirmação comprovada: «Acreditamos que [tipo de cliente] precisa de [solução] porque [problema ou contexto]».
Essa formulação ajuda a separar o que se sabe daquilo que ainda é apenas uma suposição. Por exemplo, o fato de um grupo dizer que uma ideia «parece boa» não demonstra que ele vá comprá-la. É importante descobrir o que as pessoas fazem atualmente, quais dificuldades encontram, quanto custa resolvê-las e o que teria de mudar para que considerassem uma alternativa.
A pesquisa de mercado pode combinar fontes existentes e contato direto com clientes potenciais. A Administração de Pequenas Empresas dos Estados Unidos (SBA) recomenda explorar questões como demanda, tamanho do mercado, localização dos clientes, saturação de ofertas semelhantes e preços das alternativas. Dados gerais podem orientar a pesquisa, mas talvez não descrevam com precisão suficiente um público específico.
Para conhecer melhor esse público, é possível realizar entrevistas, pesquisas ou questionários. As entrevistas costumam ser úteis para compreender experiências e motivações; as pesquisas podem ajudar a coletar respostas comparáveis de mais pessoas. Em ambos os casos, convém perguntar sobre comportamentos e situações concretas, além de opiniões: que solução usam hoje, com que frequência, o que consideram difícil e quanto pagaram — se for o caso — para resolver o problema.
Analise também os concorrentes diretos e indiretos. Não se trata apenas de contar negócios semelhantes: identifique o que oferecem, a que segmento se dirigem, como apresentam seus preços e quais pontos fortes ou limitações parecem relevantes para o cliente. Uma alternativa indireta pode ser uma solução caseira, outra categoria de produto ou simplesmente não fazer nada. O objetivo é compreender o contexto e definir que diferença faria sentido para o comprador, não afirmar sem evidências que a empresa será única.
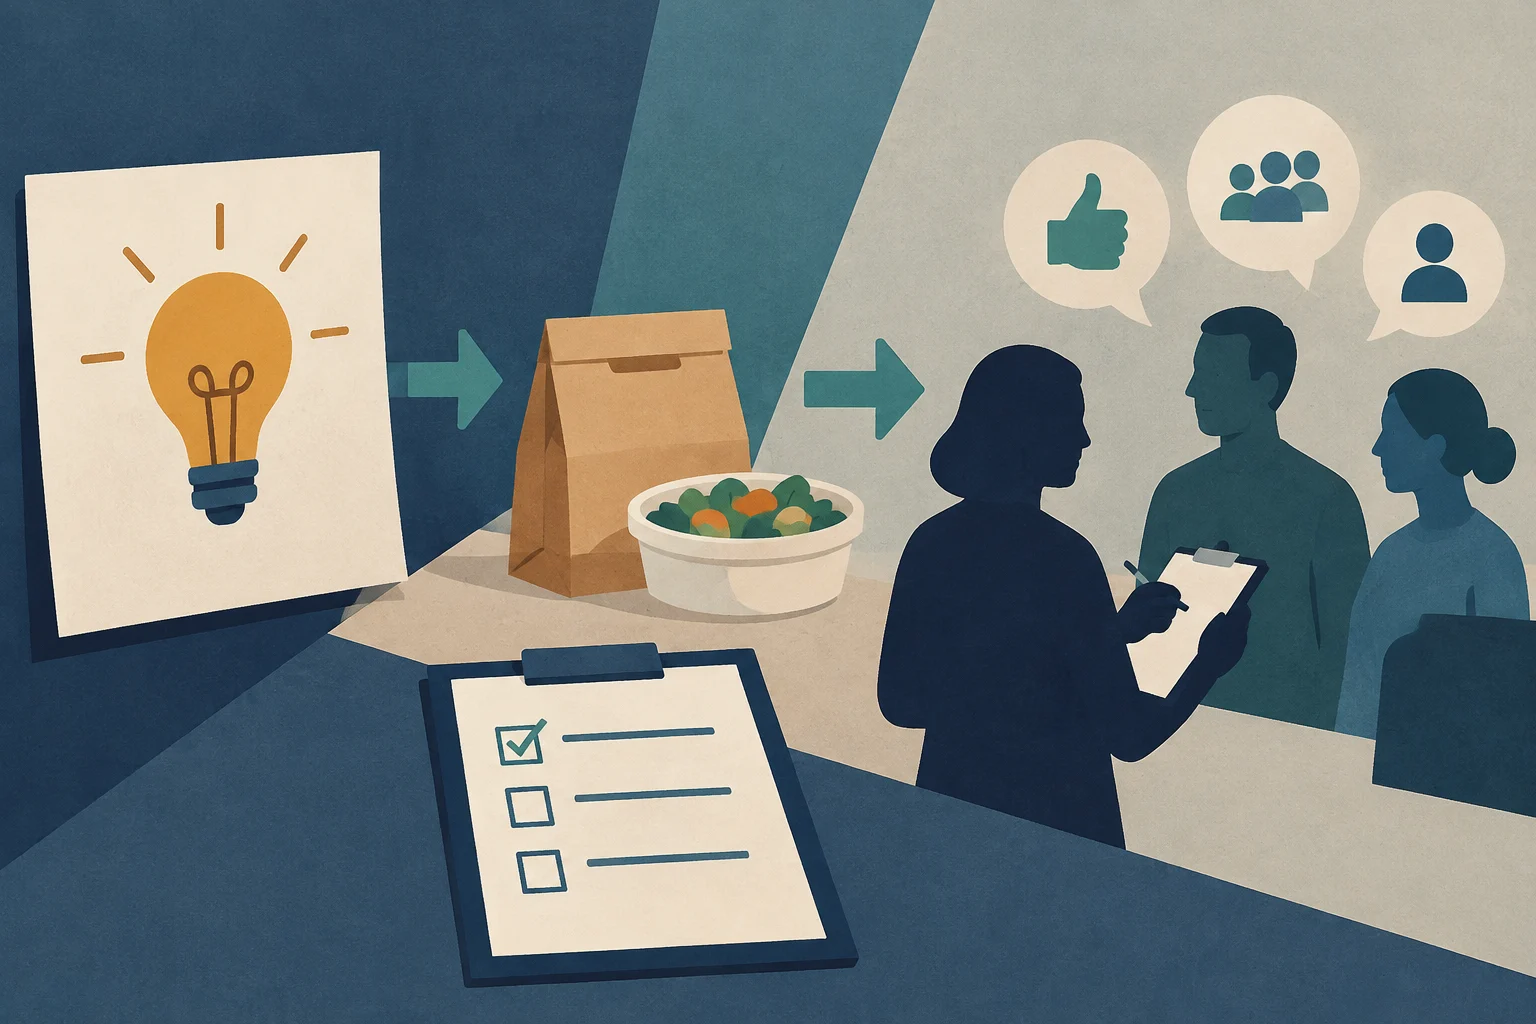
Antes de investir em uma versão completa, transforme as principais dúvidas em testes limitados. Um teste útil tem quatro componentes:
Por exemplo, uma empresa fictícia que esteja avaliando oferecer almoços para escritórios poderia entrevistar responsáveis por compras, apresentar um menu de teste e medir quantas pessoas solicitam informações sobre disponibilidade e preço. Se o interesse não atingir o critério definido previamente, a empresa poderia revisar o público, a oferta ou o canal antes de aumentar os gastos. O exemplo é fictício e não constitui uma previsão de resultados.
Interesse declarado, inscrições em uma lista e comentários favoráveis são sinais diferentes de uma compra. Se o teste incluir uma pré-venda, um pedido-piloto ou outro compromisso financeiro, é preciso explicar claramente as condições e verificar previamente se a atividade está sujeita a regras específicas. Seja qual for o método, registre resultados, ocorrências e diferenças entre o que as pessoas dizem e o que efetivamente fazem.
O planejamento não termina quando se identificam clientes potenciais. Descreva como a oferta será entregue e quais recursos são necessários para cumprir o que foi prometido. Dependendo do negócio, isso pode incluir fornecedores, estoque, equipamentos, espaço físico ou digital, sistemas de pagamento, atendimento ao cliente e horas de trabalho.
Anote as dependências que podem atrasar o lançamento: por exemplo, receber materiais antes de produzir, dispor de uma ferramenta antes de aceitar pedidos ou confirmar uma licença antes de operar em um estabelecimento. Atribua uma pessoa responsável a cada tarefa, mesmo que, no início, essa pessoa seja quem empreende. Diferencie as tarefas necessárias para abrir das melhorias que podem esperar até haver mais informações.
O plano deve poder mudar. O business.gov.au, portal oficial australiano para empresas, aponta que o planejamento serve para definir objetivos, organizar prioridades e identificar riscos, e que convém revisá-lo à medida que o negócio evolui. Um documento breve e atualizado pode ser mais útil do que um plano extenso que não é consultado.
Separe os custos iniciais dos custos recorrentes. Os primeiros podem incluir, dependendo da atividade, equipamentos, estoque inicial, adaptação de um espaço ou procedimentos administrativos. Os recorrentes podem abranger aluguel, salários, serviços, compras, seguros, marketing e honorários profissionais. Nem todos se aplicam a todos os negócios: identifique os custos próprios da sua operação e descubra quais valores estão confirmados e quais são estimativas.
Em seguida, projete receitas e pagamentos por período — por exemplo, mês a mês — e inclua quando espera receber o dinheiro, não apenas quando faria uma venda. Uma fatura pendente de pagamento e uma despesa já paga afetam o caixa em momentos diferentes. O demonstrativo ou a previsão do fluxo de caixa ajuda a visualizar entradas, saídas e saldo, bem como possíveis períodos em que os recursos disponíveis não seriam suficientes para cobrir os pagamentos previstos. O business.gov.au recomenda identificar e explicar os valores estimados e deixar claro se incluem ou excluem impostos aplicáveis na Austrália, como o GST; o tratamento fiscal específico depende do local e da situação de cada empresa.
Prepare cenários com hipóteses explícitas, como vendas abaixo, dentro ou acima da estimativa inicial. Não são previsões garantidas: servem para observar quais hipóteses afetam mais as necessidades de caixa e quais custos ou decisões precisariam ser revistos. Atualize as projeções quando obtiver dados reais do teste ou do início das operações.
O ponto de equilíbrio estima o nível em que receitas e custos se igualam, sem perda nem lucro, de acordo com as hipóteses utilizadas. Para um único produto ou serviço, uma fórmula indicativa é:
Unidades para atingir o ponto de equilíbrio = custos fixos ÷ (preço por unidade − custo variável por unidade)
O cálculo exige estimativas dos custos fixos, do preço e do custo variável por unidade. Se houver várias ofertas, custos semivariáveis ou vendas que mudam conforme a estação, a análise precisará de mais detalhes. Por isso, é uma ferramenta de planejamento, não uma garantia de rentabilidade nem um substituto da contabilidade baseada em operações reais.
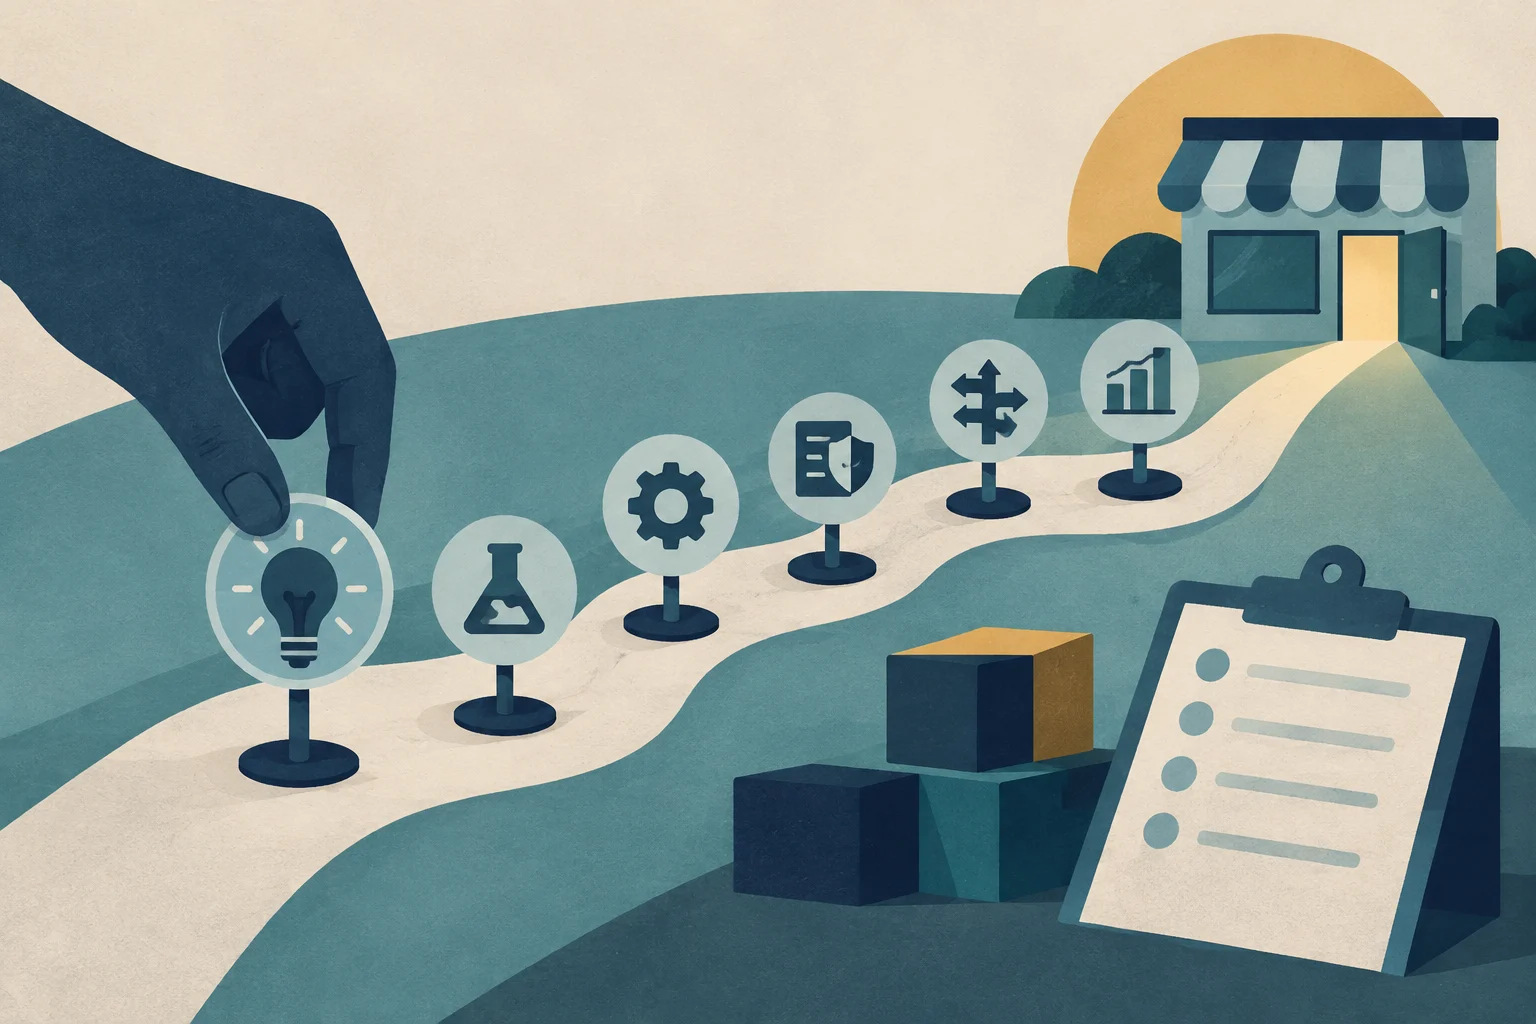
Um cronograma útil relaciona tarefas a dependências e decisões, em vez de se limitar a definir uma data de abertura. O modelo a seguir é didático; não representa um cronograma real nem determina prazos. Adapte os marcos à complexidade do negócio e aos procedimentos locais.
| Marco | O que deve ser verificado | Responsável | Dependência ou decisão |
|---|---|---|---|
| Validação inicial | Entrevistas, dados de mercado e alternativas documentados | Pessoa ou equipe designada | Avançar para um teste ou revisar o cliente e a proposta |
| Teste da oferta | Hipótese, limite de recursos e critério de sucesso definidos antes do início | Pessoa ou equipe designada | Comparar os resultados com o critério acordado |
| Preparação operacional | Fornecedores, recursos, processo de entrega e custos identificados | Pessoa ou equipe designada | Confirmar que é possível cumprir a oferta prevista |
| Verificação local | Requisitos de registro, licenças, impostos, localização e outras obrigações verificados em fontes oficiais | Pessoa responsável, com apoio profissional se necessário | Não presumir que é possível operar até verificar o que se aplica |
| Decisão de lançamento | Fluxo de caixa previsto, tarefas críticas e riscos revisados | Pessoas com poder de decisão | Lançar, adiar ou alterar o escopo |
| Revisão posterior | Vendas, recebimentos, custos, ocorrências e comentários de clientes registrados | Pessoa ou equipe designada | Ajustar a oferta, a operação ou as projeções |
Antes de abrir, prepare também uma lista breve de riscos e hipóteses: o que pode dar errado, quais sinais permitiriam detectar o problema e qual alternativa seria considerada. Por exemplo, um atraso de fornecedor pode exigir a alteração da data ou da disponibilidade anunciada; a resposta concreta dependerá do produto, dos compromissos com os clientes e das obrigações aplicáveis.
Os requisitos para criar e operar uma empresa dependem do país, da região, do município, da atividade e da forma jurídica. A SBA descreve, nos Estados Unidos, como a localização pode afetar impostos, zoneamento e regulamentação, e como a estrutura empresarial pode influenciar a responsabilidade, a tributação, os procedimentos e a capacidade de obter financiamento. Essas explicações dizem respeito ao contexto dos Estados Unidos e não devem ser automaticamente aplicadas a outros territórios.
Antes de se comprometer com um estabelecimento, contratar funcionários ou aceitar pedidos, verifique em fontes oficiais locais quais registros, licenças, autorizações, regras de zoneamento, obrigações tributárias e requisitos setoriais se aplicam. Confirme também se há renovações ou condições posteriores ao registro. Os requisitos podem mudar e variar até mesmo dentro de um mesmo país.
A forma jurídica pode ter consequências relativas à responsabilidade e a obrigações fiscais ou administrativas. A escolha depende da legislação local e das circunstâncias do negócio; informações gerais não permitem determinar qual opção se aplica a cada caso. Quando a decisão tiver implicações jurídicas, tributárias ou financeiras importantes, pode ser necessário consultar um profissional qualificado na jurisdição pertinente. Este guia não substitui esse aconselhamento.
Um bom plano não elimina a incerteza: torna-a visível e permite gerenciá-la. Depois de cada teste ou marco, registre o que era esperado, o que aconteceu e o que mudou nas hipóteses. Se os resultados não sustentarem a proposta inicial, revisá-la pode ser uma decisão razoável; seguir em frente não deve depender apenas do esforço já investido.
A sequência prática é simples: definir o cliente, pesquisar o problema e as alternativas, testar a oferta com limites claros, projetar custos e fluxo de caixa, organizar dependências e verificar as regras locais. Assim, cada etapa prepara a seguinte, e o lançamento se torna uma decisão baseada nas evidências disponíveis, não uma promessa de sucesso.
Esta folha é uma ferramenta de trabalho original da Business Edition. Você pode copiá-la para um documento ou imprimi-la e preenchê-la com sua equipe. Ela transforma o processo deste guia em ações e evidências que podem ser revisadas; não reproduz uma lista de outra instituição, não certifica que uma empresa pode abrir e não é uma lista exaustiva de obrigações.
Negócio ou projeto: ____________________
Atividade e cliente previstos: ____________________
País, estado ou região e município de operação: ____________________
Pessoa que coordena e versão da folha: ____________________
Data de preparação: ____________________
Deixe cada caixa desmarcada até verificar a ação correspondente. Na coluna de evidências, registre o documento, a observação ou a fonte oficial que a justifica, bem como a data. Acrescente responsável, prazo e próxima revisão. Se algo não se aplicar, escreva «Não se aplica» e explique o motivo: uma caixa vazia não significa que o assunto esteja resolvido. Se o trabalho estiver em andamento, indique o que falta.
A data-limite organiza uma tarefa; a próxima revisão indica quando você voltará a verificar as hipóteses ou a validade. Uma tarefa concluída pode precisar de nova revisão se a atividade, a localização, um fornecedor, os dados de demanda ou uma norma mudarem. Verifique as dependências antes de prometer uma data de abertura.
| Status | Ação e critério de verificação | Evidência e data | Responsável | Data-limite | Próxima revisão |
|---|---|---|---|---|---|
| ☐ | Cliente, problema e proposta de valor. Descrever um segmento específico, o problema observado e a diferença que se pretende testar. Separar fatos de hipóteses. | ____________________ | __________ | __________ | __________ |
| ☐ | Demanda e alternativas. Reunir dados pertinentes, ouvir clientes potenciais e comparar ofertas diretas, indiretas ou soluções atuais. Anotar os limites da amostra e do alcance geográfico. | ____________________ | __________ | __________ | __________ |
| ☐ | Teste e hipótese. Definir antes do início o que será testado, com quem, por quanto tempo, com quais recursos e que resultado justificaria avançar, mudar ou interromper o teste. Depois, comparar o resultado com o critério. | ____________________ | __________ | __________ | __________ |
| ☐ | Recursos e dependências. Listar pessoas, fornecedores, equipamentos, sistemas e etapas para entregar a oferta. Confirmar disponibilidade, custos e alternativas para as dependências críticas. | ____________________ | __________ | __________ | __________ |
| ☐ | Custos e fluxo de caixa. Distinguir pagamentos iniciais e recorrentes, valores confirmados e estimados, vendas e datas de recebimento. Revisar cenários e verificar quais pagamentos poderiam ficar sem cobertura. | ____________________ | __________ | __________ | __________ |
| ☐ | Marcos e responsáveis. Relacionar cada marco a uma evidência, uma pessoa, uma data e suas dependências. Identificar qual decisão deve ser tomada se uma condição crítica continuar pendente. | ____________________ | __________ | __________ | __________ |
| ☐ | Requisitos aplicáveis. Verificar em fontes oficiais os registros, as autorizações, a localização, os impostos e as obrigações setoriais ou relativas a funcionários que se apliquem à atividade e à jurisdição. Registrar dúvidas, renovações e consultas profissionais necessárias. | ____________________ | __________ | __________ | __________ |
Preencha este bloco para cada hipótese importante. A equipe define o critério conforme o contexto; não existe um número universal de entrevistas, inscrições ou pedidos que garanta viabilidade.
Uma resposta favorável, uma inscrição e um pedido pago são evidências diferentes. Não transforme um sinal preliminar em uma previsão de vendas. Se o teste envolver dinheiro ou compromissos com clientes, verifique previamente as condições e as regras que possam afetá-lo.
Para cada período escolhido, anote o saldo inicial, os recebimentos previstos, os pagamentos previstos e o saldo final. Como verificação aritmética, saldo final previsto = saldo inicial + recebimentos previstos − pagamentos previstos. Identifique quais valores são estimativas e quais impostos ou outros itens estão incluídos ou excluídos. O lucro estimado e o dinheiro disponível não são a mesma coisa: uma venda ainda não recebida não gera caixa naquele momento.
Se o cronograma mostrar um déficit ou uma dependência ainda não confirmada, registre a ocorrência, quem deve resolvê-la e quando será reavaliada. A folha não recomenda uma forma específica de financiamento nem decide, por si só, se vale a pena assumir uma dívida. O horizonte deve ser adaptado ao negócio e ampliado quando as obrigações ou a sazonalidade exigirem.
As referências da SBA sobre planejamento e lançamento oferecem um ponto de partida nos Estados Unidos para identificar decisões relativas à localização, à estrutura, aos registros, às licenças e a outros requisitos. São caminhos de consulta; não significam que todas as obrigações se apliquem a todos os negócios nem que uma decisão válida nos Estados Unidos também seja válida em outro país.
Para uma atividade na Carolina do Norte, o portal oficial do estado, «Start My Business», permite localizar recursos sobre estrutura e registro, licenças, impostos e outros assuntos. O próprio estado alerta que não existe uma única licença genérica que garanta o cumprimento de todos os requisitos. Verifique o que se aplica à atividade, ao estado e ao município; não considere concluída a verificação local apenas por ter feito um registro.
A página «Business Registration» do North Carolina Department of Revenue (NCDOR) explica as formas de registro tributário disponíveis. O procedimento e os dados necessários dependem do tipo de imposto e da situação aplicável. Use a fonte oficial para determinar qual registro é necessário e que comprovante deve ser guardado; esta folha não determina suas obrigações fiscais. Consulte também a autoridade competente ou profissionais qualificados quando uma dúvida jurídica, tributária ou financeira afetar a decisão de operar.
Na coluna de evidências, basta indicar a referência ao comprovante guardado em local seguro. Não copie em uma folha compartilhada números de identificação fiscal, dados bancários nem dados pessoais de clientes ou funcionários.
Condições críticas pendentes e efeito sobre o lançamento: ____________________
Decisão da equipe e motivos: ____________________
Pessoa responsável e data: ____________________
Próxima revisão ou mudança que a desencadeará: ____________________
Marcar as caixas organiza o trabalho, mas não garante demanda, rentabilidade nem conformidade legal. Preserve as dúvidas e os limites das evidências e atualize a folha quando tiver novas informações.
Prepare os documentos para o Guichet unique, confirme a assinatura e os custos e responda a eventuais pedidos de correção.
Ler artigo
Primeiros passos para criar uma empresa na Alemanha: prepare os registos, planeie a tesouraria e procure apoio em Mössingen e no Unterallgäu.
Ler artigo
Guia prático para diretores de obra e técnicos de prevenção sobre a elaboração, aprovação e atualização do Plano de Segurança e Saúde (PSS) em Espanha. Analisa a diferença em relação ao Estudo de Segurança, os requisitos legais do Real Decreto 1627/1997 e os protocolos perante riscos graves.
Ler artigo