Guía · 18.11.2026
Cómo presentar y seguir el alta de una empresa en Francia
Qué preparar antes de entrar en el Guichet unique, cómo revisar la firma y las tasas y qué hacer si el expediente pide una corrección.
Leer contenidoPeriodismo útil para entender, gestionar y hacer crecer una empresa.
BuscarComprueba la demanda, organiza costes y caja y prepara el lanzamiento con una lista imprimible de acciones, evidencias y revisiones. Incluye rutas oficiales para Estados Unidos y Carolina del Norte.
Una idea atractiva no demuestra por sí sola que haya clientes dispuestos a pagar por ella. Antes de comprometer recursos importantes, conviene aclarar a quién se quiere servir, qué problema se resolverá y qué señales permitirían decidir si la propuesta merece avanzar. Después, esa evidencia puede traducirse en números, tareas y verificaciones concretas para preparar el lanzamiento.
Esta guía propone un proceso flexible: investigar el mercado, probar los supuestos, ordenar las finanzas y planificar la puesta en marcha. No garantiza ventas ni sustituye la revisión de requisitos profesionales o legales aplicables a cada actividad.
Empieza delimitando el cliente objetivo. En lugar de describirlo como «todo el mundo», concreta qué tipo de persona u organización podría necesitar la oferta, en qué situación y dónde se encuentra. Cuanto más específica sea la descripción, más fácil será elegir a quién entrevistar, qué datos buscar y por qué canales llegar a potenciales clientes.
Formula también la propuesta de valor: qué necesidad atiende el producto o servicio, qué resultado busca el cliente y qué alternativas tiene hoy. Una propuesta inicial puede expresarse como una hipótesis, no como una afirmación probada: «Creemos que [tipo de cliente] necesita [solución] porque [problema o contexto]».
Esta formulación ayuda a separar lo que se sabe de lo que todavía se supone. Por ejemplo, que un grupo diga que una idea «suena bien» no demuestra que la vaya a comprar. Interesa averiguar qué hace actualmente, qué dificultades encuentra, cuánto le cuesta resolverlas y qué tendría que cambiar para que considerase una alternativa.
La investigación de mercado puede combinar fuentes existentes y contacto directo con posibles clientes. La Administración de Pequeñas Empresas de Estados Unidos (SBA) recomienda explorar cuestiones como la demanda, el tamaño del mercado, la ubicación de los clientes, la saturación de ofertas similares y los precios de las alternativas. Los datos generales pueden orientar la búsqueda, pero quizá no describan con suficiente precisión a un público concreto.
Para conocer mejor a ese público, se pueden realizar entrevistas, encuestas o cuestionarios. Las entrevistas suelen ser útiles para entender experiencias y motivos; las encuestas pueden ayudar a recoger respuestas comparables de más personas. En ambos casos, conviene preguntar por conductas y situaciones concretas, además de opiniones: qué solución utilizan hoy, con qué frecuencia, qué les resulta difícil y qué han pagado —si corresponde— para resolverlo.
Analiza también a los competidores directos e indirectos. No se trata solo de contar negocios parecidos: identifica qué ofrecen, a qué segmento se dirigen, cómo presentan sus precios y qué fortalezas o carencias parecen relevantes para el cliente. Una alternativa indirecta puede ser una solución casera, otra categoría de producto o simplemente no hacer nada. El objetivo es entender el contexto y precisar qué diferencia tendría sentido para el comprador, no afirmar que la empresa será única sin evidencia.
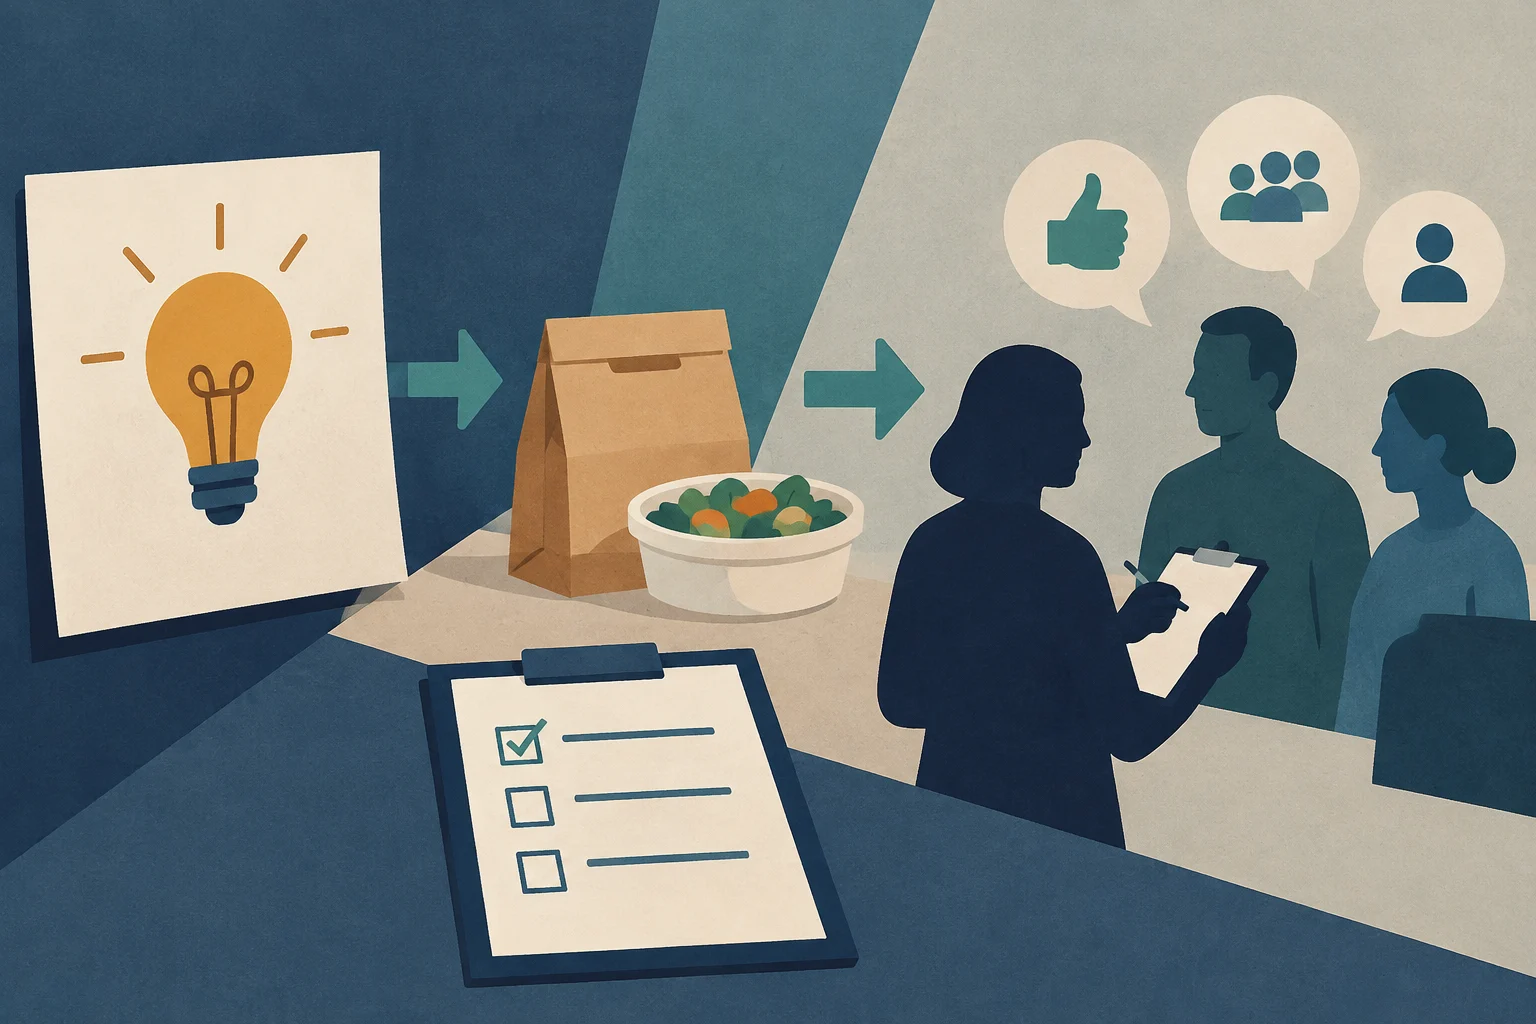
Antes de invertir en una versión completa, convierte las dudas principales en pruebas acotadas. Una prueba útil tiene cuatro componentes:
Por ejemplo, una empresa ficticia que estudia ofrecer almuerzos para oficinas podría entrevistar a responsables de compra, presentar un menú de prueba y medir cuántas personas solicitan información sobre disponibilidad y precio. Si el interés no alcanza el criterio fijado de antemano, podría revisar el público, la oferta o el canal antes de ampliar el gasto. El ejemplo es ficticio y no constituye una predicción de resultados.
Interés declarado, registros en una lista o comentarios favorables son señales distintas de una compra. Si la prueba incluye una preventa, un pedido piloto u otro compromiso económico, hay que explicar con claridad sus condiciones y comprobar antes si la actividad está sujeta a normas específicas. Sea cual sea el método, registra resultados, incidencias y diferencias entre lo que la gente dice y lo que efectivamente hace.
La planificación no termina al identificar clientes potenciales. Describe cómo se entregará la oferta y qué recursos hacen falta para cumplir lo prometido. Según el negocio, esto puede incluir proveedores, inventario, equipos, espacio físico o digital, sistemas de cobro, atención al cliente y horas de trabajo.
Anota las dependencias que podrían retrasar el lanzamiento: por ejemplo, recibir materiales antes de producir, disponer de una herramienta antes de aceptar pedidos o confirmar un permiso antes de operar desde un local. Asigna una persona responsable a cada tarea, incluso si al principio esa persona es quien emprende. Distingue las tareas necesarias para abrir de las mejoras que pueden esperar a que haya más información.
El plan debe poder cambiar. business.gov.au, el portal oficial australiano para empresas, señala que la planificación sirve para fijar objetivos, ordenar prioridades e identificar riesgos, y que conviene revisarla a medida que evoluciona el negocio. Un documento breve y actualizado puede ser más útil que un plan extenso que no se consulta.
Separa los costes iniciales de los costes recurrentes. Los primeros pueden incluir, según la actividad, equipos, inventario inicial, adecuación de un espacio o trámites. Los recurrentes pueden comprender alquiler, salarios, servicios, compras, seguros, marketing y honorarios profesionales. No todos se aplican a todos los negocios: identifica los propios de tu operación y averigua qué importes están confirmados y cuáles son estimaciones.
Después proyecta ingresos y pagos por periodos —por ejemplo, mes a mes— e incluye cuándo esperas recibir el dinero, no solo cuándo realizarías una venta. Una factura pendiente de cobro y un pago ya realizado afectan la caja en momentos distintos. El estado o previsión de flujo de caja ayuda a ver entradas, salidas y saldo, así como posibles periodos en los que los fondos disponibles no cubrirían los pagos previstos. business.gov.au recomienda etiquetar y explicar las cifras estimadas y dejar claro si incluyen o excluyen impuestos aplicables en Australia, como el GST; el tratamiento fiscal concreto depende del lugar y de la situación de cada empresa.
Prepara escenarios con supuestos explícitos, como ventas por debajo, en línea o por encima de la estimación inicial. No son pronósticos seguros: sirven para observar qué supuestos afectan más a las necesidades de efectivo y qué costes o decisiones habría que revisar. Actualiza las proyecciones cuando obtengas datos reales de la prueba o del inicio de operaciones.
El punto de equilibrio estima el nivel en el que los ingresos y los costes se igualan, sin pérdida ni ganancia según los supuestos utilizados. Para un solo producto o servicio, una fórmula orientativa es:
Unidades de equilibrio = costes fijos ÷ (precio por unidad − coste variable por unidad)
El cálculo requiere estimar costes fijos, precio y coste variable por unidad. Si hay varias ofertas, costes semivariables o ventas que cambian según la temporada, el análisis necesita más detalle. Por eso, es una herramienta de planificación, no una garantía de rentabilidad ni un sustituto de la contabilidad basada en operaciones reales.
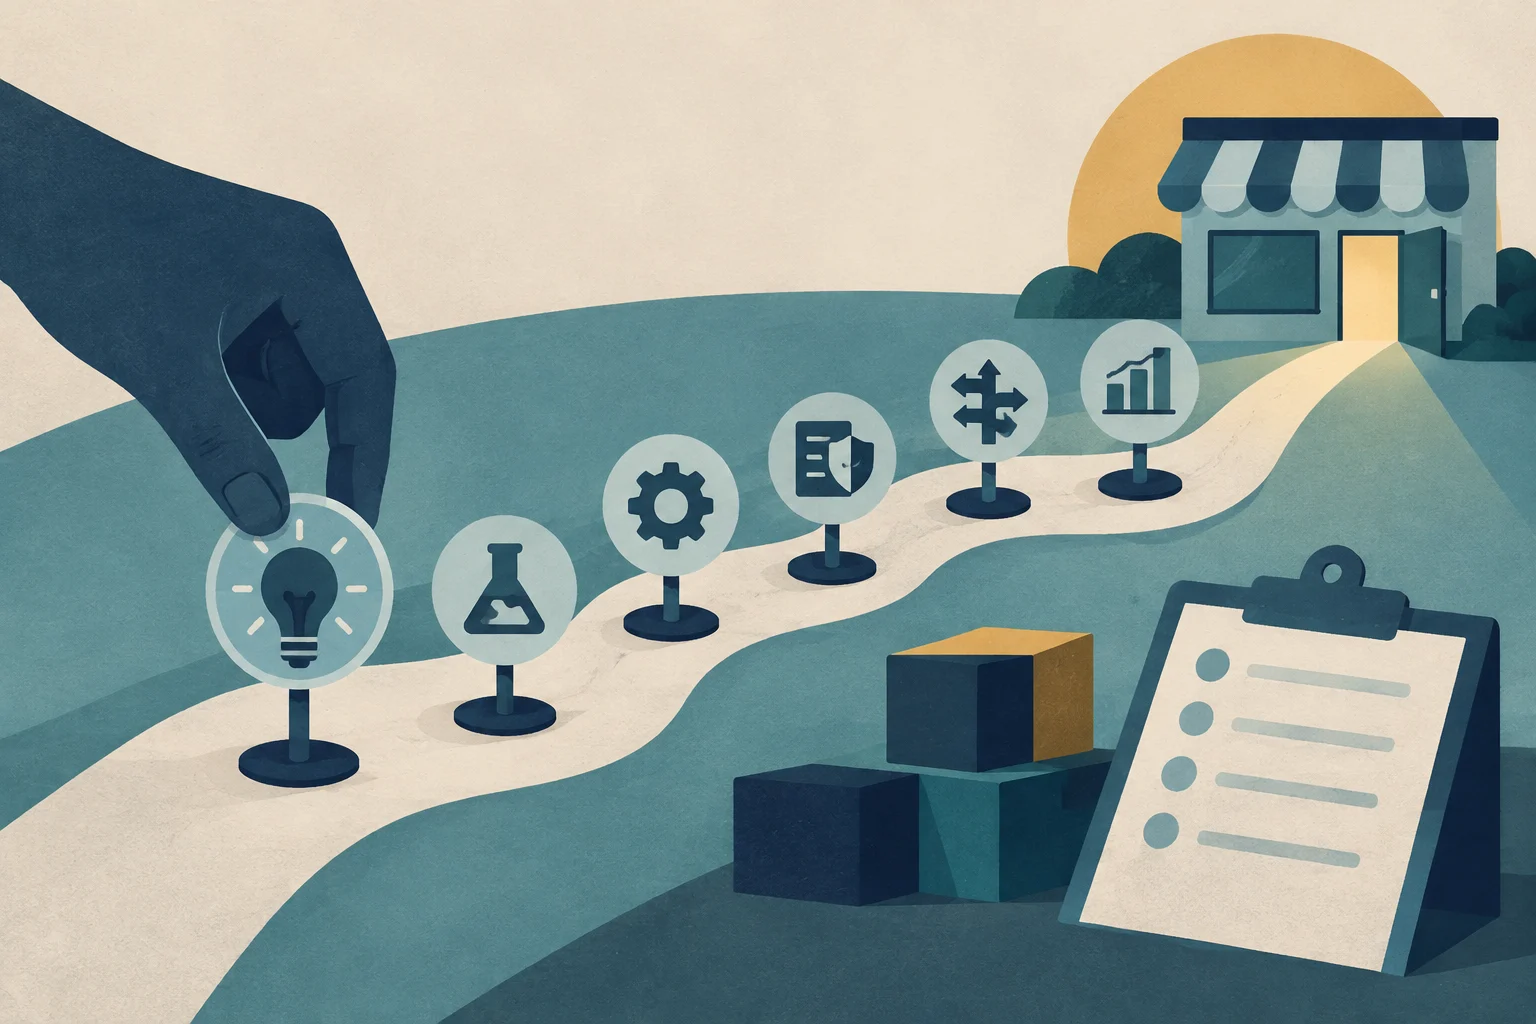
Un calendario útil conecta tareas con dependencias y decisiones, en vez de limitarse a fijar una fecha de apertura. La siguiente plantilla es didáctica; no representa un calendario real ni prescribe plazos. Adapta los hitos a la complejidad del negocio y a los trámites locales.
| Hito | Qué debe comprobarse | Responsable | Dependencia o decisión |
|---|---|---|---|
| Validación inicial | Entrevistas, datos de mercado y alternativas documentadas | Persona o equipo asignado | Avanzar a una prueba o revisar cliente y propuesta |
| Prueba de la oferta | Hipótesis, límite de recursos y criterio de éxito definidos antes de empezar | Persona o equipo asignado | Comparar resultados con el criterio acordado |
| Preparación operativa | Proveedores, recursos, proceso de entrega y costes identificados | Persona o equipo asignado | Confirmar que se puede cumplir la oferta prevista |
| Verificación local | Requisitos de registro, licencias, impuestos, ubicación y otras obligaciones comprobados en fuentes oficiales | Persona responsable, con apoyo profesional si hace falta | No asumir que se puede operar hasta verificar lo aplicable |
| Decisión de lanzamiento | Caja prevista, tareas críticas y riesgos revisados | Personas con capacidad de decisión | Lanzar, aplazar o modificar el alcance |
| Revisión posterior | Ventas, cobros, costes, incidencias y comentarios de clientes registrados | Persona o equipo asignado | Ajustar la oferta, la operación o las previsiones |
Antes de abrir, prepara además una lista breve de riesgos y supuestos: qué podría fallar, qué señales permitirían detectarlo y qué alternativa se consideraría. Por ejemplo, una demora de un proveedor puede exigir cambiar la fecha o la disponibilidad anunciada; la respuesta concreta dependerá del producto, los compromisos con clientes y las obligaciones aplicables.
Los requisitos para crear y operar una empresa dependen del país, la región, el municipio, la actividad y la forma jurídica. La SBA describe en Estados Unidos cómo la ubicación puede afectar impuestos, zonificación y regulación, y cómo la estructura empresarial puede incidir en responsabilidad, fiscalidad, trámites y capacidad de financiación. Esas explicaciones se refieren a su contexto estadounidense y no deben trasladarse automáticamente a otros territorios.
Antes de comprometerse con un local, contratar personal o aceptar pedidos, comprueba en fuentes oficiales locales qué registros, licencias, permisos, reglas de zonificación, obligaciones tributarias y requisitos sectoriales corresponden. Confirma también si existen renovaciones o condiciones posteriores al alta. Los requisitos pueden cambiar y variar incluso dentro de un mismo país.
La forma jurídica puede tener consecuencias de responsabilidad y obligaciones fiscales o administrativas. La elección depende de la legislación local y de las circunstancias del negocio; la información general no permite determinar qué opción corresponde a cada caso. Cuando la decisión tenga implicaciones jurídicas, tributarias o financieras importantes, puede ser necesario consultar a un profesional cualificado en la jurisdicción pertinente. Esta guía no sustituye ese asesoramiento.
Un buen plan no elimina la incertidumbre: la hace visible y permite gestionarla. Después de cada prueba o hito, registra qué se esperaba, qué ocurrió y qué cambió en las hipótesis. Si los resultados no respaldan la propuesta inicial, revisarla puede ser una decisión razonable; seguir adelante no debería depender solo del esfuerzo ya invertido.
La secuencia práctica es sencilla: definir el cliente, investigar el problema y las alternativas, probar la oferta con límites claros, proyectar costes y caja, organizar dependencias y verificar las reglas locales. Así, cada paso prepara el siguiente y el lanzamiento se convierte en una decisión basada en evidencia disponible, no en una promesa de éxito.
Esta hoja es una herramienta de trabajo original de Business Edition. Puedes copiarla en un documento o imprimirla y completarla con tu equipo. Convierte el proceso de esta guía en acciones y evidencias revisables; no reproduce una lista de otra institución, no certifica que una empresa pueda abrir y no es una lista exhaustiva de obligaciones.
Negocio o proyecto: ____________________
Actividad y cliente previstos: ____________________
País, estado o región y municipio de operación: ____________________
Persona que coordina y versión de la hoja: ____________________
Fecha de preparación: ____________________
Deja cada casilla sin marcar hasta comprobar la acción correspondiente. En la columna de evidencia, registra el documento, la observación o la fuente oficial que permite justificarla y su fecha. Añade responsable, plazo y próxima revisión. Si algo no se aplica, escribe «No aplica» y explica por qué: una casilla vacía no significa que el asunto esté resuelto. Si el trabajo está en curso, indica qué falta.
La fecha límite organiza una tarea; la próxima revisión indica cuándo volverás a comprobar sus supuestos o su vigencia. Una tarea terminada puede necesitar otra revisión si cambia la actividad, la ubicación, un proveedor, los datos de demanda o una norma. Revisa las dependencias antes de prometer una fecha de apertura.
| Estado | Acción y criterio de comprobación | Evidencia y fecha | Responsable | Fecha límite | Próxima revisión |
|---|---|---|---|---|---|
| ☐ | Cliente, problema y propuesta de valor. Describir un segmento concreto, el problema observado y la diferencia que se quiere probar. Separar hechos de hipótesis. | ____________________ | __________ | __________ | __________ |
| ☐ | Demanda y alternativas. Reunir datos pertinentes, escuchar a posibles clientes y comparar ofertas directas, indirectas o soluciones actuales. Anotar límites de la muestra y del alcance geográfico. | ____________________ | __________ | __________ | __________ |
| ☐ | Prueba e hipótesis. Definir antes de empezar qué se probará, con quién, durante cuánto tiempo, con qué recursos y qué resultado justificaría avanzar, cambiar o detener la prueba. Comparar después resultado y criterio. | ____________________ | __________ | __________ | __________ |
| ☐ | Recursos y dependencias. Listar personas, proveedores, equipos, sistemas y pasos para entregar la oferta. Confirmar disponibilidad, costes y alternativas para las dependencias críticas. | ____________________ | __________ | __________ | __________ |
| ☐ | Costes y caja. Distinguir pagos iniciales y recurrentes, importes confirmados y estimados, ventas y fechas de cobro. Revisar escenarios y comprobar qué pagos podrían quedar sin cubrir. | ____________________ | __________ | __________ | __________ |
| ☐ | Hitos y responsables. Relacionar cada hito con una evidencia, una persona, una fecha y sus dependencias. Identificar qué decisión debe tomarse si una condición crítica sigue pendiente. | ____________________ | __________ | __________ | __________ |
| ☐ | Requisitos aplicables. Comprobar en fuentes oficiales los registros, permisos, ubicación, impuestos y obligaciones sectoriales o de personal que correspondan a la actividad y jurisdicción. Registrar dudas, renovaciones y consultas profesionales necesarias. | ____________________ | __________ | __________ | __________ |
Completa este bloque para cada supuesto importante. El criterio lo decide el equipo según el contexto; no existe un número universal de entrevistas, registros o pedidos que garantice viabilidad.
Una respuesta favorable, una inscripción y un pedido pagado son evidencias diferentes. No conviertas una señal preliminar en una previsión de ventas. Si la prueba implica dinero o compromisos con clientes, verifica antes las condiciones y las reglas que puedan afectarla.
Para cada periodo elegido, anota saldo inicial, cobros previstos, pagos previstos y saldo final. Como comprobación aritmética, saldo final previsto = saldo inicial + cobros previstos − pagos previstos. Identifica qué cifras son estimaciones y qué impuestos u otros conceptos están incluidos o excluidos. El beneficio estimado y el efectivo disponible no son lo mismo: una venta pendiente de cobro no aporta caja en ese momento.
Si el calendario muestra un déficit o una dependencia sin confirmar, deja registrada la incidencia, quién debe resolverla y cuándo volverá a evaluarse. La hoja no recomienda una financiación concreta ni decide por sí sola si conviene asumir deuda. El horizonte debe adaptarse al negocio y ampliarse cuando las obligaciones o la estacionalidad lo exijan.
Las referencias de la SBA sobre planificación y lanzamiento ofrecen un punto de partida estadounidense para identificar decisiones sobre ubicación, estructura, registros, licencias y otros requisitos. Son rutas de consulta; no significan que todas las obligaciones se apliquen a todos los negocios ni que una decisión válida en Estados Unidos lo sea en otro país.
Para una actividad en Carolina del Norte, el portal oficial del estado «Start My Business» permite localizar recursos sobre estructura y registro, licencias, impuestos y otros asuntos. El propio estado advierte que no hay una única licencia genérica que garantice el cumplimiento de todos los requisitos. Comprueba lo que corresponda a la actividad, al estado y al municipio; no des por resuelta la revisión local por haber completado un registro.
La página «Business Registration» del North Carolina Department of Revenue (NCDOR) explica sus vías de registro tributario. La vía y los datos necesarios dependen del tipo de impuesto y de la situación aplicable. Utiliza la fuente oficial para determinar qué registro corresponde y qué justificante debes conservar; esta hoja no determina tus obligaciones fiscales. Consulta también a la autoridad competente o a profesionales cualificados cuando una duda jurídica, tributaria o financiera afecte a la decisión de operar.
En la columna de evidencia basta una referencia al justificante guardado de forma segura. No copies en una hoja compartida números de identificación fiscal, datos bancarios ni datos personales de clientes o trabajadores.
Condiciones críticas pendientes y efecto sobre el lanzamiento: ____________________
Decisión del equipo y razones: ____________________
Persona responsable y fecha: ____________________
Próxima revisión o cambio que la activará: ____________________
Marcar casillas organiza el trabajo, pero no garantiza demanda, rentabilidad ni cumplimiento legal. Conserva las dudas y los límites de las evidencias y actualiza la hoja cuando dispongas de información nueva.
Qué preparar antes de entrar en el Guichet unique, cómo revisar la firma y las tasas y qué hacer si el expediente pide una corrección.
Leer contenido
Guía inicial para emprender en Alemania. Distingue los trámites, prepara un plan de caja y encuentra orientación en Mössingen y Unterallgäu.
Leer contenido
Guía práctica para directores de obra y técnicos de prevención sobre la elaboración, aprobación y actualización del Plan de Seguridad y Salud (PSS) en España. Analiza la diferencia con el Estudio de Seguridad, los requisitos legales del Real Decreto 1627/1997 y los protocolos ante riesgos graves.
Leer contenido