Leitfaden · 18.11.2026
Wie Sie eine Unternehmensgründung in Frankreich einreichen und verfolgen
Unterlagen für das französische Guichet unique vorbereiten, Unterschrift und Gebühren prüfen und Unterlagen bei Bedarf nachreichen.
Beitrag lesenNützlicher Journalismus, um Unternehmen zu verstehen, zu führen und weiterzuentwickeln.
SuchenPrüfen Sie die Nachfrage, ordnen Sie Kosten und Liquidität und bereiten Sie den Start mit einer druckbaren Liste von Maßnahmen, Nachweisen und Prüfungen vor. Mit offiziellen Anlaufstellen für die Vereinigten Staaten und North Carolina.
Eine attraktive Idee beweist für sich genommen nicht, dass Kundinnen und Kunden bereit sind, dafür zu bezahlen. Bevor Sie erhebliche Ressourcen einsetzen, sollten Sie klären, wem Sie helfen möchten, welches Problem Sie lösen und welche Anzeichen Ihnen bei der Entscheidung helfen, ob Ihr Vorhaben weiterverfolgt werden sollte. Anschließend können Sie diese Erkenntnisse in konkrete Zahlen, Aufgaben und Prüfungen übertragen, um den Start vorzubereiten.
Dieser Leitfaden schlägt einen flexiblen Prozess vor: den Markt untersuchen, Annahmen testen, die Finanzen ordnen und den Start planen. Er garantiert keine Verkäufe und ersetzt nicht die Prüfung professioneller oder rechtlicher Anforderungen, die für die jeweilige Tätigkeit gelten.
Beginnen Sie damit, Ihre Zielkundschaft einzugrenzen. Beschreiben Sie sie nicht als „alle“, sondern konkretisieren Sie, welche Art von Person oder Organisation Ihr Angebot benötigen könnte, in welcher Situation und an welchem Ort. Je genauer die Beschreibung ist, desto einfacher ist es, geeignete Personen für Gespräche auszuwählen, passende Daten zu suchen und potenzielle Kundinnen und Kunden über geeignete Kanäle zu erreichen.
Formulieren Sie auch Ihr Wertversprechen: Welches Bedürfnis erfüllt das Produkt oder die Dienstleistung, welches Ergebnis strebt die Kundschaft an und welche Alternativen stehen ihr heute zur Verfügung? Ein erster Vorschlag kann als Hypothese und nicht als belegte Behauptung formuliert werden: „Wir glauben, dass [Kundentyp] [Lösung] benötigt, weil [Problem oder Kontext].“
Diese Formulierung hilft dabei, Bekanntes von bloßen Annahmen zu trennen. Wenn eine Gruppe eine Idee beispielsweise „gut klingend“ findet, beweist das nicht, dass sie sie kaufen wird. Wichtig ist herauszufinden, was die Personen derzeit tun, auf welche Schwierigkeiten sie stoßen, was ihre Bewältigung kostet und was sich ändern müsste, damit sie eine Alternative in Betracht ziehen.
Die Marktforschung kann vorhandene Quellen und den direkten Kontakt mit potenziellen Kundinnen und Kunden verbinden. Die US-amerikanische Small Business Administration (SBA) empfiehlt, Fragen wie Nachfrage, Marktgröße, Standort der Kundschaft, Sättigung mit ähnlichen Angeboten und Preise der Alternativen zu untersuchen. Allgemeine Daten können die Recherche lenken, beschreiben eine bestimmte Zielgruppe aber möglicherweise nicht genau genug.
Um diese Zielgruppe besser kennenzulernen, können Sie Interviews, Umfragen oder Fragebögen durchführen. Interviews sind oft hilfreich, um Erfahrungen und Beweggründe zu verstehen; Umfragen können vergleichbare Antworten von mehr Personen erfassen. In beiden Fällen empfiehlt es sich, neben Meinungen auch nach konkretem Verhalten und Situationen zu fragen: Welche Lösung nutzen die Personen derzeit, wie oft, was fällt ihnen schwer und was haben sie gegebenenfalls bezahlt, um das Problem zu lösen?
Untersuchen Sie auch direkte und indirekte Wettbewerber. Es geht nicht nur darum, ähnliche Unternehmen zu zählen: Ermitteln Sie, was sie anbieten, welche Segmente sie ansprechen, wie sie ihre Preise darstellen und welche Stärken oder Schwächen für die Kundschaft relevant erscheinen. Eine indirekte Alternative kann eine selbstgemachte Lösung, eine andere Produktkategorie oder schlicht Untätigkeit sein. Ziel ist es, den Kontext zu verstehen und herauszuarbeiten, welcher Unterschied für Käuferinnen und Käufer sinnvoll wäre – nicht, ohne Belege zu behaupten, das Unternehmen werde einzigartig sein.
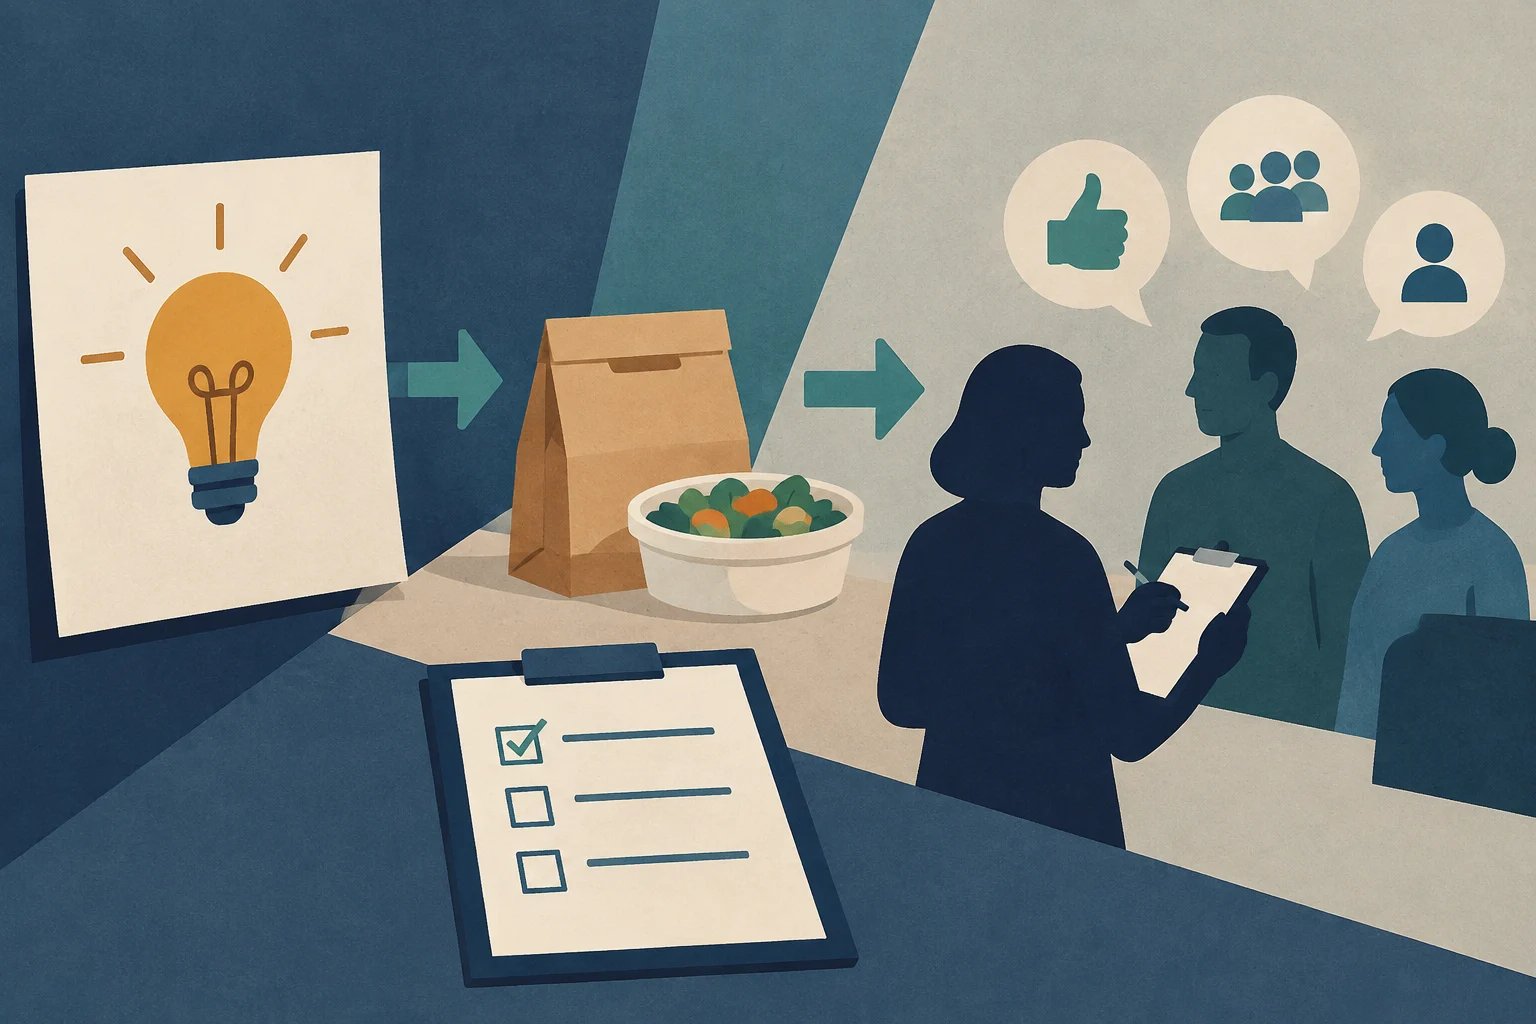
Bevor Sie in eine vollständige Version investieren, machen Sie aus den wichtigsten offenen Fragen überschaubare Tests. Ein nützlicher Test besteht aus vier Elementen:
Ein fiktives Unternehmen, das Mittagessen für Büros anbieten möchte, könnte beispielsweise Einkaufsverantwortliche befragen, ein Testmenü vorstellen und messen, wie viele Personen sich nach Verfügbarkeit und Preis erkundigen. Wird das zuvor festgelegte Kriterium für das Interesse nicht erreicht, könnte das Unternehmen zunächst die Zielgruppe, das Angebot oder den Vertriebskanal überprüfen, bevor es die Ausgaben erhöht. Das Beispiel ist fiktiv und stellt keine Ergebnisprognose dar.
Bekundetes Interesse, Einträge in einer Liste und positive Kommentare sind andere Signale als ein Kauf. Wenn der Test einen Vorverkauf, eine Pilotbestellung oder eine andere finanzielle Verpflichtung umfasst, müssen die Bedingungen klar erläutert und vorab geprüft werden, ob für die Tätigkeit besondere Vorschriften gelten. Unabhängig von der Methode sollten Sie Ergebnisse, Vorfälle und Unterschiede zwischen dem, was Menschen sagen, und dem, was sie tatsächlich tun, dokumentieren.
Die Planung endet nicht damit, potenzielle Kundinnen und Kunden zu identifizieren. Beschreiben Sie, wie das Angebot geliefert wird und welche Ressourcen erforderlich sind, um das Versprochene einzuhalten. Je nach Unternehmen kann das Lieferanten, Lagerbestand, Ausrüstung, Räumlichkeiten oder digitale Infrastruktur, Zahlungssysteme, Kundenservice und Arbeitsstunden umfassen.
Notieren Sie Abhängigkeiten, die den Start verzögern könnten: etwa Materialien, die vor der Produktion eintreffen müssen, ein Werkzeug, das vor der Annahme von Bestellungen benötigt wird, oder eine Genehmigung, die vor dem Betrieb in einem Geschäft bestätigt werden muss. Weisen Sie jeder Aufgabe eine verantwortliche Person zu – auch wenn Sie zu Beginn selbst dafür zuständig sind. Unterscheiden Sie zwischen Aufgaben, die vor der Eröffnung erledigt werden müssen, und Verbesserungen, die warten können, bis mehr Informationen vorliegen.
Der Plan sollte sich ändern dürfen. business.gov.au, das offizielle australische Unternehmensportal, weist darauf hin, dass die Planung dazu dient, Ziele festzulegen, Prioritäten zu ordnen und Risiken zu erkennen, und dass sie im Zuge der Geschäftsentwicklung überprüft werden sollte. Ein kurzes, aktuelles Dokument kann nützlicher sein als ein umfangreicher Plan, der nicht herangezogen wird.
Trennen Sie Anfangskosten von laufenden Kosten. Zu den ersten können je nach Tätigkeit Ausrüstung, Anfangsbestand, die Anpassung von Räumlichkeiten oder Behördengänge gehören. Laufende Kosten können Miete, Löhne, Betriebskosten, Einkäufe, Versicherungen, Marketing und Honorare umfassen. Nicht alles davon gilt für jedes Unternehmen: Ermitteln Sie die Kosten Ihrer eigenen Geschäftstätigkeit und halten Sie fest, welche Beträge bestätigt und welche geschätzt sind.
Prognostizieren Sie anschließend Einnahmen und Ausgaben für einzelne Zeiträume – beispielsweise von Monat zu Monat – und berücksichtigen Sie, wann Sie das Geld voraussichtlich erhalten, nicht nur, wann ein Verkauf stattfindet. Eine noch unbezahlte Rechnung und eine bereits geleistete Zahlung wirken sich zu unterschiedlichen Zeitpunkten auf die Liquidität aus. Eine Kapitalflussrechnung oder Liquiditätsprognose hilft, Einzahlungen, Auszahlungen und Kontostand sowie mögliche Zeiträume zu erkennen, in denen die verfügbaren Mittel die erwarteten Zahlungen nicht decken. business.gov.au empfiehlt, geschätzte Zahlen zu kennzeichnen und zu erläutern und klar anzugeben, ob sie anwendbare Steuern in Australien, etwa die GST, enthalten oder ausschließen. Die konkrete steuerliche Behandlung hängt vom Ort und von der jeweiligen Unternehmenssituation ab.
Erstellen Sie Szenarien mit ausdrücklich genannten Annahmen, etwa Verkäufen unterhalb, im Rahmen oder oberhalb der ursprünglichen Schätzung. Es handelt sich nicht um sichere Prognosen: Die Szenarien zeigen, welche Annahmen den Liquiditätsbedarf am stärksten beeinflussen und welche Kosten oder Entscheidungen überprüft werden sollten. Aktualisieren Sie Ihre Prognosen, sobald Sie tatsächliche Daten aus dem Test oder dem Betriebsstart erhalten.
Der Break-even-Punkt schätzt das Niveau, bei dem Einnahmen und Kosten nach den zugrunde gelegten Annahmen gleich hoch sind, also weder Gewinn noch Verlust entsteht. Für ein einzelnes Produkt oder eine einzelne Dienstleistung dient folgende Formel als Orientierung:
Break-even-Menge = Fixkosten ÷ (Preis pro Einheit − variable Kosten pro Einheit)
Für die Berechnung müssen Fixkosten, Preis und variable Kosten pro Einheit geschätzt werden. Bei mehreren Angeboten, teilvariablen Kosten oder saisonal schwankenden Verkäufen ist eine genauere Analyse erforderlich. Daher ist dies ein Planungsinstrument, keine Rentabilitätsgarantie und kein Ersatz für eine Buchführung auf Grundlage tatsächlicher Geschäftsvorgänge.
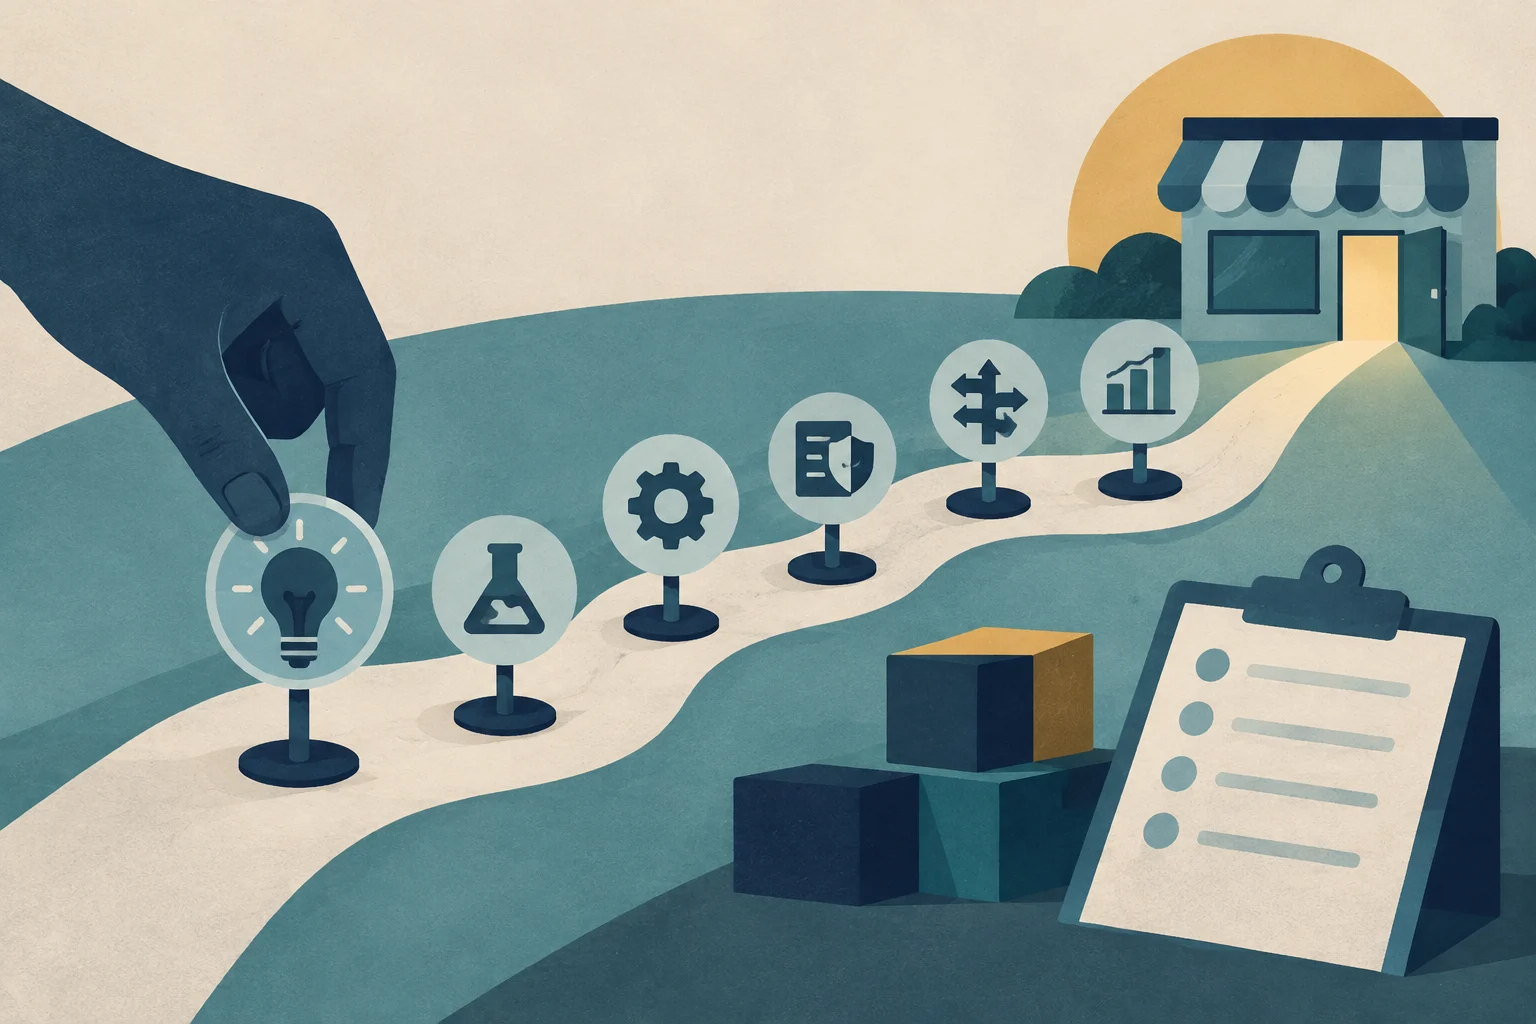
Ein nützlicher Zeitplan verknüpft Aufgaben mit Abhängigkeiten und Entscheidungen, statt lediglich ein Eröffnungsdatum festzulegen. Die folgende Vorlage ist didaktisch; sie bildet keinen tatsächlichen Zeitplan ab und schreibt keine Fristen vor. Passen Sie die Meilensteine an die Komplexität des Unternehmens und die örtlichen Verfahren an.
| Meilenstein | Was zu prüfen ist | Verantwortlich | Abhängigkeit oder Entscheidung |
|---|---|---|---|
| Erste Validierung | Dokumentierte Interviews, Marktdaten und Alternativen | Zugewiesene Person oder Team | Einen Test starten oder Kundschaft und Angebot überprüfen |
| Angebot testen | Hypothese, Ressourcengrenze und Erfolgskriterium vor Beginn festgelegt | Zugewiesene Person oder Team | Ergebnisse mit dem vereinbarten Kriterium vergleichen |
| Operative Vorbereitung | Lieferanten, Ressourcen, Lieferprozess und Kosten ermittelt | Zugewiesene Person oder Team | Bestätigen, dass das geplante Angebot erbracht werden kann |
| Prüfung vor Ort | Registrierungsanforderungen, Genehmigungen, Steuern, Standort und weitere Pflichten anhand offizieller Quellen geprüft | Verantwortliche Person, bei Bedarf mit professioneller Unterstützung | Nicht davon ausgehen, dass der Betrieb aufgenommen werden kann, bevor die anwendbaren Anforderungen geprüft sind |
| Entscheidung über den Start | Erwartete Liquidität, kritische Aufgaben und Risiken überprüft | Entscheidungsbefugte Personen | Starten, verschieben oder Umfang ändern |
| Nachprüfung | Verkäufe, Zahlungseingänge, Kosten, Vorfälle und Kundenfeedback dokumentiert | Zugewiesene Person oder Team | Angebot, Betrieb oder Prognosen anpassen |
Erstellen Sie vor der Eröffnung außerdem eine kurze Liste der Risiken und Annahmen: Was könnte schiefgehen, welche Anzeichen würden das erkennen lassen und welche Alternative käme infrage? Eine Verzögerung durch einen Lieferanten könnte beispielsweise erfordern, das angekündigte Datum oder die Verfügbarkeit zu ändern. Die konkrete Reaktion hängt vom Produkt, den Verpflichtungen gegenüber der Kundschaft und den anwendbaren Vorschriften ab.
Die Anforderungen für die Gründung und den Betrieb eines Unternehmens hängen von Land, Region, Gemeinde, Tätigkeit und Rechtsform ab. Die SBA erläutert für die Vereinigten Staaten, wie sich der Standort auf Steuern, Zoneneinteilung und Regulierung auswirken kann und wie die Unternehmensstruktur Haftung, Besteuerung, Behördengänge und Finanzierungsmöglichkeiten beeinflussen kann. Diese Erläuterungen beziehen sich auf den US-amerikanischen Kontext und dürfen nicht automatisch auf andere Gebiete übertragen werden.
Prüfen Sie anhand örtlicher offizieller Quellen, welche Registrierungen, Lizenzen, Genehmigungen, Zonierungsregeln, steuerlichen Pflichten und branchenspezifischen Anforderungen gelten, bevor Sie sich an Räumlichkeiten binden, Personal einstellen oder Bestellungen annehmen. Prüfen Sie auch, ob Verlängerungen oder weitere Bedingungen nach der Registrierung anfallen. Anforderungen können sich ändern und sogar innerhalb desselben Landes unterschiedlich sein.
Die Rechtsform kann Folgen für Haftung sowie steuerliche oder administrative Pflichten haben. Die Wahl hängt von der örtlichen Gesetzgebung und den Umständen des Unternehmens ab; allgemeine Informationen reichen nicht aus, um die passende Option für jeden Einzelfall zu bestimmen. Wenn die Entscheidung erhebliche rechtliche, steuerliche oder finanzielle Folgen hat, kann es notwendig sein, eine qualifizierte Fachperson in der betreffenden Rechtsordnung zu konsultieren. Dieser Leitfaden ersetzt keine solche Beratung.
Ein guter Plan beseitigt Unsicherheit nicht: Er macht sie sichtbar und ermöglicht den Umgang mit ihr. Halten Sie nach jedem Test oder Meilenstein fest, was erwartet wurde, was tatsächlich geschah und welche Annahmen sich geändert haben. Wenn die Ergebnisse den ursprünglichen Vorschlag nicht stützen, kann eine Überarbeitung eine vernünftige Entscheidung sein. Ein Weitermachen sollte nicht allein von den bereits investierten Anstrengungen abhängen.
Die praktische Abfolge ist einfach: Kundschaft definieren, Problem und Alternativen untersuchen, das Angebot mit klaren Grenzen testen, Kosten und Liquidität prognostizieren, Abhängigkeiten organisieren und örtliche Vorschriften prüfen. So bereitet jeder Schritt den nächsten vor, und der Start wird zu einer Entscheidung auf Grundlage der verfügbaren Nachweise – nicht zu einem Erfolgsversprechen.
Dieses Arbeitsblatt ist ein eigenständiges Arbeitsinstrument von Business Edition. Sie können es in ein Dokument kopieren oder ausdrucken und gemeinsam mit Ihrem Team ausfüllen. Es überträgt den Ablauf dieses Leitfadens in überprüfbare Maßnahmen und Nachweise; es übernimmt keine Checkliste einer anderen Institution, bestätigt nicht, dass ein Unternehmen eröffnen darf, und führt nicht alle Pflichten auf.
Unternehmen oder Projekt: ____________________
Geplante Tätigkeit und Kundschaft: ____________________
Land, Bundesstaat oder Region und Gemeinde der Geschäftstätigkeit: ____________________
Koordinierende Person und Version des Arbeitsblatts: ____________________
Erstellungsdatum: ____________________
Lassen Sie jedes Kästchen leer, bis Sie die entsprechende Maßnahme geprüft haben. Tragen Sie in der Nachweisspalte das Dokument, die Beobachtung oder die offizielle Quelle ein, die die Maßnahme begründet, und notieren Sie das Datum. Ergänzen Sie die verantwortliche Person, die Frist und den nächsten Prüftermin. Falls etwas nicht zutrifft, schreiben Sie „Nicht anwendbar“ und erläutern Sie warum: Ein leeres Kästchen bedeutet nicht, dass der Punkt erledigt ist. Wenn die Arbeit noch läuft, geben Sie an, was noch fehlt.
Die Frist organisiert eine Aufgabe; der nächste Prüftermin gibt an, wann Sie die zugrunde liegenden Annahmen oder deren Aktualität erneut überprüfen. Auch eine erledigte Aufgabe muss möglicherweise erneut geprüft werden, wenn sich die Tätigkeit, der Standort, ein Lieferant, die Nachfragedaten oder eine Vorschrift ändern. Prüfen Sie die Abhängigkeiten, bevor Sie ein Eröffnungsdatum zusagen.
| Status | Maßnahme und Prüfkriterium | Nachweis und Datum | Verantwortlich | Frist | Nächste Prüfung |
|---|---|---|---|---|---|
| ☐ | Kundschaft, Problem und Wertversprechen. Ein konkretes Segment, das beobachtete Problem und den Unterschied beschreiben, der getestet werden soll. Fakten von Hypothesen trennen. | ____________________ | __________ | __________ | __________ |
| ☐ | Nachfrage und Alternativen. Relevante Daten zusammentragen, potenzielle Kundinnen und Kunden anhören und direkte sowie indirekte Angebote oder aktuelle Lösungen vergleichen. Grenzen der Stichprobe und des geografischen Umfangs festhalten. | ____________________ | __________ | __________ | __________ |
| ☐ | Test und Hypothese. Vor Beginn festlegen, was mit wem, wie lange und mit welchen Ressourcen getestet wird und welches Ergebnis das Fortsetzen, Ändern oder Beenden des Tests rechtfertigen würde. Anschließend Ergebnis und Kriterium vergleichen. | ____________________ | __________ | __________ | __________ |
| ☐ | Ressourcen und Abhängigkeiten. Personen, Lieferanten, Ausrüstung, Systeme und Schritte zur Bereitstellung des Angebots auflisten. Verfügbarkeit, Kosten und Alternativen für kritische Abhängigkeiten bestätigen. | ____________________ | __________ | __________ | __________ |
| ☐ | Kosten und Liquidität. Einmalige und laufende Zahlungen, bestätigte und geschätzte Beträge, Verkäufe und Zahlungseingänge nach Datum unterscheiden. Szenarien prüfen und feststellen, welche Zahlungen möglicherweise nicht gedeckt wären. | ____________________ | __________ | __________ | __________ |
| ☐ | Meilensteine und Verantwortliche. Jeden Meilenstein mit einem Nachweis, einer Person, einem Datum und seinen Abhängigkeiten verknüpfen. Festlegen, welche Entscheidung zu treffen ist, wenn eine kritische Bedingung noch offen ist. | ____________________ | __________ | __________ | __________ |
| ☐ | Anwendbare Anforderungen. Anhand offizieller Quellen prüfen, welche Registrierungen, Genehmigungen, Standortvorschriften, Steuern und branchenspezifischen oder personalbezogenen Pflichten für die Tätigkeit und Rechtsordnung gelten. Offene Fragen, Verlängerungen und erforderliche professionelle Beratungen dokumentieren. | ____________________ | __________ | __________ | __________ |
Füllen Sie diesen Abschnitt für jede wichtige Annahme aus. Das Team legt das Kriterium entsprechend dem Kontext fest; es gibt keine allgemeingültige Zahl von Interviews, Einträgen oder Bestellungen, die die Tragfähigkeit garantiert.
Eine positive Antwort, eine Registrierung und eine bezahlte Bestellung sind unterschiedliche Nachweise. Machen Sie aus einem vorläufigen Signal keine Umsatzprognose. Wenn der Test Geld oder Verpflichtungen gegenüber Kundinnen und Kunden umfasst, prüfen Sie vorher die Bedingungen und die möglicherweise einschlägigen Vorschriften.
Notieren Sie für jeden gewählten Zeitraum den Anfangssaldo, erwartete Zahlungseingänge, erwartete Zahlungen und den Endsaldo. Als rechnerische Prüfung gilt: Erwarteter Endsaldo = Anfangssaldo + erwartete Zahlungseingänge − erwartete Zahlungen. Kennzeichnen Sie geschätzte Zahlen und geben Sie an, welche Steuern oder anderen Positionen ein- oder ausgeschlossen sind. Geschätzter Gewinn und verfügbare Zahlungsmittel sind nicht dasselbe: Ein noch nicht bezahlter Verkauf bringt zu diesem Zeitpunkt keine Liquidität.
Wenn der Zeitplan ein Defizit oder eine unbestätigte Abhängigkeit zeigt, halten Sie den Sachverhalt fest, notieren Sie, wer ihn klären muss, und geben Sie an, wann er erneut geprüft wird. Das Arbeitsblatt empfiehlt keine bestimmte Finanzierung und entscheidet nicht selbst, ob eine Verschuldung sinnvoll ist. Der Planungshorizont sollte an das Unternehmen angepasst und verlängert werden, wenn Verpflichtungen oder saisonale Schwankungen dies erfordern.
Die SBA-Informationen zu Planung und Unternehmensstart bieten einen US-amerikanischen Ausgangspunkt, um Entscheidungen über Standort, Rechtsform, Registrierungen, Lizenzen und weitere Anforderungen zu identifizieren. Sie sind Anlaufstellen für die Recherche; daraus folgt weder, dass alle Pflichten für jedes Unternehmen gelten, noch dass eine in den Vereinigten Staaten gültige Entscheidung auch in einem anderen Land gilt.
Für eine Tätigkeit in North Carolina bietet das offizielle Landesportal „Start My Business“ Zugang zu Informationen über Rechtsform und Registrierung, Lizenzen, Steuern und weitere Themen. Der Bundesstaat weist selbst darauf hin, dass es keine einzige allgemeine Lizenz gibt, die die Einhaltung aller Anforderungen garantiert. Prüfen Sie, was für Tätigkeit, Bundesstaat und Gemeinde gilt; gehen Sie nicht davon aus, dass die örtliche Prüfung durch eine abgeschlossene Registrierung erledigt ist.
Die Seite „Business Registration“ des North Carolina Department of Revenue (NCDOR) erläutert die Möglichkeiten zur steuerlichen Registrierung. Der geeignete Weg und die benötigten Angaben hängen von der Steuerart und der jeweiligen Situation ab. Nutzen Sie die offizielle Quelle, um festzustellen, welche Registrierung erforderlich ist und welchen Nachweis Sie aufbewahren sollten; dieses Arbeitsblatt ermittelt Ihre steuerlichen Pflichten nicht. Wenden Sie sich außerdem an die zuständige Behörde oder an qualifizierte Fachleute, wenn eine rechtliche, steuerliche oder finanzielle Frage Ihre Entscheidung über die Geschäftstätigkeit beeinflusst.
In der Nachweisspalte genügt ein Verweis auf den sicher aufbewahrten Beleg. Kopieren Sie keine Steueridentifikationsnummern, Bankdaten oder personenbezogenen Daten von Kundinnen, Kunden oder Beschäftigten in ein gemeinsam genutztes Arbeitsblatt.
Offene kritische Bedingungen und ihre Auswirkungen auf den Start: ____________________
Entscheidung des Teams und Begründung: ____________________
Verantwortliche Person und Datum: ____________________
Nächste Prüfung oder Anlass für eine erneute Prüfung: ____________________
Abgehakte Kästchen organisieren die Arbeit, garantieren aber weder Nachfrage noch Rentabilität oder die Einhaltung gesetzlicher Anforderungen. Halten Sie offene Fragen und Grenzen der Nachweise fest und aktualisieren Sie das Arbeitsblatt, sobald neue Informationen vorliegen.
Unterlagen für das französische Guichet unique vorbereiten, Unterschrift und Gebühren prüfen und Unterlagen bei Bedarf nachreichen.
Beitrag lesen
Erste Schritte in die Selbstständigkeit in Deutschland: Formalitäten und Liquidität prüfen, Beratung in Mössingen und im Unterallgäu finden.
Beitrag lesen
Praxisleitfaden für Bauleiter und Fachkräfte für Arbeitsschutz zur Erstellung, Genehmigung und Aktualisierung des Sicherheits- und Gesundheitsplans (PSS) in Spanien. Erläutert die Unterschiede zur Sicherheitsstudie, die gesetzlichen Anforderungen des Real Decreto 1627/1997 und die Verfahren bei schwerwiegenden Gefahren.
Beitrag lesen