Guida · 18.11.2026
Come presentare e seguire la registrazione di un’impresa in Francia
Prepara i documenti per il Guichet unique, verifica firma e costi e rispondi a eventuali richieste di integrazione.
LeggiGiornalismo utile per capire, gestire e far crescere un’impresa.
CercaVerifica la domanda, organizza costi e liquidità e prepara il lancio con una lista stampabile di azioni, evidenze e verifiche. Include percorsi ufficiali per gli Stati Uniti e la Carolina del Nord.
Un’idea interessante, da sola, non dimostra che ci siano clienti disposti a pagarla. Prima di impegnare risorse importanti, è opportuno chiarire a chi si vuole offrire un servizio, quale problema si intende risolvere e quali segnali consentirebbero di decidere se vale la pena portare avanti la proposta. In seguito, le evidenze raccolte possono essere tradotte in numeri, attività e verifiche concrete per preparare il lancio.
Questa guida propone un processo flessibile: studiare il mercato, mettere alla prova le ipotesi, organizzare le finanze e pianificare l’avvio. Non garantisce vendite e non sostituisce la verifica dei requisiti professionali o legali applicabili alle singole attività.
Inizia delimitando il cliente target. Invece di descriverlo come «chiunque», specifica quale tipo di persona o organizzazione potrebbe aver bisogno dell’offerta, in quale situazione e dove si trova. Più la descrizione è precisa, più sarà facile scegliere chi intervistare, quali dati cercare e attraverso quali canali raggiungere i potenziali clienti.
Formula anche la proposta di valore: quale esigenza soddisfa il prodotto o servizio, quale risultato cerca il cliente e quali alternative ha oggi. Una proposta iniziale può essere espressa come un’ipotesi, non come un’affermazione verificata: «Crediamo che [tipo di cliente] abbia bisogno di [soluzione] perché [problema o contesto]».
Questa formulazione aiuta a distinguere ciò che si sa da ciò che è ancora soltanto un’ipotesi. Per esempio, il fatto che un gruppo dica che un’idea «sembra interessante» non dimostra che la comprerà. È utile scoprire cosa fa attualmente, quali difficoltà incontra, quanto gli costa risolverle e cosa dovrebbe cambiare perché prendesse in considerazione un’alternativa.
La ricerca di mercato può combinare fonti esistenti e contatti diretti con potenziali clienti. La Small Business Administration degli Stati Uniti (SBA) raccomanda di esaminare aspetti come la domanda, le dimensioni del mercato, l’ubicazione dei clienti, la saturazione delle offerte simili e i prezzi delle alternative. I dati generali possono orientare la ricerca, ma potrebbero non descrivere con sufficiente precisione un pubblico specifico.
Per conoscere meglio quel pubblico, si possono svolgere interviste, sondaggi o questionari. Le interviste sono spesso utili per comprendere esperienze e motivazioni; i sondaggi possono aiutare a raccogliere risposte confrontabili da un numero maggiore di persone. In entrambi i casi, è opportuno chiedere informazioni su comportamenti e situazioni concrete, oltre che su opinioni: quale soluzione usano oggi, con quale frequenza, cosa trovano difficile e quanto hanno pagato — se pertinente — per risolvere il problema.
Analizza anche i concorrenti diretti e indiretti. Non si tratta soltanto di contare le imprese simili: individua cosa offrono, a quale segmento si rivolgono, come presentano i prezzi e quali punti di forza o carenze sembrano rilevanti per il cliente. Un’alternativa indiretta può essere una soluzione fai da te, un’altra categoria di prodotto o semplicemente non fare nulla. L’obiettivo è comprendere il contesto e precisare quale differenza avrebbe senso per chi compra, non affermare senza prove che l’impresa sarà unica.
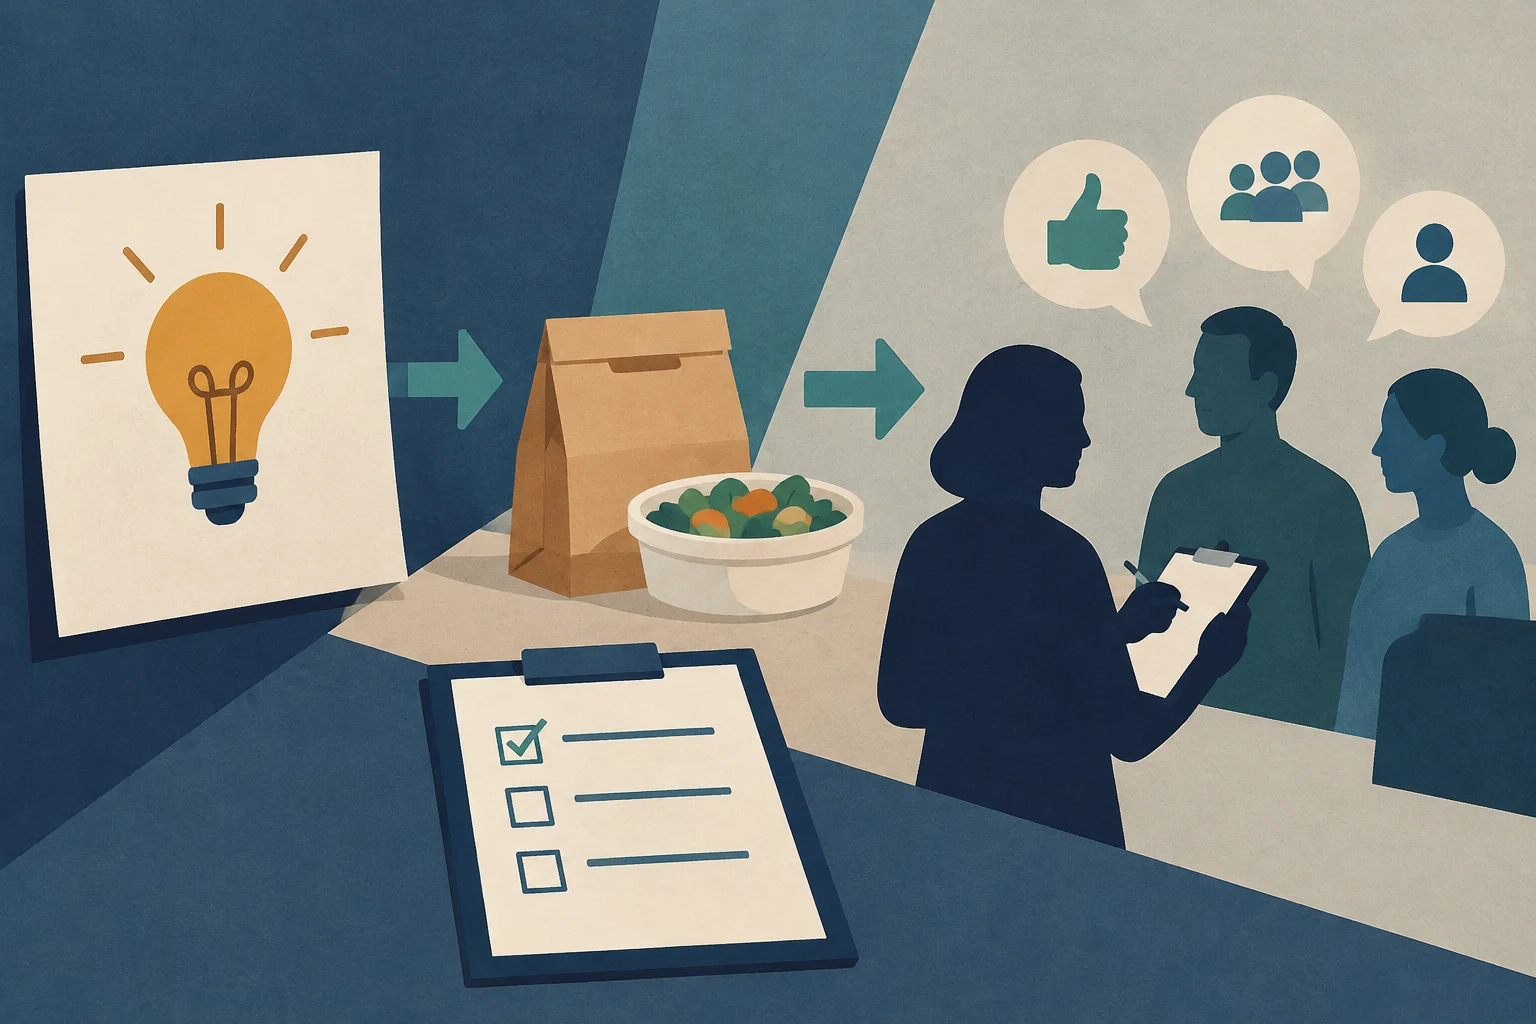
Prima di investire in una versione completa, trasforma i dubbi principali in test circoscritti. Un test utile ha quattro componenti:
Per esempio, un’impresa fittizia che valuta l’offerta di pranzi per uffici potrebbe intervistare i responsabili degli acquisti, presentare un menu di prova e misurare quante persone chiedono informazioni sulla disponibilità e sul prezzo. Se l’interesse non raggiunge il criterio stabilito in anticipo, potrebbe rivedere il pubblico, l’offerta o il canale prima di aumentare la spesa. L’esempio è fittizio e non costituisce una previsione dei risultati.
L’interesse dichiarato, le iscrizioni a una lista e i commenti favorevoli sono segnali diversi da un acquisto. Se il test include una prevendita, un ordine pilota o un altro impegno economico, occorre spiegare chiaramente le relative condizioni e verificare in anticipo se l’attività è soggetta a norme specifiche. Qualunque sia il metodo, registra i risultati, gli imprevisti e le differenze tra ciò che le persone dicono e ciò che fanno effettivamente.
La pianificazione non termina quando si individuano potenziali clienti. Descrivi come verrà fornita l’offerta e quali risorse sono necessarie per mantenere ciò che è stato promesso. A seconda dell’impresa, possono essere necessari fornitori, inventario, attrezzature, uno spazio fisico o digitale, sistemi di pagamento, assistenza clienti e ore di lavoro.
Annota le dipendenze che potrebbero ritardare il lancio: per esempio, ricevere materiali prima di produrre, disporre di uno strumento prima di accettare ordini o confermare un’autorizzazione prima di operare da un locale. Assegna una persona responsabile a ogni attività, anche se all’inizio si tratta della stessa persona che avvia l’impresa. Distingui le attività necessarie per aprire dai miglioramenti che possono attendere finché non si avranno più informazioni.
Il piano deve poter cambiare. business.gov.au, il portale ufficiale australiano per le imprese, indica che la pianificazione serve a fissare obiettivi, stabilire le priorità e individuare i rischi e che è opportuno rivederla con l’evolversi dell’impresa. Un documento breve e aggiornato può essere più utile di un piano lungo che non viene consultato.
Separa i costi iniziali dai costi ricorrenti. I primi possono comprendere, a seconda dell’attività, attrezzature, inventario iniziale, adeguamento di uno spazio o pratiche amministrative. I costi ricorrenti possono includere affitto, stipendi, utenze, acquisti, assicurazioni, marketing e parcelle professionali. Non tutte queste voci si applicano a tutte le imprese: individua quelle proprie della tua attività e chiarisci quali importi sono confermati e quali sono stime.
Poi proietta entrate e pagamenti per periodi — per esempio, mese per mese — e indica quando prevedi di ricevere il denaro, non soltanto quando effettueresti una vendita. Una fattura non ancora incassata e un pagamento già effettuato incidono sulla liquidità in momenti diversi. Il rendiconto o la previsione del flusso di cassa aiuta a osservare entrate, uscite e saldo, nonché gli eventuali periodi in cui i fondi disponibili non sarebbero sufficienti a coprire i pagamenti previsti. business.gov.au raccomanda di contrassegnare e spiegare le cifre stimate e di indicare chiaramente se includono o escludono le imposte applicabili in Australia, come la GST; il trattamento fiscale specifico dipende dal luogo e dalla situazione di ciascuna impresa.
Prepara scenari con ipotesi esplicite, per esempio vendite inferiori, in linea o superiori alla stima iniziale. Non sono previsioni sicure: servono a capire quali ipotesi incidono maggiormente sul fabbisogno di liquidità e quali costi o decisioni potrebbero dover essere rivisti. Aggiorna le proiezioni quando ottieni dati effettivi dal test o dall’avvio delle attività.
Il punto di pareggio stima il livello in cui entrate e costi si equivalgono, senza perdita né utile in base alle ipotesi utilizzate. Per un singolo prodotto o servizio, una formula indicativa è:
Unità di pareggio = costi fissi ÷ (prezzo per unità − costo variabile per unità)
Il calcolo richiede una stima dei costi fissi, del prezzo e del costo variabile per unità. Se ci sono più offerte, costi semivariabili o vendite che cambiano a seconda della stagione, l’analisi deve essere più dettagliata. Perciò, è uno strumento di pianificazione, non una garanzia di redditività né un sostituto della contabilità basata sulle operazioni effettive.
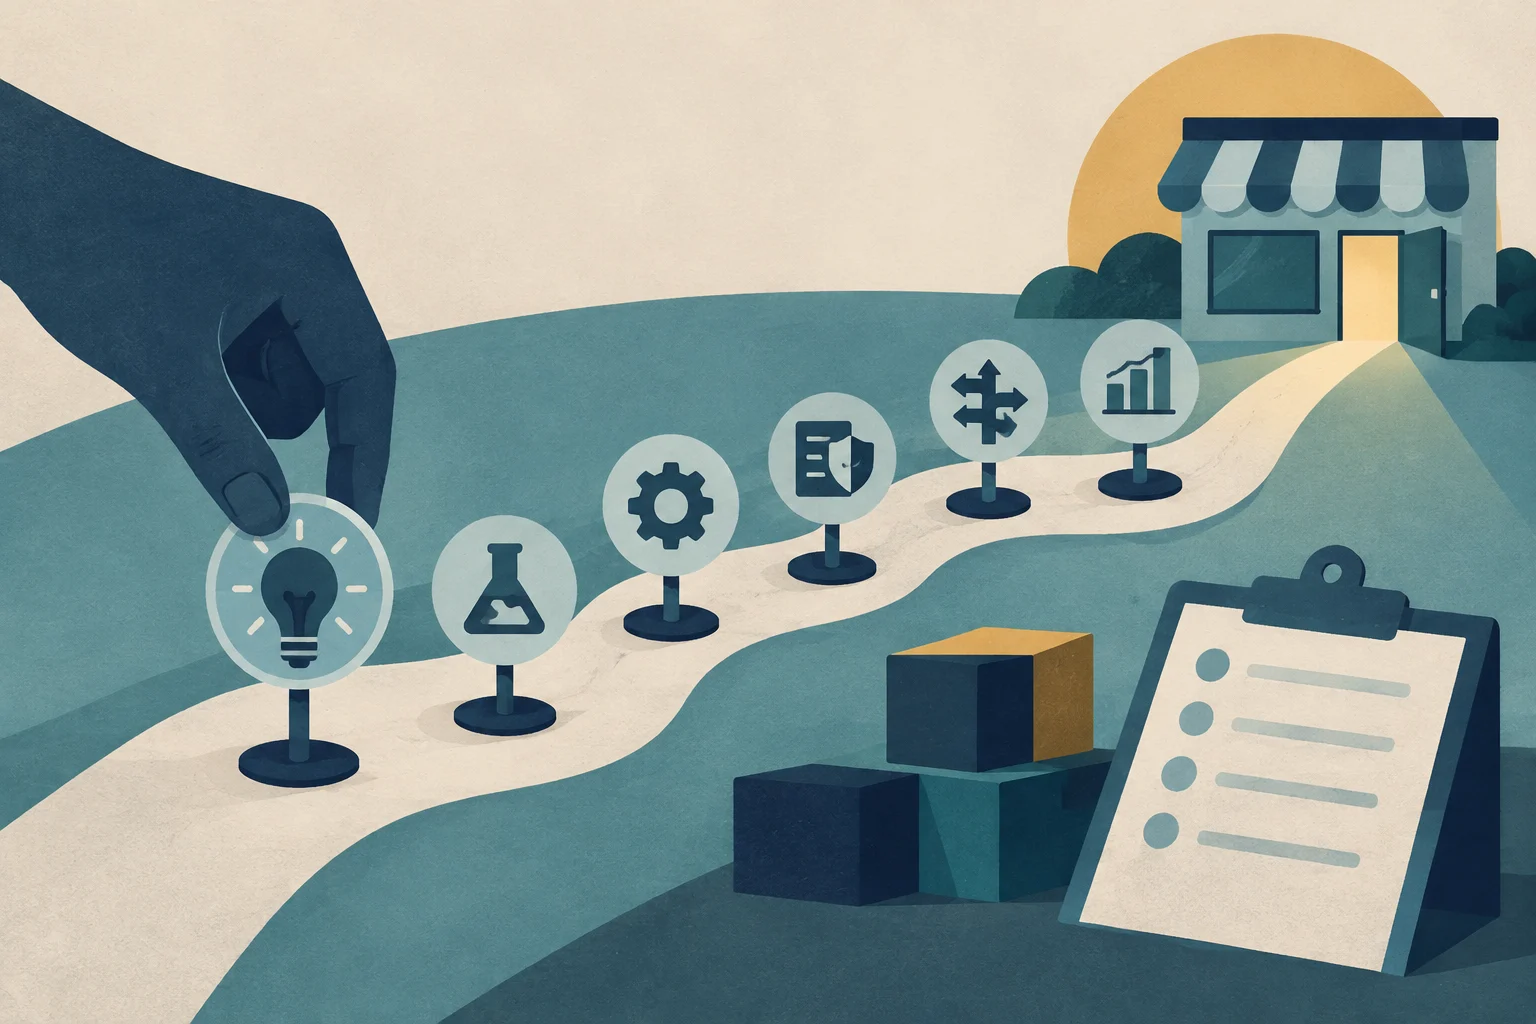
Un calendario utile collega le attività alle dipendenze e alle decisioni, invece di limitarsi a fissare una data di apertura. Il modello seguente è a scopo didattico: non rappresenta un calendario reale né prescrive scadenze. Adatta i traguardi alla complessità dell’impresa e alle pratiche locali.
| Traguardo | Cosa verificare | Responsabile | Dipendenza o decisione |
|---|---|---|---|
| Validazione iniziale | Interviste, dati di mercato e alternative documentati | Persona o team incaricato | Procedere a un test o rivedere cliente e proposta |
| Test dell’offerta | Ipotesi, limite di risorse e criterio di successo definiti prima di iniziare | Persona o team incaricato | Confrontare i risultati con il criterio concordato |
| Preparazione operativa | Fornitori, risorse, processo di consegna e costi individuati | Persona o team incaricato | Confermare che sia possibile fornire l’offerta prevista |
| Verifica locale | Requisiti di registrazione, licenze, imposte, ubicazione e altri obblighi verificati tramite fonti ufficiali | Persona responsabile, con supporto professionale se necessario | Non presumere di poter operare finché non si sono verificati i requisiti applicabili |
| Decisione di lancio | Liquidità prevista, attività essenziali e rischi esaminati | Persone autorizzate a decidere | Lanciare, rinviare o modificare l’ambito |
| Revisione successiva | Vendite, incassi, costi, imprevisti e commenti dei clienti registrati | Persona o team incaricato | Adeguare l’offerta, l’operatività o le previsioni |
Prima di aprire, prepara anche un breve elenco di rischi e ipotesi: cosa potrebbe andare storto, quali segnali permetterebbero di accorgersene e quale alternativa si prenderebbe in considerazione. Per esempio, un ritardo di un fornitore potrebbe richiedere di modificare la data o la disponibilità comunicata; la risposta concreta dipenderà dal prodotto, dagli impegni con i clienti e dagli obblighi applicabili.
I requisiti per creare e gestire un’impresa dipendono dal paese, dalla regione, dal comune, dall’attività e dalla forma giuridica. Negli Stati Uniti, la SBA spiega che l’ubicazione può incidere su imposte, zonizzazione e regolamentazione e che la struttura dell’impresa può influire su responsabilità, fiscalità, pratiche amministrative e capacità di ottenere finanziamenti. Queste spiegazioni si riferiscono al contesto statunitense e non devono essere automaticamente estese ad altri territori.
Prima di impegnarti per un locale, assumere personale o accettare ordini, verifica tramite fonti ufficiali locali quali registrazioni, licenze, permessi, regole di zonizzazione, obblighi fiscali e requisiti settoriali siano applicabili. Controlla anche se sono previsti rinnovi o condizioni successive alla registrazione. I requisiti possono cambiare e variare anche all’interno dello stesso paese.
La forma giuridica può avere conseguenze in termini di responsabilità e obblighi fiscali o amministrativi. La scelta dipende dalla legislazione locale e dalle circostanze dell’impresa; le informazioni generali non consentono di stabilire quale opzione sia adatta a ogni caso. Quando la decisione comporta importanti implicazioni giuridiche, fiscali o finanziarie, può essere necessario consultare un professionista qualificato nella giurisdizione pertinente. Questa guida non sostituisce tale consulenza.
Un buon piano non elimina l’incertezza: la rende visibile e permette di gestirla. Dopo ogni test o traguardo, registra cosa ci si aspettava, cosa è accaduto e quali ipotesi sono cambiate. Se i risultati non supportano la proposta iniziale, rivederla può essere una scelta ragionevole; andare avanti non dovrebbe dipendere soltanto dall’impegno già profuso.
La sequenza pratica è semplice: definire il cliente, studiare il problema e le alternative, testare l’offerta con limiti chiari, proiettare costi e liquidità, organizzare le dipendenze e verificare le regole locali. In questo modo, ogni passaggio prepara il successivo e il lancio diventa una decisione basata sulle evidenze disponibili, non una promessa di successo.
Questo foglio è uno strumento di lavoro originale di Business Edition. Puoi copiarlo in un documento o stamparlo e compilarlo con il tuo team. Trasforma il processo descritto nella guida in azioni ed evidenze verificabili; non riproduce l’elenco di un’altra istituzione, non certifica che un’impresa possa aprire e non è un elenco esaustivo degli obblighi.
Impresa o progetto: ____________________
Attività e clienti previsti: ____________________
Paese, stato o regione e comune in cui si opera: ____________________
Persona che coordina e versione del foglio: ____________________
Data di preparazione: ____________________
Lascia ogni casella vuota finché non hai verificato l’azione corrispondente. Nella colonna delle evidenze, registra il documento, l’osservazione o la fonte ufficiale che la giustifica e la relativa data. Aggiungi responsabile, scadenza e prossima revisione. Se qualcosa non si applica, scrivi «Non applicabile» e spiega perché: una casella vuota non significa che la questione sia risolta. Se il lavoro è in corso, indica cosa manca.
La scadenza organizza un’attività; la prossima revisione indica quando ricontrollerai le ipotesi o la loro validità. Un’attività completata potrebbe dover essere riesaminata se cambiano l’attività, l’ubicazione, un fornitore, i dati sulla domanda o una norma. Verifica le dipendenze prima di comunicare una data di apertura.
| Stato | Azione e criterio di verifica | Evidenza e data | Responsabile | Scadenza | Prossima revisione |
|---|---|---|---|---|---|
| ☐ | Cliente, problema e proposta di valore. Descrivere un segmento specifico, il problema osservato e la differenza che si vuole testare. Separare i fatti dalle ipotesi. | ____________________ | __________ | __________ | __________ |
| ☐ | Domanda e alternative. Raccogliere dati pertinenti, ascoltare i potenziali clienti e confrontare offerte dirette, indirette o soluzioni attuali. Annotare i limiti del campione e dell’ambito geografico. | ____________________ | __________ | __________ | __________ |
| ☐ | Test e ipotesi. Prima di iniziare, definire cosa si testerà, con chi, per quanto tempo, con quali risorse e quale risultato giustificherebbe il proseguimento, una modifica o l’interruzione del test. In seguito, confrontare il risultato con il criterio. | ____________________ | __________ | __________ | __________ |
| ☐ | Risorse e dipendenze. Elencare persone, fornitori, attrezzature, sistemi e passaggi necessari per fornire l’offerta. Confermare disponibilità, costi e alternative per le dipendenze critiche. | ____________________ | __________ | __________ | __________ |
| ☐ | Costi e liquidità. Distinguere pagamenti iniziali e ricorrenti, importi confermati e stimati, vendite e date di incasso. Esaminare gli scenari e verificare quali pagamenti potrebbero restare scoperti. | ____________________ | __________ | __________ | __________ |
| ☐ | Traguardi e responsabili. Collegare ogni traguardo a un’evidenza, una persona, una data e alle relative dipendenze. Individuare quale decisione occorre prendere se una condizione critica resta in sospeso. | ____________________ | __________ | __________ | __________ |
| ☐ | Requisiti applicabili. Verificare tramite fonti ufficiali le registrazioni, i permessi, l’ubicazione, le imposte e gli obblighi settoriali o relativi al personale applicabili all’attività e alla giurisdizione. Registrare dubbi, rinnovi e necessità di consulenza professionale. | ____________________ | __________ | __________ | __________ |
Compila questa sezione per ogni ipotesi importante. Il criterio viene stabilito dal team in base al contesto; non esiste un numero universale di interviste, iscrizioni o ordini che garantisca la fattibilità.
Una risposta favorevole, un’iscrizione e un ordine pagato sono evidenze diverse. Non trasformare un segnale preliminare in una previsione di vendita. Se il test comporta denaro o impegni con i clienti, verifica prima le condizioni e le regole che potrebbero influenzarlo.
Per ogni periodo scelto, annota il saldo iniziale, gli incassi previsti, i pagamenti previsti e il saldo finale. Come verifica aritmetica, saldo finale previsto = saldo iniziale + incassi previsti − pagamenti previsti. Individua quali cifre sono stime e quali imposte o altre voci sono incluse o escluse. L’utile stimato e il denaro disponibile non sono la stessa cosa: una vendita non ancora incassata non genera liquidità in quel momento.
Se il calendario evidenzia un deficit o una dipendenza non confermata, registra il problema, chi deve risolverlo e quando verrà rivalutato. Il foglio non raccomanda uno specifico finanziamento e non decide da solo se convenga assumere un debito. L’orizzonte temporale deve essere adeguato all’impresa e ampliato quando lo richiedono gli obblighi o la stagionalità.
I riferimenti della SBA sulla pianificazione e sull’avvio offrono un punto di partenza statunitense per individuare decisioni relative a ubicazione, struttura, registrazioni, licenze e altri requisiti. Sono percorsi di consultazione: non significano che tutti gli obblighi si applichino a ogni impresa né che una decisione valida negli Stati Uniti lo sia anche in un altro paese.
Per un’attività in Carolina del Nord, il portale ufficiale dello stato «Start My Business» consente di individuare risorse su struttura e registrazione, licenze, imposte e altri aspetti. Lo stato stesso avverte che non esiste un’unica licenza generica che garantisca il rispetto di tutti i requisiti. Verifica ciò che si applica all’attività, allo stato e al comune; non considerare conclusa la verifica locale solo perché hai completato una registrazione.
La pagina «Business Registration» del North Carolina Department of Revenue (NCDOR) illustra le modalità di registrazione fiscale. La modalità e i dati necessari dipendono dal tipo di imposta e dalla situazione pertinente. Usa la fonte ufficiale per determinare quale registrazione sia necessaria e quale ricevuta conservare; questo foglio non determina i tuoi obblighi fiscali. Consulta anche l’autorità competente o professionisti qualificati quando un dubbio giuridico, fiscale o finanziario incide sulla decisione di operare.
Nella colonna delle evidenze è sufficiente indicare un riferimento alla ricevuta conservata in modo sicuro. Non copiare in un foglio condiviso numeri di identificazione fiscale, dati bancari o dati personali di clienti o lavoratori.
Condizioni critiche in sospeso ed effetto sul lancio: ____________________
Decisione del team e motivazioni: ____________________
Persona responsabile e data: ____________________
Prossima revisione o cambiamento che la farà scattare: ____________________
Spuntare le caselle aiuta a organizzare il lavoro, ma non garantisce domanda, redditività o conformità legale. Conserva i dubbi e i limiti delle evidenze e aggiorna il foglio quando disponi di nuove informazioni.
Prepara i documenti per il Guichet unique, verifica firma e costi e rispondi a eventuali richieste di integrazione.
Leggi
Primi passi per avviare un’impresa in Germania: adempimenti, piano di cassa e consulenza a Mössingen e nel distretto dell’Unterallgäu.
Leggi
Guida pratica per direttori dei lavori e tecnici della prevenzione sulla redazione, l’approvazione e l’aggiornamento del Piano di sicurezza e salute (PSS) in Spagna. Analizza le differenze rispetto allo Studio di sicurezza, i requisiti del Real Decreto 1627/1997 e i protocolli da seguire in caso di rischi gravi.
Leggi