Cómo estructurar la tesorería y gestionar divisas en América del Norte
Una guía práctica para identificar exposiciones en USD, CAD y MXN, ordenar los flujos de caja y decidir cuándo puede tener sentido cubrir el riesgo cambiario.
Operar entre Estados Unidos, Canadá y México puede implicar cobrar, pagar o financiarse en dólares estadounidenses (USD), dólares canadienses (CAD) y pesos mexicanos (MXN). Si los cobros y pagos no coinciden en fecha o moneda, una variación del tipo de cambio puede alterar los márgenes y la previsión de caja, aunque el volumen de actividad no cambie.
Gestionar ese riesgo no consiste en anticipar el mercado ni en cubrir cada movimiento. El primer paso es saber qué exposición tiene la empresa, cuándo se materializa y qué efecto tendría sobre su liquidez y sus resultados. A partir de ahí, la tesorería puede establecer reglas proporcionadas al tamaño, la operativa y la capacidad de control de la organización.
Distinguir los tres tipos de riesgo cambiario
La exposición de transacción aparece cuando existe un cobro, pago, deuda u otra obligación en moneda extranjera y el tipo de cambio puede variar antes de liquidarla. Es la exposición más directamente ligada al flujo de caja. Por ejemplo, una empresa cuya moneda funcional es el USD y que cobrará una factura en MXN dentro de varias semanas recibirá un importe en dólares que dependerá del cambio vigente al convertir el pago.
La exposición de conversión afecta a la presentación de los estados financieros. Puede surgir al consolidar una filial que lleva sus cuentas en CAD o MXN en los estados de una matriz cuya moneda de presentación es el USD. Los cambios de valoración pueden modificar cifras contables aunque no haya ocurrido un movimiento equivalente de efectivo.
La exposición económica es de más largo plazo: refleja cómo los movimientos sostenidos de las divisas pueden influir en la competitividad, los precios y los flujos futuros. Una empresa puede tenerla incluso sin una factura abierta en la moneda que se mueve, por ejemplo, si sus costes o competidores dependen de esa divisa.
Conviene no confundir estos efectos. Una pérdida contable por conversión no equivale necesariamente a una salida inmediata de caja, mientras que una factura pendiente sí puede cambiar el efectivo recibido o pagado. La exposición económica, por su parte, es más difícil de medir y no se resuelve necesariamente con una cobertura de corto plazo.
Ilustración editorial · Edition Business
Construir un mapa de posiciones por moneda y vencimiento
La tesorería necesita una visión común de los flujos previstos y confirmados. El inventario debe recoger, como mínimo, cuentas por cobrar, cuentas por pagar, préstamos, órdenes de compra relevantes y compromisos recurrentes denominados en moneda distinta de la moneda funcional. Para cada posición, resulta útil registrar:
Moneda y cantidad nominal.
Fecha prevista de cobro o pago, o intervalo de vencimiento si no se conoce con precisión.
Grado de certeza: factura confirmada, pedido, previsión comercial u otra estimación.
Entidad responsable y cuenta bancaria desde la que se liquidará.
Tipo de cambio presupuestado y efecto aproximado de una variación, cuando se disponga de esa información.
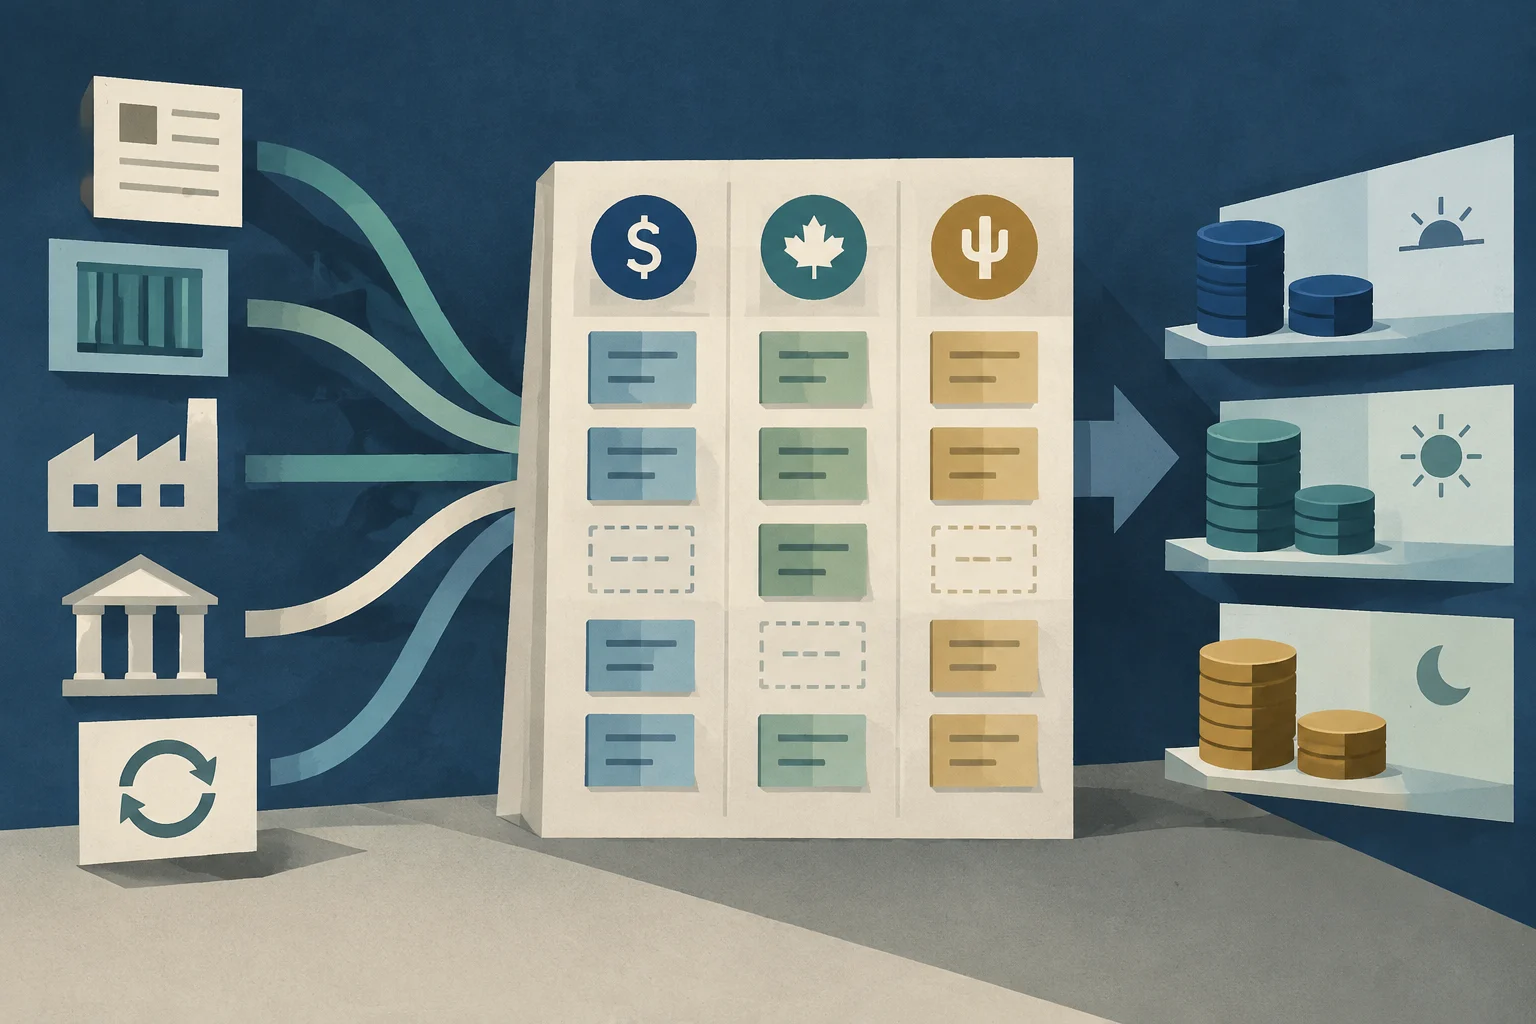
Después, agrupe los flujos por divisa y periodo. La empresa puede comparar, por ejemplo, los cobros previstos en USD con los pagos en USD del mismo horizonte, y repetir el ejercicio para CAD y MXN. La posición neta de cada moneda es la diferencia entre entradas y salidas comparables; calcularla por vencimiento evita tratar como compensados flujos que ocurren en fechas distintas.
Una plantilla sencilla podría presentar, para cada periodo, cobros, pagos y saldo neto en USD, CAD y MXN. No hace falta empezar con una herramienta compleja: lo importante es que el método sea consistente, que las fuentes de datos estén identificadas y que los responsables actualicen los cambios. Las previsiones deben distinguirse de las obligaciones ya contratadas, porque su certeza no es la misma.
Ordenar cobros, pagos y saldos de caja
Antes de recurrir a instrumentos financieros, la empresa puede examinar su operativa. Cuando sea viable comercialmente, facturar y pagar en la misma moneda puede reducir conversiones innecesarias. También ayuda revisar si los vencimientos de clientes y proveedores pueden coordinarse mejor, y mantener saldos en divisas solo cuando respondan a necesidades operativas concretas y a controles internos adecuados.
Estas medidas no eliminan el riesgo. Cobrar en USD y pagar en USD, por ejemplo, puede compensar parte de la exposición si los importes y las fechas se aproximan; si los pagos vencen antes, la empresa aún podría necesitar financiar el desfase. Del mismo modo, conservar un saldo en moneda extranjera puede facilitar pagos futuros, pero su valor expresado en la moneda funcional también puede fluctuar.
La previsión de caja debe mostrar tanto el importe como el momento de los flujos. Un total mensual puede ocultar que los pagos vencen antes que los cobros, o que una posición aparentemente equilibrada se concentra en fechas diferentes. Para empresas con actividad en varios países, conviene separar la liquidez necesaria para operar de la exposición que se decide gestionar financieramente.
Definir un marco de cobertura antes de ejecutar operaciones
Si la empresa decide utilizar coberturas, necesita criterios acordados con antelación. Una política interna puede especificar qué exposiciones se cubren, qué nivel de certeza deben tener, quién autoriza las operaciones, qué instrumentos están permitidos y cómo se registran y revisan. También puede establecer límites por moneda, periodo o contraparte, siempre adaptados a la estructura y los controles de la empresa.
Entre las herramientas disponibles en el mercado se encuentran los contratos a plazo, que permiten fijar ahora un tipo de cambio para una operación futura bajo condiciones pactadas. Pueden aportar previsibilidad sobre el importe en moneda funcional, pero implican compromisos y sus condiciones, costes, flexibilidad y tratamiento contable deben entenderse antes de utilizarlos. Una cobertura tampoco garantiza que se obtenga el mejor tipo posible ni que desaparezcan todas las diferencias entre la previsión y el flujo finalmente realizado.
Por eso, el tamaño y el vencimiento de una cobertura deben guardar relación con una exposición identificable. Cubrir una previsión incierta puede crear una posición desajustada si la venta no se concreta o cambia de fecha. En cambio, limitarse a cubrir facturas ya confirmadas puede dejar sin gestionar parte de la volatilidad de flujos futuros. La política debe reflejar explícitamente cómo aborda esa diferencia, sin asumir que una única regla sirve para todas las empresas.
Ilustración editorial · Edition Business
Mejorar la visibilidad con datos y automatización
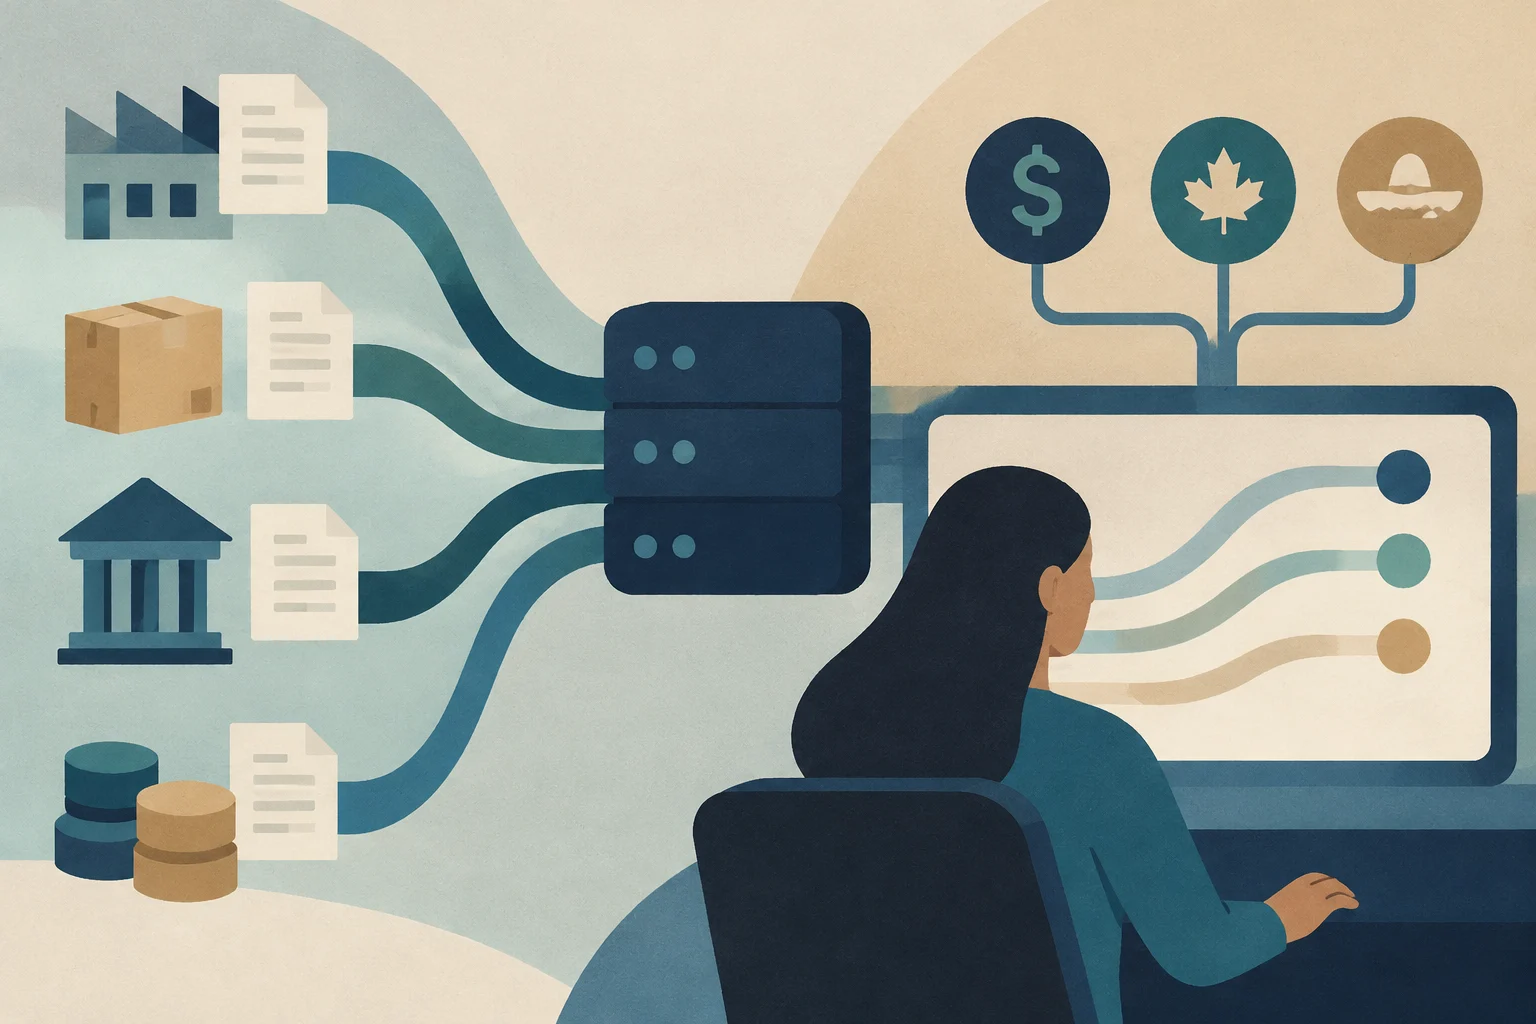
La automatización puede reunir información de facturación, cuentas por pagar, bancos y sistemas contables para mantener actualizado el mapa de exposición. Su utilidad no depende solo de la tecnología: requiere datos comparables, códigos de moneda coherentes, fechas fiables y responsables claros. Si las áreas comerciales y de compras no comunican cambios en pedidos o condiciones, un panel actualizado puede seguir mostrando una previsión equivocada.
Un proceso de control puede incluir una conciliación periódica entre las posiciones previstas y las ejecutadas, la revisión de facturas vencidas y la comparación entre los tipos presupuestados y los aplicados. También conviene documentar las excepciones, las decisiones de cobertura y las autorizaciones, de modo que finanzas pueda explicar las variaciones y comprobar que se respetaron los límites internos.
Para una pyme, el objetivo inicial puede ser modesto: consolidar los flujos por moneda y fecha en una fuente fiable y asignar a una persona la revisión periódica. A medida que aumenten el volumen y la complejidad, la empresa podrá valorar herramientas más integradas. La automatización facilita la consistencia y la rapidez, pero no sustituye el criterio sobre qué riesgos asumir ni el control de las operaciones.
Un ciclo de gestión repetible
Un marco operativo puede organizarse como un ciclo continuo:
Identificar los cobros, pagos, deudas y otras posiciones en USD, CAD y MXN.
Clasificar cada exposición como transacción, conversión o económica, y separar importes confirmados de previsiones.
Medir los saldos netos por moneda y vencimiento, junto con las necesidades de liquidez.
Decidir qué parte se gestiona mediante ajustes operativos y qué parte, si corresponde, mediante coberturas autorizadas.
Ejecutar y registrar las decisiones con responsables, límites y documentación.
Revisar las posiciones, los vencimientos y las diferencias entre previsión y realidad para ajustar el proceso.
La frecuencia de revisión dependerá del volumen de operaciones, la volatilidad de los flujos y la capacidad de la empresa para actualizar sus datos. Una empresa con pocos pagos internacionales puede necesitar un proceso más sencillo que otra con numerosas facturas y filiales; en ambos casos, la disciplina de identificar y revisar las exposiciones es más importante que la sofisticación del sistema.
Alcance y límites
La gestión cambiaria puede ayudar a reducir la incertidumbre sobre determinados flujos y a mejorar la planificación, pero no elimina el riesgo de negocio ni asegura resultados financieros. Las estrategias e instrumentos disponibles dependen de las condiciones contractuales, la jurisdicción, los proveedores financieros y las normas contables y fiscales aplicables. Como el material de referencia no especifica el país de constitución de la empresa ni el marco regulatorio pertinente, no cabe establecer aquí requisitos legales, fiscales o contables concretos para Estados Unidos, Canadá o México.
La decisión operativa central es mantener una imagen fiable de cuánto se debe o se espera cobrar en cada moneda y en qué fecha. Con esa base, la empresa puede distinguir los desajustes de liquidez de los cambios contables y evaluar, bajo una política definida, qué exposición acepta y cuál desea limitar.
Definir qué se certifica, cómo se calcula el importe facturable y cuándo se paga ayuda a evitar duplicidades, disputas de medición y tensiones de tesorería en las obras.
Una estimación fiable suma al salario las cargas de empresa y otros costes, divide el gasto entre las horas realmente productivas y ajusta el resultado al rendimiento de cada partida y a los costes indirectos.
Una guía práctica para convertir registros de una pequeña empresa en una cuenta de resultados, un balance y un estado histórico de flujos de efectivo, y comprobar que sus cifras encajan.