Treasury strukturieren und Währungen in Nordamerika steuern
Ein praktischer Leitfaden, um Risiken in USD, CAD und MXN zu erkennen, Zahlungsströme zu ordnen und zu entscheiden, wann eine Absicherung des Wechselkursrisikos sinnvoll sein kann.
Geschäfte zwischen den Vereinigten Staaten, Kanada und Mexiko können dazu führen, dass Zahlungen in US-Dollar (USD), kanadischen Dollar (CAD) und mexikanischen Pesos (MXN) eingehen, geleistet oder finanziert werden. Stimmen Zahlungseingänge und Zahlungen weder beim Zeitpunkt noch bei der Währung überein, kann eine Wechselkursänderung die Margen und die Liquiditätsprognose beeinflussen, auch wenn sich das Geschäftsvolumen nicht verändert.
Das Management dieses Risikos besteht nicht darin, den Markt vorherzusagen oder jede Bewegung abzusichern. Der erste Schritt besteht darin, zu ermitteln, welchem Risiko das Unternehmen ausgesetzt ist, wann es sich auswirkt und welche Folgen es für Liquidität und Ergebnis hätte. Darauf aufbauend kann die Treasury Regeln festlegen, die der Größe, dem Geschäftsbetrieb und den Kontrollmöglichkeiten der Organisation angemessen sind.
Die drei Arten von Wechselkursrisiken unterscheiden
Das Transaktionsrisiko entsteht, wenn eine Forderung, Zahlung, Schuld oder eine andere Verpflichtung in einer Fremdwährung besteht und sich der Wechselkurs vor ihrer Abwicklung ändern kann. Dieses Risiko hängt am unmittelbarsten mit dem Zahlungsstrom zusammen. Hat ein Unternehmen beispielsweise den USD als funktionale Währung und erhält es in einigen Wochen eine Rechnung in MXN bezahlt, hängt der in Dollar umgerechnete Betrag vom dann geltenden Wechselkurs ab.
Das Umrechnungsrisiko betrifft die Darstellung des Abschlusses. Es kann entstehen, wenn eine Tochtergesellschaft, die ihre Bücher in CAD oder MXN führt, in den Abschluss einer Muttergesellschaft konsolidiert wird, deren Darstellungswährung der USD ist. Bewertungsänderungen können die bilanziellen Zahlen verändern, auch wenn kein entsprechender Zahlungsmittelabfluss oder -zufluss stattgefunden hat.
Das wirtschaftliche Risiko wirkt längerfristig: Es beschreibt, wie anhaltende Wechselkursbewegungen Wettbewerbsfähigkeit, Preise und künftige Zahlungsströme beeinflussen können. Ein Unternehmen kann diesem Risiko auch dann ausgesetzt sein, wenn es keine offene Rechnung in der betreffenden Währung hat – etwa, wenn seine Kosten oder seine Wettbewerber von dieser Währung abhängen.
Diese Auswirkungen sollten nicht miteinander verwechselt werden. Ein bilanzieller Verlust aus der Währungsumrechnung entspricht nicht zwangsläufig einem unmittelbaren Mittelabfluss, während eine offene Rechnung die erhaltene oder geleistete Zahlung durchaus verändern kann. Das wirtschaftliche Risiko ist dagegen schwieriger zu messen und lässt sich nicht unbedingt mit einer kurzfristigen Absicherung beheben.
Redaktionelle Illustration · Edition Business
Positionen nach Währung und Fälligkeit erfassen
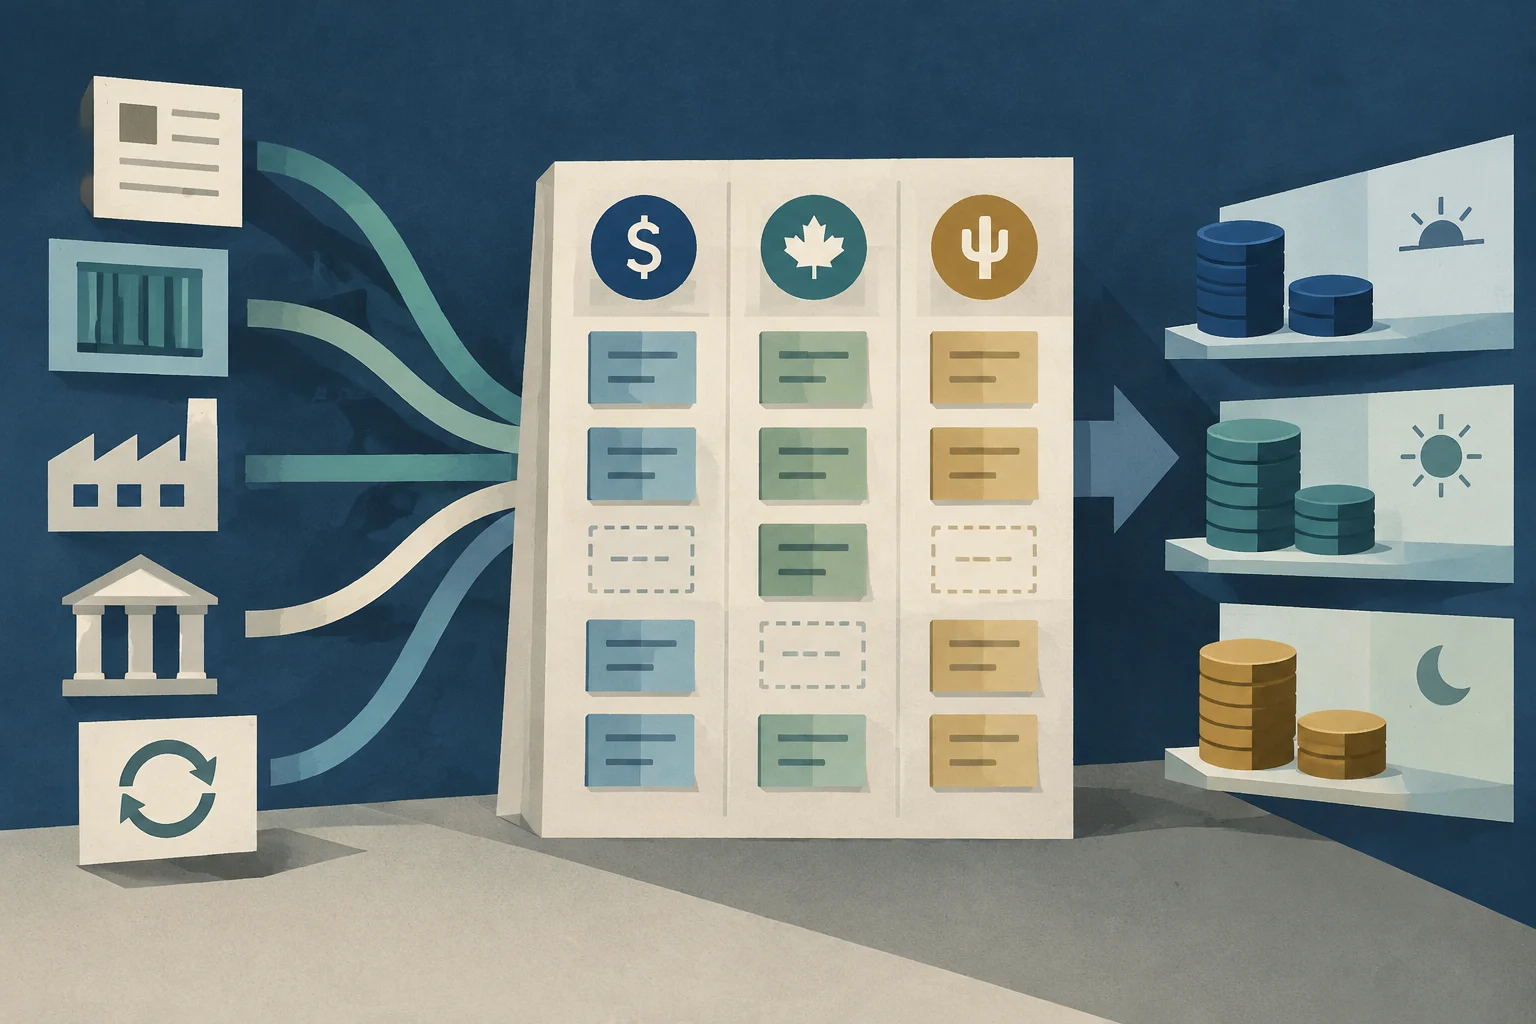
Die Treasury benötigt einen einheitlichen Überblick über erwartete und bestätigte Zahlungsströme. Das Verzeichnis sollte mindestens Forderungen aus Lieferungen und Leistungen, Verbindlichkeiten aus Lieferungen und Leistungen, Darlehen, wesentliche Bestellungen und wiederkehrende Verpflichtungen erfassen, die auf eine andere Währung als die funktionale Währung lauten. Für jede Position ist es hilfreich, Folgendes festzuhalten:
Währung und Nominalbetrag.
Voraussichtliches Zahlungs- oder Fälligkeitsdatum beziehungsweise ein Fälligkeitszeitraum, wenn der genaue Termin nicht bekannt ist.
Grad der Sicherheit: bestätigte Rechnung, Bestellung, Vertriebsprognose oder sonstige Schätzung.
Zuständige Gesellschaft und Bankkonto, über das die Abwicklung erfolgt.
Budgetierter Wechselkurs und ungefähre Auswirkung einer Wechselkursänderung, sofern diese Informationen vorliegen.
Anschließend werden die Zahlungsströme nach Währung und Zeitraum zusammengefasst. Das Unternehmen kann beispielsweise die erwarteten USD-Eingänge mit den USD-Zahlungen im selben Zeitraum vergleichen und die Analyse für CAD und MXN wiederholen. Die Nettoposition in jeder Währung ist die Differenz zwischen vergleichbaren Zu- und Abflüssen. Eine Berechnung nach Fälligkeit verhindert, dass Zahlungsströme als ausgeglichen gelten, obwohl sie zu unterschiedlichen Zeitpunkten anfallen.
Eine einfache Vorlage könnte für jeden Zeitraum Zahlungseingänge, Zahlungen und Nettosaldo in USD, CAD und MXN ausweisen. Der Einstieg erfordert kein komplexes System: Wichtig sind eine einheitliche Methode, klar benannte Datenquellen und Verantwortliche, die Änderungen aktualisieren. Prognosen sollten von bereits eingegangenen vertraglichen Verpflichtungen getrennt werden, da ihre Verlässlichkeit nicht gleich ist.
Zahlungseingänge, Zahlungen und Liquiditätsbestände ordnen
Bevor das Unternehmen auf Finanzinstrumente zurückgreift, kann es seine betrieblichen Abläufe prüfen. Wenn es aus geschäftlicher Sicht machbar ist, lassen sich unnötige Umrechnungen reduzieren, indem Rechnungen in derselben Währung gestellt und Zahlungen in derselben Währung geleistet werden. Hilfreich ist außerdem zu prüfen, ob sich die Fälligkeiten von Kunden und Lieferanten besser aufeinander abstimmen lassen. Fremdwährungsbestände sollten nur gehalten werden, wenn sie einem konkreten betrieblichen Bedarf dienen und angemessenen internen Kontrollen unterliegen.
Diese Maßnahmen beseitigen das Risiko nicht. Zahlungseingänge und Zahlungen in USD können beispielsweise einen Teil des Risikos ausgleichen, wenn Beträge und Zeitpunkte ungefähr übereinstimmen. Werden die Zahlungen jedoch früher fällig, muss das Unternehmen möglicherweise weiterhin die zeitliche Lücke finanzieren. Ebenso kann ein Fremdwährungsbestand künftige Zahlungen erleichtern, doch sein Wert in der funktionalen Währung kann ebenfalls schwanken.
Die Liquiditätsplanung sollte sowohl die Höhe als auch den Zeitpunkt der Zahlungsströme darstellen. Eine Monatssumme kann verschleiern, dass Zahlungen früher fällig sind als Zahlungseingänge oder dass eine scheinbar ausgeglichene Position auf unterschiedliche Termine verteilt ist. Unternehmen mit Geschäftstätigkeit in mehreren Ländern sollten die für den Betrieb benötigte Liquidität von dem Risiko trennen, das sie finanziell steuern möchten.
Vor dem Abschluss von Geschäften einen Absicherungsrahmen festlegen
Entscheidet sich das Unternehmen für Absicherungen, benötigt es vorab vereinbarte Kriterien. Eine interne Richtlinie kann festlegen, welche Risiken abgesichert werden, welchen Grad an Sicherheit sie aufweisen müssen, wer Geschäfte genehmigt, welche Instrumente zulässig sind und wie diese erfasst und überprüft werden. Sie kann außerdem Grenzen je Währung, Zeitraum oder Gegenpartei vorgeben, die stets auf die Struktur und die Kontrollen des Unternehmens abgestimmt sein sollten.
Zu den am Markt verfügbaren Instrumenten gehören Terminkontrakte, mit denen sich unter vereinbarten Bedingungen bereits heute ein Wechselkurs für ein künftiges Geschäft festlegen lässt. Sie können für mehr Vorhersehbarkeit beim Betrag in der funktionalen Währung sorgen. Vor ihrer Nutzung müssen jedoch die Verpflichtungen sowie Bedingungen, Kosten, Flexibilität und bilanzielle Behandlung verstanden werden. Eine Absicherung garantiert weder den bestmöglichen Wechselkurs noch, dass alle Unterschiede zwischen der Prognose und dem tatsächlich realisierten Zahlungsstrom verschwinden.
Daher sollten Umfang und Laufzeit einer Absicherung zu einem klar identifizierbaren Risiko passen. Die Absicherung einer unsicheren Prognose kann eine unausgewogene Position schaffen, wenn der Verkauf nicht zustande kommt oder sich der Termin ändert. Wer dagegen nur bestätigte Rechnungen absichert, lässt möglicherweise einen Teil der Volatilität künftiger Zahlungsströme ungesteuert. Die Richtlinie sollte ausdrücklich festlegen, wie mit diesem Unterschied umgegangen wird, statt anzunehmen, dass eine einzige Regel für alle Unternehmen geeignet ist.
Redaktionelle Illustration · Edition Business
Transparenz durch Daten und Automatisierung verbessern
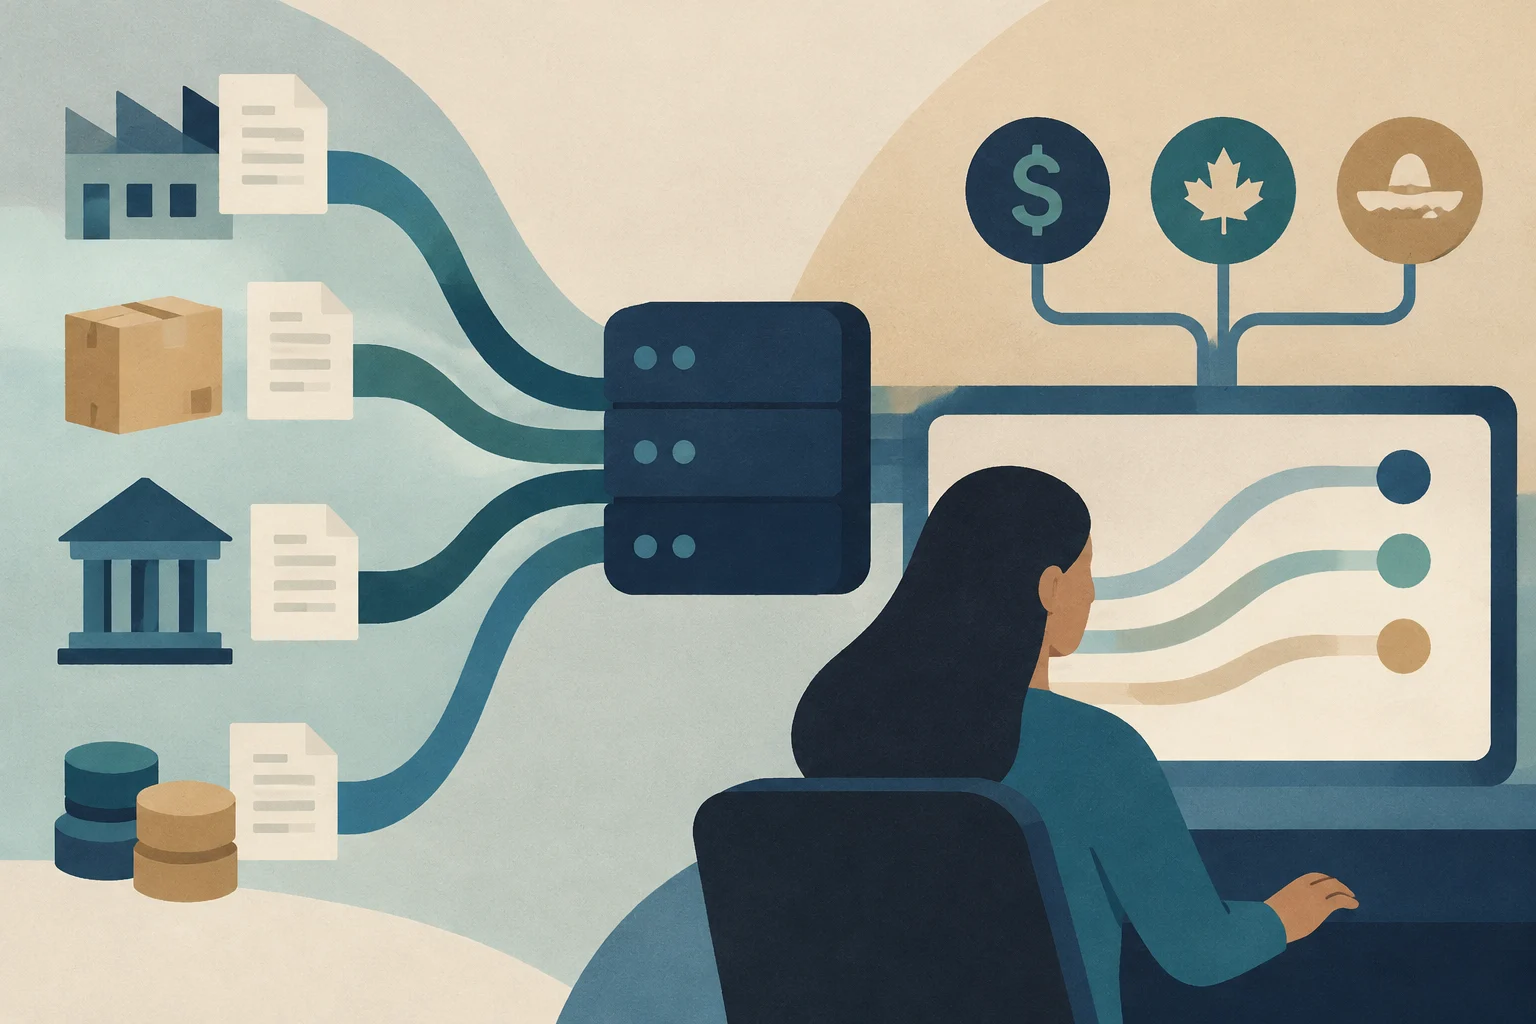
Automatisierung kann Informationen aus Rechnungsstellung, Kreditorenbuchhaltung, Banken und Buchhaltungssystemen zusammenführen, um die Übersicht über das Wechselkursrisiko aktuell zu halten. Ihr Nutzen hängt nicht allein von der Technologie ab: Er setzt vergleichbare Daten, einheitliche Währungscodes, verlässliche Termine und klar definierte Verantwortlichkeiten voraus. Wenn Vertrieb und Einkauf Änderungen bei Bestellungen oder Konditionen nicht weitergeben, kann auch ein aktuelles Dashboard weiterhin eine falsche Prognose anzeigen.
Ein Kontrollverfahren kann den regelmäßigen Abgleich der prognostizierten und tatsächlich ausgeführten Positionen, die Prüfung überfälliger Rechnungen und den Vergleich zwischen budgetierten und angewandten Wechselkursen umfassen. Ausnahmen, Absicherungsentscheidungen und Genehmigungen sollten ebenfalls dokumentiert werden, damit die Finanzabteilung Abweichungen erklären und prüfen kann, ob die internen Grenzen eingehalten wurden.
Für ein kleines oder mittleres Unternehmen kann das erste Ziel überschaubar sein: Zahlungsströme nach Währung und Datum in einer verlässlichen Quelle zusammenzuführen und eine Person mit der regelmäßigen Prüfung zu betrauen. Wenn Volumen und Komplexität zunehmen, kann das Unternehmen stärker integrierte Systeme erwägen. Automatisierung fördert Einheitlichkeit und Schnelligkeit, ersetzt aber weder die Beurteilung, welche Risiken eingegangen werden sollen, noch die Kontrolle der Geschäfte.
Ein wiederholbarer Managementzyklus
Ein operativer Rahmen kann als fortlaufender Zyklus organisiert werden:
Ermitteln der Zahlungseingänge, Zahlungen, Schulden und sonstigen Positionen in USD, CAD und MXN.
Einordnen jedes Risikos als Transaktions-, Umrechnungs- oder wirtschaftliches Risiko sowie Trennung bestätigter Beträge von Prognosen.
Messen der Nettosalden nach Währung und Fälligkeit sowie des Liquiditätsbedarfs.
Entscheiden, welcher Teil durch betriebliche Anpassungen und welcher Teil gegebenenfalls durch genehmigte Absicherungen gesteuert wird.
Umsetzen und dokumentieren der Entscheidungen mit Zuständigkeiten, Grenzen und Belegen.
Überprüfen der Positionen, Fälligkeiten und Abweichungen zwischen Prognose und Realität, um den Prozess anzupassen.
Wie häufig eine Überprüfung erfolgt, hängt vom Geschäftsvolumen, der Schwankung der Zahlungsströme und der Fähigkeit des Unternehmens ab, seine Daten aktuell zu halten. Ein Unternehmen mit wenigen internationalen Zahlungen benötigt möglicherweise einen einfacheren Prozess als eines mit zahlreichen Rechnungen und Tochtergesellschaften. In beiden Fällen ist die konsequente Ermittlung und Überprüfung der Risiken wichtiger als die technische Raffinesse des Systems.
Geltungsbereich und Grenzen
Das Wechselkursmanagement kann dazu beitragen, die Unsicherheit bestimmter Zahlungsströme zu verringern und die Planung zu verbessern, beseitigt jedoch weder das Geschäftsrisiko noch garantiert es finanzielle Ergebnisse. Welche Strategien und Instrumente verfügbar sind, hängt von den Vertragsbedingungen, der jeweiligen Rechtsordnung, den Finanzdienstleistern sowie den anwendbaren Rechnungslegungs- und Steuervorschriften ab. Da das Referenzmaterial weder das Gründungsland des Unternehmens noch den einschlägigen regulatorischen Rahmen angibt, lassen sich hier keine konkreten rechtlichen, steuerlichen oder bilanziellen Anforderungen für die Vereinigten Staaten, Kanada oder Mexiko festlegen.
Die zentrale operative Aufgabe besteht darin, zuverlässig zu wissen, welcher Betrag in welcher Währung zu welchem Zeitpunkt geschuldet wird oder voraussichtlich eingeht. Auf dieser Grundlage kann das Unternehmen Liquiditätslücken von bilanziellen Veränderungen unterscheiden und im Rahmen einer festgelegten Richtlinie bewerten, welches Risiko es akzeptiert und welches es begrenzen möchte.
Wer festlegt, welche Arbeiten abgerechnet werden, wie sich der fakturierbare Betrag berechnet und wann die Zahlung fällig ist, kann doppelte Abrechnungen, Streit über Aufmaße und Liquiditätsengpässe auf Baustellen vermeiden.
Eine zuverlässige Schätzung addiert zu den Löhnen die Arbeitgeberbeiträge und weitere Kosten, teilt die Ausgaben durch die tatsächlich produktiven Stunden und passt das Ergebnis an die Leistungsfähigkeit jeder Position und die indirekten Kosten an.
Ein praktischer Leitfaden, um die Aufzeichnungen eines Kleinunternehmens in eine Gewinn- und Verlustrechnung, eine Bilanz und eine historische Kapitalflussrechnung zu überführen und zu prüfen, ob die Zahlen zusammenpassen.