Como estruturar a tesouraria e gerir divisas na América do Norte
Um guia prático para identificar exposições em USD, CAD e MXN, organizar os fluxos de caixa e decidir quando pode fazer sentido cobrir o risco cambial.
Operar entre os Estados Unidos, o Canadá e o México pode envolver receber, pagar ou financiar-se em dólares americanos (USD), dólares canadianos (CAD) e pesos mexicanos (MXN). Se os recebimentos e os pagamentos não coincidirem na data ou na moeda, uma variação cambial pode alterar as margens e a previsão de caixa, mesmo que o volume de atividade não mude.
Gerir esse risco não consiste em antecipar o mercado nem em cobrir cada movimento. O primeiro passo é saber a que exposição a empresa está sujeita, quando se concretiza e que efeito teria na sua liquidez e nos seus resultados. A partir daí, a tesouraria pode estabelecer regras proporcionais à dimensão, à atividade e à capacidade de controlo da organização.
Distinguir os três tipos de risco cambial
A exposição de transação surge quando existe um recebimento, pagamento, dívida ou outra obrigação em moeda estrangeira e a taxa de câmbio pode variar antes da liquidação. É a exposição mais diretamente ligada ao fluxo de caixa. Por exemplo, uma empresa cuja moeda funcional é o USD e que receberá uma fatura em MXN dentro de algumas semanas obterá um montante em dólares que dependerá da taxa de câmbio em vigor quando converter o pagamento.
A exposição de conversão afeta a apresentação das demonstrações financeiras. Pode surgir ao consolidar uma filial que mantém as contas em CAD ou MXN nas demonstrações de uma empresa-mãe cuja moeda de apresentação é o USD. As variações de valorização podem alterar os valores contabilísticos, mesmo que não tenha ocorrido um movimento equivalente de dinheiro.
A exposição económica é de mais longo prazo: reflete como os movimentos sustentados das divisas podem influenciar a competitividade, os preços e os fluxos futuros. Uma empresa pode estar exposta mesmo sem ter uma fatura em aberto na moeda que está a variar, por exemplo, se os seus custos ou concorrentes dependerem dessa divisa.
Convém não confundir estes efeitos. Uma perda contabilística por conversão não equivale necessariamente a uma saída imediata de caixa, ao passo que uma fatura pendente pode alterar o dinheiro recebido ou pago. A exposição económica, por sua vez, é mais difícil de medir e não se resolve necessariamente com uma cobertura de curto prazo.
Ilustração editorial · Edition Business
Construir um mapa de posições por moeda e vencimento
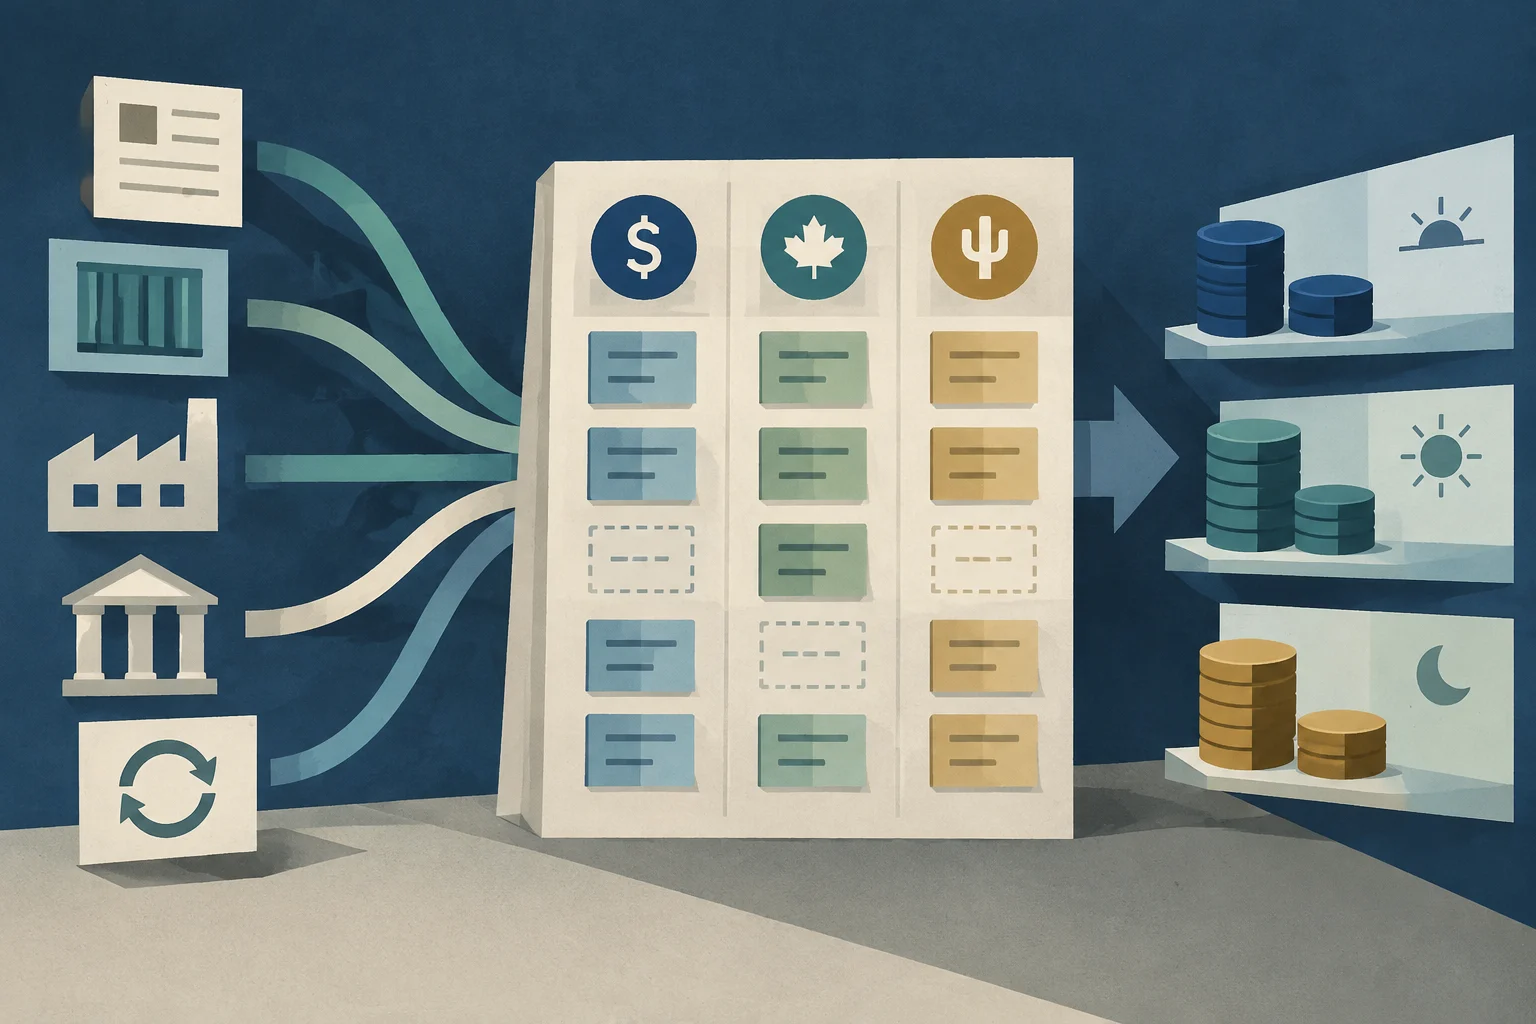
A tesouraria precisa de uma visão comum dos fluxos previstos e confirmados. O inventário deve incluir, no mínimo, contas a receber, contas a pagar, empréstimos, ordens de compra relevantes e compromissos recorrentes denominados numa moeda diferente da moeda funcional. Para cada posição, é útil registar:
Moeda e montante nominal.
Data prevista de recebimento ou pagamento, ou intervalo de vencimento, caso não seja conhecida com precisão.
Grau de certeza: fatura confirmada, encomenda, previsão comercial ou outra estimativa.
Entidade responsável e conta bancária a partir da qual será liquidada.
Taxa de câmbio orçamentada e efeito aproximado de uma variação, quando essa informação estiver disponível.
Em seguida, agrupe os fluxos por divisa e período. A empresa pode, por exemplo, comparar os recebimentos previstos em USD com os pagamentos em USD no mesmo horizonte e repetir o exercício para CAD e MXN. A posição líquida de cada moeda é a diferença entre entradas e saídas comparáveis; calculá-la por vencimento evita tratar como compensados fluxos que ocorrem em datas diferentes.
Um modelo simples poderia apresentar, para cada período, os recebimentos, os pagamentos e o saldo líquido em USD, CAD e MXN. Não é necessário começar com uma ferramenta complexa: o importante é que o método seja consistente, que as fontes de dados estejam identificadas e que os responsáveis atualizem as alterações. As previsões devem ser distinguidas das obrigações já contratadas, pois não têm o mesmo grau de certeza.
Organizar recebimentos, pagamentos e saldos de caixa
Antes de recorrer a instrumentos financeiros, a empresa pode analisar a sua atividade. Quando for comercialmente viável, faturar e pagar na mesma moeda pode reduzir conversões desnecessárias. Também é útil verificar se os prazos de clientes e fornecedores podem ser melhor coordenados e manter saldos em divisas apenas quando correspondam a necessidades operacionais concretas e a controlos internos adequados.
Estas medidas não eliminam o risco. Receber em USD e pagar em USD, por exemplo, pode compensar parte da exposição se os montantes e as datas forem próximos; se os pagamentos vencerem primeiro, a empresa poderá ainda precisar de financiar o desfasamento. Do mesmo modo, manter um saldo em moeda estrangeira pode facilitar pagamentos futuros, mas o seu valor expresso na moeda funcional também pode flutuar.
A previsão de caixa deve mostrar tanto o montante como o momento dos fluxos. Um total mensal pode ocultar que os pagamentos vencem antes dos recebimentos ou que uma posição aparentemente equilibrada se concentra em datas diferentes. Para empresas com atividade em vários países, convém separar a liquidez necessária para operar da exposição que se decide gerir financeiramente.
Definir um quadro de cobertura antes de executar operações
Se a empresa decidir utilizar coberturas, precisa de critérios acordados antecipadamente. Uma política interna pode especificar quais as exposições cobertas, que grau de certeza devem ter, quem autoriza as operações, que instrumentos são permitidos e como são registados e revistos. Pode também estabelecer limites por moeda, período ou contraparte, sempre adaptados à estrutura e aos controlos da empresa.
Entre as ferramentas disponíveis no mercado encontram-se os contratos a prazo, que permitem fixar agora uma taxa de câmbio para uma operação futura, segundo condições acordadas. Podem proporcionar previsibilidade quanto ao montante na moeda funcional, mas implicam compromissos, e as respetivas condições, custos, flexibilidade e tratamento contabilístico devem ser compreendidos antes da sua utilização. Uma cobertura também não garante que se obtenha a melhor taxa possível nem que desapareçam todas as diferenças entre a previsão e o fluxo efetivamente realizado.
Por isso, a dimensão e o vencimento de uma cobertura devem estar relacionados com uma exposição identificável. Cobrir uma previsão incerta pode criar uma posição desalinhada se a venda não se concretizar ou mudar de data. Por outro lado, limitar-se a cobrir faturas já confirmadas pode deixar por gerir parte da volatilidade dos fluxos futuros. A política deve refletir explicitamente como aborda essa diferença, sem pressupor que uma única regra serve para todas as empresas.
Ilustração editorial · Edition Business
Melhorar a visibilidade com dados e automatização
A automatização pode reunir informações de faturação, contas a pagar, bancos e sistemas contabilísticos para manter atualizado o mapa de exposição. A sua utilidade não depende apenas da tecnologia: exige dados comparáveis, códigos de moeda coerentes, datas fiáveis e responsáveis claramente definidos. Se as áreas comerciais e de compras não comunicarem alterações nas encomendas ou nas condições, um painel atualizado pode continuar a apresentar uma previsão incorreta.
Um processo de controlo pode incluir uma reconciliação periódica entre as posições previstas e as executadas, a análise de faturas vencidas e a comparação entre as taxas orçamentadas e as aplicadas. Também convém documentar as exceções, as decisões de cobertura e as autorizações, para que a área financeira possa explicar as variações e verificar se foram respeitados os limites internos.
Para uma PME, o objetivo inicial pode ser modesto: consolidar os fluxos por moeda e data numa fonte fiável e atribuir a uma pessoa a revisão periódica. À medida que o volume e a complexidade aumentarem, a empresa poderá avaliar ferramentas mais integradas. A automatização facilita a consistência e a rapidez, mas não substitui o critério sobre os riscos a assumir nem o controlo das operações.
Um ciclo de gestão repetível
Um quadro operacional pode ser organizado como um ciclo contínuo:
Identificar recebimentos, pagamentos, dívidas e outras posições em USD, CAD e MXN.
Classificar cada exposição como de transação, de conversão ou económica, e separar os montantes confirmados das previsões.
Medir os saldos líquidos por moeda e vencimento, juntamente com as necessidades de liquidez.
Decidir que parte será gerida através de ajustamentos operacionais e que parte, se aplicável, através de coberturas autorizadas.
Executar e registar as decisões, com responsáveis, limites e documentação.
Rever as posições, os vencimentos e as diferenças entre a previsão e a realidade, para ajustar o processo.
A frequência da revisão dependerá do volume de operações, da volatilidade dos fluxos e da capacidade da empresa para atualizar os seus dados. Uma empresa com poucos pagamentos internacionais pode precisar de um processo mais simples do que outra com numerosas faturas e filiais; em ambos os casos, a disciplina de identificar e rever as exposições é mais importante do que a sofisticação do sistema.
Âmbito e limites
A gestão cambial pode ajudar a reduzir a incerteza sobre determinados fluxos e a melhorar o planeamento, mas não elimina o risco empresarial nem garante resultados financeiros. As estratégias e os instrumentos disponíveis dependem das condições contratuais, da jurisdição, dos prestadores de serviços financeiros e das normas contabilísticas e fiscais aplicáveis. Como o material de referência não especifica o país de constituição da empresa nem o quadro regulamentar pertinente, não é possível estabelecer aqui requisitos legais, fiscais ou contabilísticos concretos para os Estados Unidos, o Canadá ou o México.
A decisão operacional central consiste em manter uma imagem fiável do que se deve ou se espera receber em cada moeda e em que data. Com essa base, a empresa pode distinguir os desfasamentos de liquidez das variações contabilísticas e avaliar, ao abrigo de uma política definida, que exposição aceita e qual deseja limitar.
Definir o que é certificado, como se calcula o valor faturável e quando é pago ajuda a evitar duplicações, disputas de medição e tensões de tesouraria nas obras.
Uma estimativa confiável soma ao salário os encargos da empresa e outros custos, divide a despesa pelas horas realmente produtivas e ajusta o resultado ao rendimento de cada serviço e aos custos indiretos.
Um guia prático para transformar os registros de uma pequena empresa em uma demonstração de resultados, um balanço patrimonial e uma demonstração histórica dos fluxos de caixa, e verificar se os valores são coerentes.