Comment structurer la trésorerie et gérer les devises en Amérique du Nord
Un guide pratique pour identifier les expositions en USD, CAD et MXN, organiser les flux de trésorerie et déterminer quand il peut être judicieux de couvrir le risque de change.
Opérer entre les États-Unis, le Canada et le Mexique peut impliquer d’encaisser, de payer ou de se financer en dollars américains (USD), en dollars canadiens (CAD) et en pesos mexicains (MXN). Si les encaissements et les paiements ne coïncident pas en date ou en devise, une variation du taux de change peut modifier les marges et les prévisions de trésorerie, même si le volume d’activité reste inchangé.
La gestion de ce risque ne consiste pas à anticiper le marché ni à couvrir chaque mouvement. La première étape consiste à savoir à quelle exposition l’entreprise est confrontée, quand elle se matérialise et quel effet elle pourrait avoir sur sa liquidité et ses résultats. À partir de là, la trésorerie peut établir des règles proportionnées à la taille, à l’activité et aux capacités de contrôle de l’organisation.
Distinguer les trois types de risque de change
L’exposition de transaction apparaît lorsqu’il existe un encaissement, un paiement, une dette ou une autre obligation en devise étrangère, et que le taux de change peut varier avant son règlement. C’est l’exposition la plus directement liée aux flux de trésorerie. Par exemple, une entreprise dont la monnaie fonctionnelle est l’USD et qui doit encaisser une facture en MXN dans plusieurs semaines recevra un montant en dollars qui dépendra du taux de change en vigueur lors de la conversion du paiement.
L’exposition de conversion affecte la présentation des états financiers. Elle peut survenir lors de la consolidation d’une filiale qui tient ses comptes en CAD ou en MXN dans les états d’une société mère dont la monnaie de présentation est l’USD. Les variations de valorisation peuvent modifier les chiffres comptables même si aucun mouvement de trésorerie équivalent n’a eu lieu.
L’exposition économique s’inscrit dans le long terme : elle reflète la manière dont les mouvements durables des devises peuvent influer sur la compétitivité, les prix et les flux futurs. Une entreprise peut y être exposée même sans facture en cours dans la devise concernée, par exemple si ses coûts ou ses concurrents dépendent de cette devise.
Il convient de ne pas confondre ces effets. Une perte comptable liée à la conversion n’équivaut pas nécessairement à une sortie de trésorerie immédiate, tandis qu’une facture en attente peut modifier les liquidités reçues ou payées. L’exposition économique, quant à elle, est plus difficile à mesurer et ne se résout pas nécessairement au moyen d’une couverture à court terme.
Illustration éditoriale · Edition Business
Établir une cartographie des positions par devise et échéance
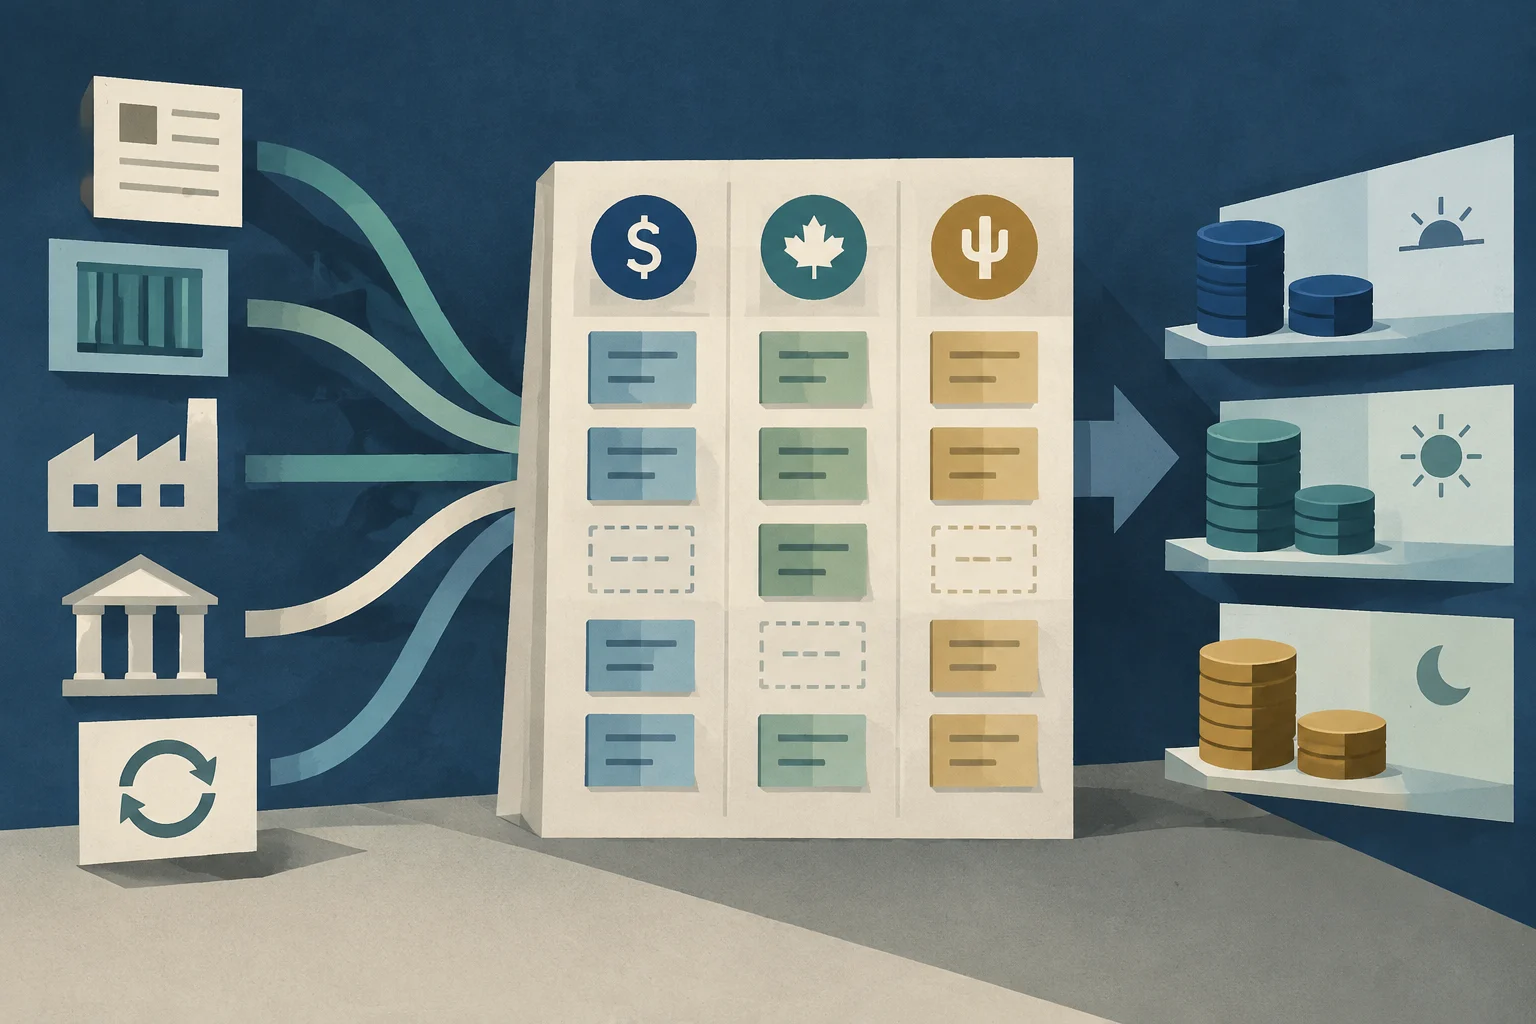
La trésorerie a besoin d’une vision commune des flux prévus et confirmés. L’inventaire doit recenser au minimum les créances clients, les dettes fournisseurs, les emprunts, les bons de commande importants et les engagements récurrents libellés dans une devise autre que la monnaie fonctionnelle. Pour chaque position, il est utile de consigner :
La devise et le montant nominal.
La date prévue d’encaissement ou de paiement, ou la période d’échéance si celle-ci n’est pas connue avec précision.
Le degré de certitude : facture confirmée, commande, prévision commerciale ou autre estimation.
L’entité responsable et le compte bancaire utilisé pour le règlement.
Le taux de change budgété et l’effet approximatif d’une variation, si ces informations sont disponibles.
Regroupez ensuite les flux par devise et par période. L’entreprise peut, par exemple, comparer les encaissements prévus en USD aux paiements en USD sur la même période, puis refaire l’exercice pour le CAD et le MXN. La position nette de chaque devise correspond à la différence entre les entrées et les sorties comparables ; la calculer par échéance évite de considérer comme compensés des flux qui surviennent à des dates différentes.
Un modèle simple pourrait présenter, pour chaque période, les encaissements, les paiements et le solde net en USD, CAD et MXN. Il n’est pas nécessaire de commencer par un outil complexe : l’essentiel est d’appliquer une méthode cohérente, d’identifier les sources de données et de veiller à leur mise à jour par les responsables. Les prévisions doivent être distinguées des obligations déjà contractées, car elles n’ont pas le même degré de certitude.
Organiser les encaissements, les paiements et les soldes de trésorerie
Avant de recourir à des instruments financiers, l’entreprise peut examiner son fonctionnement. Lorsque cela est commercialement viable, facturer et payer dans la même devise peut réduire les conversions inutiles. Il est également utile de vérifier s’il est possible de mieux coordonner les échéances des clients et des fournisseurs, et de ne conserver des soldes en devises que lorsqu’ils répondent à des besoins opérationnels précis et à des contrôles internes appropriés.
Ces mesures n’éliminent pas le risque. Encaisser en USD et payer en USD, par exemple, peut compenser une partie de l’exposition si les montants et les dates sont proches ; si les paiements arrivent à échéance plus tôt, l’entreprise peut encore avoir besoin de financer le décalage. De même, conserver un solde en devise étrangère peut faciliter des paiements futurs, mais sa valeur exprimée dans la monnaie fonctionnelle peut également fluctuer.
Les prévisions de trésorerie doivent indiquer à la fois le montant et le calendrier des flux. Un total mensuel peut masquer le fait que les paiements arrivent à échéance avant les encaissements, ou qu’une position apparemment équilibrée se concentre sur des dates différentes. Pour les entreprises actives dans plusieurs pays, il est utile de distinguer les liquidités nécessaires à l’activité de l’exposition que l’entreprise choisit de gérer sur le plan financier.
Définir un cadre de couverture avant d’effectuer des opérations
Si l’entreprise décide d’utiliser des couvertures, elle doit définir à l’avance des critères convenus. Une politique interne peut préciser quelles expositions sont couvertes, le niveau de certitude requis, les personnes habilitées à autoriser les opérations, les instruments autorisés, ainsi que les modalités d’enregistrement et de révision. Elle peut également fixer des limites par devise, période ou contrepartie, adaptées à la structure et aux contrôles de l’entreprise.
Parmi les outils disponibles sur le marché figurent les contrats à terme de gré à gré, qui permettent de fixer dès maintenant un taux de change pour une opération future, selon des conditions convenues. Ils peuvent apporter une plus grande prévisibilité du montant en monnaie fonctionnelle, mais ils impliquent des engagements. Il faut donc comprendre leurs conditions, leurs coûts, leur flexibilité et leur traitement comptable avant de les utiliser. Une couverture ne garantit pas non plus l’obtention du meilleur taux possible ni la disparition de tous les écarts entre les prévisions et les flux effectivement réalisés.
La taille et l’échéance d’une couverture doivent donc correspondre à une exposition identifiable. Couvrir une prévision incertaine peut créer une position déséquilibrée si la vente n’aboutit pas ou si sa date change. À l’inverse, se limiter à la couverture des factures déjà confirmées peut laisser une partie de la volatilité des flux futurs sans gestion. La politique doit indiquer explicitement comment cette différence est traitée, sans supposer qu’une règle unique convient à toutes les entreprises.
Illustration éditoriale · Edition Business
Améliorer la visibilité grâce aux données et à l’automatisation
L’automatisation peut rassembler les informations provenant de la facturation, des comptes fournisseurs, des banques et des systèmes comptables afin de tenir à jour la cartographie des expositions. Son utilité ne dépend pas uniquement de la technologie : elle nécessite des données comparables, des codes de devise cohérents, des dates fiables et des responsables clairement désignés. Si les équipes commerciales et les achats ne communiquent pas les changements concernant les commandes ou les conditions, un tableau de bord actualisé peut continuer à afficher des prévisions erronées.
Un processus de contrôle peut comprendre un rapprochement périodique entre les positions prévues et les opérations exécutées, l’examen des factures échues et la comparaison entre les taux budgétés et les taux appliqués. Il est également utile de documenter les exceptions, les décisions de couverture et les autorisations, afin que la fonction finance puisse expliquer les écarts et vérifier le respect des limites internes.
Pour une PME, l’objectif initial peut rester modeste : consolider les flux par devise et par date dans une source fiable, et désigner une personne chargée de les examiner régulièrement. À mesure que le volume et la complexité augmentent, l’entreprise pourra envisager des outils plus intégrés. L’automatisation favorise la cohérence et la rapidité, mais ne remplace ni le jugement nécessaire pour décider des risques à assumer ni le contrôle des opérations.
Un cycle de gestion reproductible
Un cadre opérationnel peut être organisé en cycle continu :
Identifier les encaissements, les paiements, les dettes et les autres positions en USD, CAD et MXN.
Classer chaque exposition comme exposition de transaction, de conversion ou économique, et distinguer les montants confirmés des prévisions.
Mesurer les soldes nets par devise et par échéance, ainsi que les besoins de liquidité.
Décider quelle part est gérée au moyen d’ajustements opérationnels et quelle part, le cas échéant, au moyen de couvertures autorisées.
Exécuter et consigner les décisions en précisant les responsables, les limites et la documentation requise.
Réexaminer les positions, les échéances et les écarts entre les prévisions et la réalité, afin d’ajuster le processus.
La fréquence des révisions dépend du volume des opérations, de la volatilité des flux et de la capacité de l’entreprise à actualiser ses données. Une entreprise qui effectue peu de paiements internationaux peut avoir besoin d’un processus plus simple qu’une autre qui gère de nombreuses factures et filiales ; dans les deux cas, la rigueur avec laquelle les expositions sont identifiées et réexaminées importe davantage que la sophistication du système.
Portée et limites
La gestion du risque de change peut aider à réduire l’incertitude concernant certains flux et à améliorer la planification, mais elle n’élimine pas le risque commercial et ne garantit pas de résultats financiers. Les stratégies et les instruments disponibles dépendent des conditions contractuelles, de la juridiction, des prestataires financiers et des règles comptables et fiscales applicables. Comme les documents de référence ne précisent ni le pays de constitution de l’entreprise ni le cadre réglementaire pertinent, il n’est pas possible d’établir ici d’exigences juridiques, fiscales ou comptables précises pour les États-Unis, le Canada ou le Mexique.
La décision opérationnelle centrale consiste à disposer d’une vision fiable des montants dus ou attendus dans chaque devise et de leurs dates d’échéance. Sur cette base, l’entreprise peut distinguer les décalages de liquidité des variations comptables et évaluer, dans le cadre d’une politique définie, quelles expositions elle accepte et lesquelles elle souhaite limiter.
Définir ce qui est certifié, comment le montant facturable est calculé et quand il est payé aide à éviter les doublons, les litiges de métrés et les tensions de trésorerie sur les chantiers.
Une estimation fiable ajoute aux salaires les charges patronales et autres coûts, divise la dépense par les heures réellement productives et ajuste le résultat selon le rendement de chaque poste et les coûts indirects.
Un guide pratique pour transformer les écritures d’une petite entreprise en un compte de résultat, un bilan et un état historique des flux de trésorerie, puis vérifier la cohérence des chiffres.