Come strutturare la tesoreria e gestire le valute in Nord America
Una guida pratica per individuare le esposizioni in USD, CAD e MXN, organizzare i flussi di cassa e decidere quando può essere opportuno coprire il rischio di cambio.
Operare tra Stati Uniti, Canada e Messico può comportare incassi, pagamenti o finanziamenti in dollari statunitensi (USD), dollari canadesi (CAD) e pesos messicani (MXN). Se incassi e pagamenti non coincidono per data o valuta, una variazione del tasso di cambio può modificare i margini e le previsioni di cassa, anche se il volume dell’attività rimane invariato.
Gestire questo rischio non significa prevedere il mercato né coprire ogni movimento. Il primo passo è capire a quale esposizione è soggetta l’azienda, quando si manifesta e quali effetti avrebbe sulla sua liquidità e sui risultati. Su questa base, la tesoreria può stabilire regole proporzionate alle dimensioni, all’operatività e alla capacità di controllo dell’organizzazione.
Distinguere i tre tipi di rischio di cambio
L’esposizione transattiva si presenta quando esiste un incasso, un pagamento, un debito o un altro obbligo in valuta estera e il tasso di cambio può variare prima del regolamento. È l’esposizione più direttamente legata al flusso di cassa. Per esempio, un’azienda la cui valuta funzionale è l’USD e che incasserà una fattura in MXN tra alcune settimane riceverà un importo in dollari che dipenderà dal tasso di cambio in vigore al momento della conversione del pagamento.
L’esposizione di conversione riguarda la presentazione del bilancio. Può derivare dal consolidamento del bilancio di una controllata che tiene i conti in CAD o MXN nel bilancio di una capogruppo la cui valuta di presentazione è l’USD. Le variazioni di valutazione possono modificare i valori contabili anche in assenza di un movimento equivalente di liquidità.
L’esposizione economica ha un orizzonte più lungo: riflette il modo in cui movimenti valutari persistenti possono influire sulla competitività, sui prezzi e sui flussi futuri. Un’azienda può esserne soggetta anche senza avere una fattura aperta nella valuta che si muove, per esempio se i suoi costi o i suoi concorrenti dipendono da quella valuta.
È opportuno non confondere questi effetti. Una perdita contabile dovuta alla conversione non equivale necessariamente a un’immediata uscita di cassa, mentre una fattura non ancora pagata può modificare la liquidità incassata o versata. L’esposizione economica, invece, è più difficile da misurare e non si risolve necessariamente con una copertura a breve termine.
Illustrazione editoriale · Edition Business
Costruire una mappa delle posizioni per valuta e scadenza
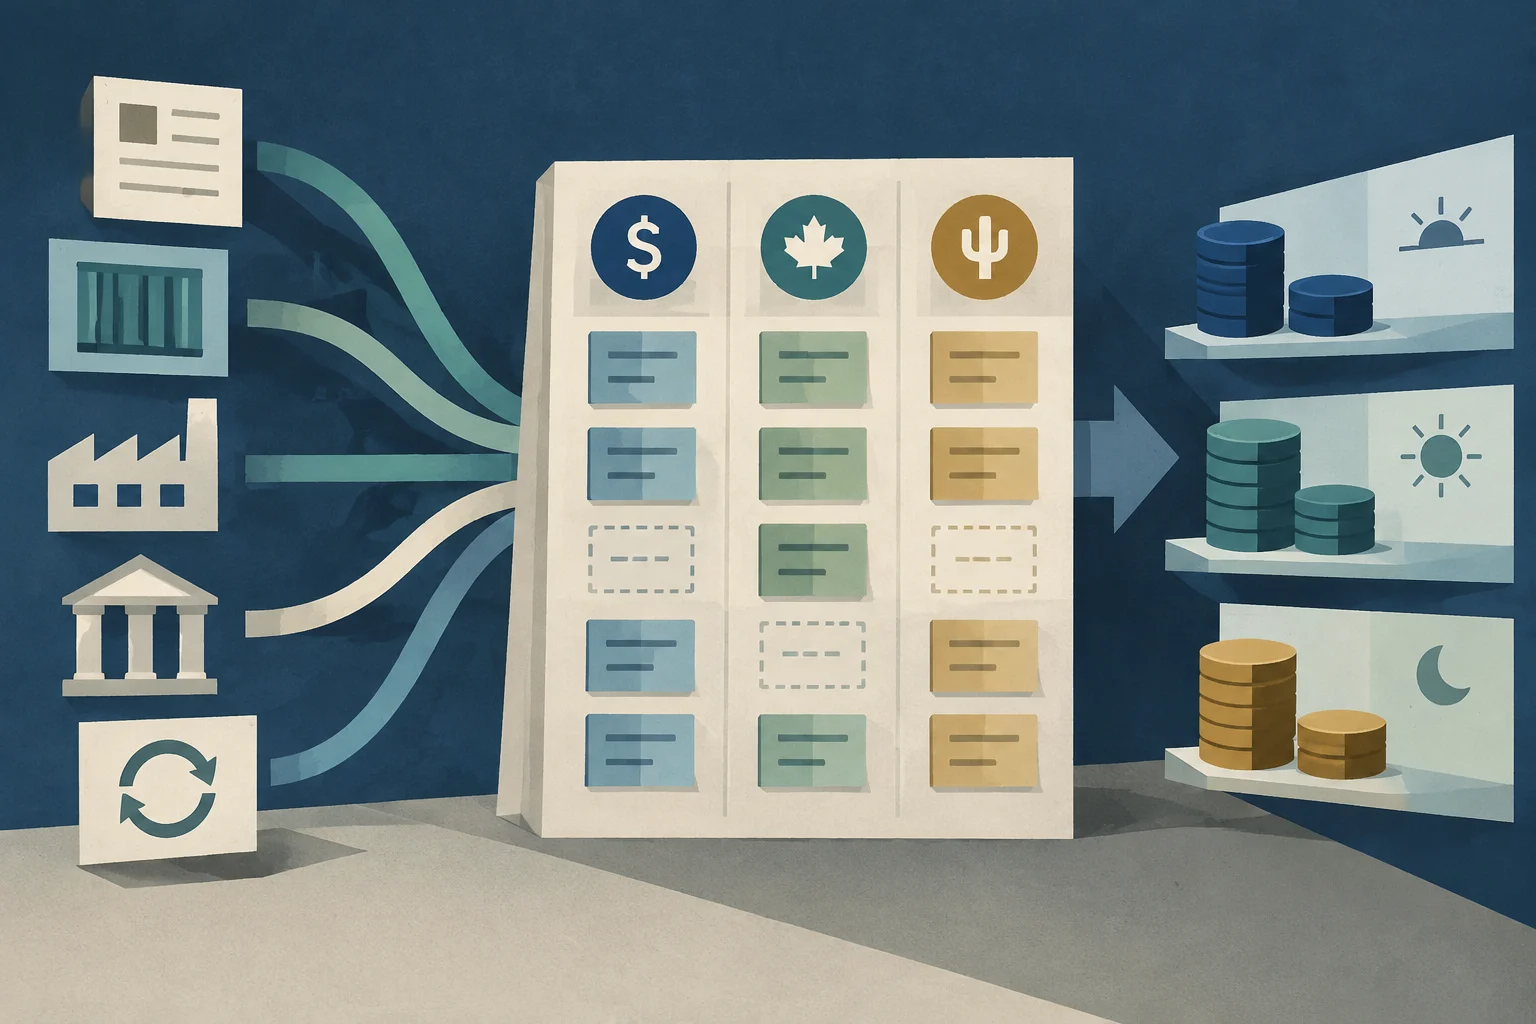
La tesoreria ha bisogno di una visione condivisa dei flussi previsti e confermati. L’inventario dovrebbe includere almeno crediti verso clienti, debiti verso fornitori, prestiti, ordini di acquisto rilevanti e impegni ricorrenti denominati in una valuta diversa da quella funzionale. Per ogni posizione è utile registrare:
Valuta e importo nominale.
Data prevista dell’incasso o del pagamento, oppure intervallo di scadenza se non è possibile stabilirla con precisione.
Grado di certezza: fattura confermata, ordine, previsione commerciale o altra stima.
Entità responsabile e conto bancario da cui sarà effettuato il regolamento.
Tasso di cambio di budget ed effetto approssimativo di una variazione, se tali informazioni sono disponibili.
Successivamente, raggruppate i flussi per valuta e periodo. L’azienda può confrontare, per esempio, gli incassi previsti in USD con i pagamenti in USD nello stesso orizzonte temporale e ripetere l’analisi per CAD e MXN. La posizione netta di ciascuna valuta è la differenza tra entrate e uscite confrontabili; calcolarla per scadenza evita di considerare compensati flussi che si verificano in date diverse.
Un semplice modello potrebbe mostrare, per ciascun periodo, incassi, pagamenti e saldo netto in USD, CAD e MXN. Non è necessario iniziare con uno strumento complesso: l’importante è adottare un metodo coerente, identificare le fonti dei dati e fare in modo che i responsabili aggiornino le variazioni. Le previsioni vanno distinte dagli obblighi già assunti, perché il loro grado di certezza è diverso.
Organizzare incassi, pagamenti e saldi di cassa
Prima di ricorrere a strumenti finanziari, l’azienda può esaminare la propria operatività. Quando è commercialmente fattibile, fatturare e pagare nella stessa valuta può ridurre le conversioni non necessarie. È utile anche verificare se sia possibile coordinare meglio le scadenze di clienti e fornitori e mantenere saldi in valuta estera solo quando corrispondono a esigenze operative concrete e a controlli interni adeguati.
Queste misure non eliminano il rischio. Incassare in USD e pagare in USD, per esempio, può compensare parte dell’esposizione se gli importi e le date sono simili; se i pagamenti scadono prima, l’azienda potrebbe comunque dover finanziare il disallineamento. Allo stesso modo, mantenere un saldo in valuta estera può agevolare i pagamenti futuri, ma il suo valore espresso nella valuta funzionale può a sua volta oscillare.
Le previsioni di cassa dovrebbero indicare sia l’importo sia il momento in cui si verificano i flussi. Un totale mensile può nascondere il fatto che i pagamenti scadono prima degli incassi o che una posizione apparentemente equilibrata si concentra in date diverse. Per le aziende che operano in più paesi, è opportuno distinguere la liquidità necessaria per l’attività operativa dall’esposizione che si decide di gestire finanziariamente.
Definire un quadro di copertura prima di effettuare operazioni
Se l’azienda decide di utilizzare coperture, deve stabilire in anticipo criteri condivisi. Una politica interna può specificare quali esposizioni coprire, quale grado di certezza devono avere, chi autorizza le operazioni, quali strumenti sono consentiti e come vengono registrate e riesaminate. Può inoltre fissare limiti per valuta, periodo o controparte, sempre adeguati alla struttura e ai controlli dell’azienda.
Tra gli strumenti disponibili sul mercato figurano i contratti a termine, che consentono di fissare fin da ora un tasso di cambio per un’operazione futura, secondo condizioni concordate. Possono rendere più prevedibile l’importo in valuta funzionale, ma comportano impegni: prima di utilizzarli è necessario comprendere le relative condizioni, i costi, la flessibilità e il trattamento contabile. Una copertura, inoltre, non garantisce di ottenere il miglior tasso possibile né elimina tutte le differenze tra la previsione e il flusso effettivamente realizzato.
Per questo, l’importo e la scadenza di una copertura dovrebbero essere correlati a un’esposizione identificabile. Coprire una previsione incerta può creare una posizione disallineata se la vendita non si concretizza o cambia data. Limitarsi a coprire le fatture già confermate, invece, può lasciare senza gestione una parte della volatilità dei flussi futuri. La politica dovrebbe indicare esplicitamente come affronta questa differenza, senza presumere che un’unica regola sia adatta a tutte le aziende.
Illustrazione editoriale · Edition Business
Migliorare la visibilità con dati e automazione
L’automazione può riunire informazioni provenienti da fatturazione, debiti verso fornitori, banche e sistemi contabili per mantenere aggiornata la mappa delle esposizioni. La sua utilità non dipende solo dalla tecnologia: servono dati confrontabili, codici valutari coerenti, date affidabili e responsabilità ben definite. Se le aree commerciali e acquisti non comunicano le variazioni degli ordini o delle condizioni, anche un cruscotto aggiornato può continuare a mostrare una previsione errata.
Un processo di controllo può prevedere una riconciliazione periodica tra le posizioni previste e quelle effettivamente eseguite, la verifica delle fatture scadute e il confronto tra i tassi di cambio di budget e quelli applicati. È inoltre opportuno documentare le eccezioni, le decisioni di copertura e le autorizzazioni, affinché la funzione finanziaria possa spiegare gli scostamenti e verificare il rispetto dei limiti interni.
Per una PMI, l’obiettivo iniziale può essere contenuto: consolidare i flussi per valuta e data in un’unica fonte affidabile e assegnare a una persona il compito di verificarli periodicamente. Con l’aumento dei volumi e della complessità, l’azienda potrà valutare strumenti più integrati. L’automazione favorisce coerenza e rapidità, ma non sostituisce il giudizio su quali rischi assumere né il controllo delle operazioni.
Un ciclo di gestione ripetibile
Un quadro operativo può essere organizzato come un ciclo continuo:
Individuare gli incassi, i pagamenti, i debiti e le altre posizioni in USD, CAD e MXN.
Classificare ogni esposizione come transattiva, di conversione o economica e distinguere gli importi confermati dalle previsioni.
Misurare i saldi netti per valuta e scadenza, insieme al fabbisogno di liquidità.
Decidere quale parte gestire con adeguamenti operativi e quale, se opportuno, mediante coperture autorizzate.
Eseguire e registrare le decisioni indicando i responsabili, i limiti e la relativa documentazione.
Riesaminare le posizioni, le scadenze e gli scostamenti tra previsioni e realtà, per adeguare il processo.
La frequenza delle verifiche dipende dal volume delle operazioni, dalla volatilità dei flussi e dalla capacità dell’azienda di aggiornare i dati. Un’azienda con pochi pagamenti internazionali può aver bisogno di un processo più semplice rispetto a un’altra con numerose fatture e controllate; in entrambi i casi, la disciplina nell’individuare e riesaminare le esposizioni è più importante della sofisticazione del sistema.
Ambito e limiti
La gestione valutaria può contribuire a ridurre l’incertezza su determinati flussi e a migliorare la pianificazione, ma non elimina il rischio d’impresa né garantisce risultati finanziari. Le strategie e gli strumenti disponibili dipendono dalle condizioni contrattuali, dalla giurisdizione, dai fornitori di servizi finanziari e dalle norme contabili e fiscali applicabili. Poiché il materiale di riferimento non specifica il paese di costituzione dell’azienda né il quadro normativo pertinente, non è possibile indicare qui requisiti legali, fiscali o contabili specifici per Stati Uniti, Canada o Messico.
La decisione operativa fondamentale è mantenere un quadro affidabile degli importi che si devono pagare o che si prevede di incassare in ciascuna valuta e delle relative scadenze. Su questa base, l’azienda può distinguere gli squilibri di liquidità dalle variazioni contabili e valutare, nell’ambito di una politica definita, quale esposizione accettare e quale limitare.
Definire che cosa viene certificato, come si calcola l’importo fatturabile e quando si paga aiuta a evitare duplicazioni, controversie sulle misurazioni e tensioni di tesoreria nei cantieri.
Una stima affidabile somma al salario gli oneri aziendali e altri costi, divide la spesa per le ore effettivamente produttive e adatta il risultato alla resa di ogni voce e ai costi indiretti.
Una guida pratica per trasformare le registrazioni di una piccola impresa in un conto economico, uno stato patrimoniale e un rendiconto storico dei flussi di cassa, verificando che i dati tornino.