Certificaciones de obra: cómo ordenar cobros, costes y financiación
Definir qué se certifica, cómo se calcula el importe facturable y cuándo se paga ayuda a evitar duplicidades, disputas de medición y tensiones de tesorería en las obras.
La certificación conecta el avance de obra con la caja
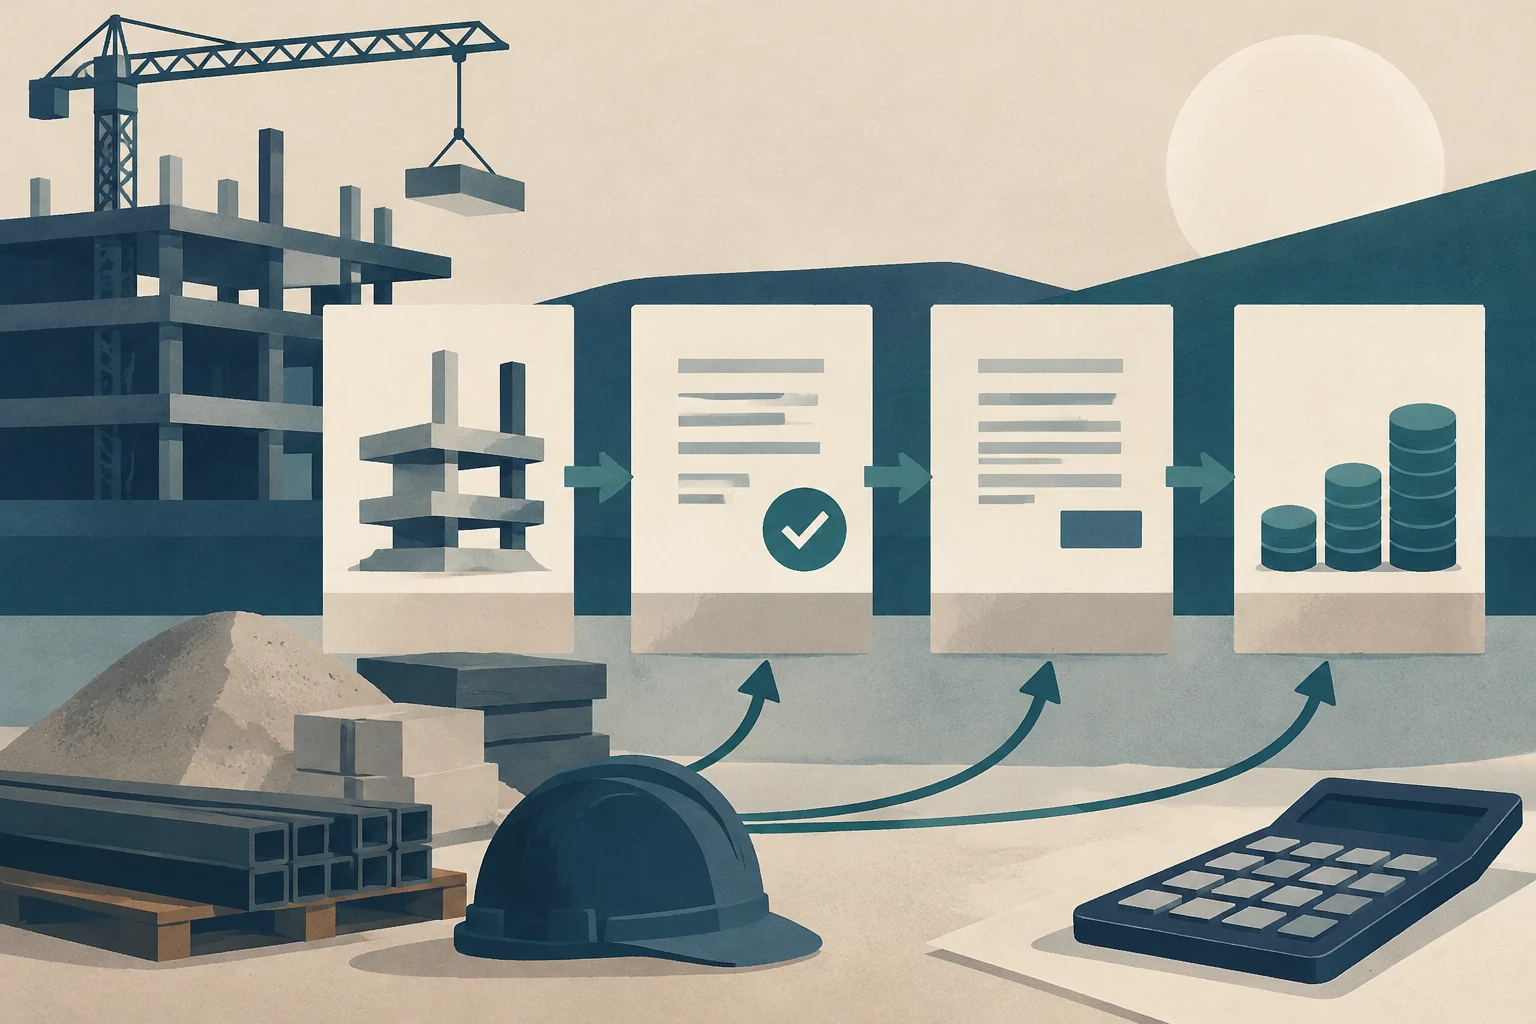
Una certificación de obra valora los trabajos ejecutados en un periodo o hasta una fecha determinada. Sirve como base para que el cliente revise el avance y, una vez aprobada según lo pactado, se emita la factura correspondiente. No es lo mismo que una factura ni garantiza por sí sola que el importe se cobre de inmediato: entre medición, aprobación, facturación y pago pueden transcurrir varios pasos.
Para la empresa constructora, el proceso cumple dos funciones relacionadas. Permite documentar el avance físico y habilita cobros parciales que ayudan a atender nóminas, proveedores, materiales y otros costes de ejecución. Para que proteja la liquidez, el contrato debe dejar claro qué se mide, quién lo valida, en qué plazos y cómo se traduce el importe certificado en una factura.
A origen o por diferencia: dos formas de medir, una regla de facturación
La certificación a origen refleja el valor acumulado de la obra ejecutada desde el comienzo hasta la fecha de corte. Cada nueva certificación ofrece una fotografía acumulada del avance y puede incorporar ajustes de medición respecto de periodos anteriores.
En la certificación por diferencia, en cambio, se recoge únicamente el trabajo realizado durante el periodo actual. El acumulado se obtiene sumando los periodos, por lo que conviene mantener un historial claro para detectar y corregir errores previos.
La diferencia entre ambas modalidades no debe confundirse con el importe que se factura. Si las certificaciones son a origen, la factura del periodo suele corresponder a la diferencia entre el acumulado actual y el acumulado ya certificado o facturado, de acuerdo con el procedimiento contractual. Por ejemplo, si el acumulado aprobado pasa de 80.000 a 105.000 euros, el incremento del periodo sería de 25.000 euros, antes de ajustes y conceptos aplicables. Facturar de nuevo los 105.000 euros sin descontar lo anterior podría duplicar importes ya facturados.
Para reducir ese riesgo, cada expediente debería permitir conciliar, como mínimo, el acumulado certificado, el importe facturado previamente, los ajustes y el importe que corresponde facturar ahora. Las rectificaciones también deben conservar una trazabilidad comprensible, en lugar de depender de correcciones sin vínculo claro con la certificación original.
Ilustración editorial · Edition Business
Controlar producción, facturación, cobros y costes
Una certificación explica el valor atribuido al trabajo ejecutado, pero no muestra por sí sola cuánto ha costado producirlo ni cuánto dinero ha entrado en la cuenta. Conviene seguir separadamente cuatro magnitudes:
Producido: valor de la obra efectivamente ejecutada.
Certificado: importe presentado y reconocido conforme al proceso acordado.
Facturado: importe incluido en las facturas emitidas.
Cobrado: dinero recibido del cliente.
A esta conciliación hay que añadir los costes reales y pendientes: facturas de proveedores aún no registradas, consumos, mano de obra, maquinaria y gastos imputables a la obra. Comparar avance e ingresos sin registrar esos costes puede ofrecer una imagen incompleta del margen. A la inversa, una diferencia entre producción y facturación puede señalar trabajo ejecutado pendiente de certificar o facturar; una diferencia entre facturación y cobro, importes vencidos o aún dentro del plazo pactado.
El análisis citado por Cegid sitúa los márgenes sobre ventas de la construcción en España entre el 6 % y el 9 % en los últimos años, según el indicador del Observatorio de Márgenes Empresariales que recoge esa fuente. No es un margen aplicable automáticamente a cada empresa o proyecto, pero ilustra por qué errores de imputación, costes omitidos o facturas duplicadas pueden distorsionar de manera significativa la lectura de una obra.
Una revisión periódica debería conciliar las certificaciones con las facturas emitidas, los cobros bancarios y la contabilidad analítica de cada proyecto. Así, la dirección puede detectar si la causa de una desviación es una medición, un coste pendiente de registrar, un retraso de aprobación o un cobro demorado, sin tratar esos problemas como si fueran equivalentes.
Alinear los hitos de cobro con las necesidades de caja
El calendario de certificaciones debe contrastarse con el de pagos a proveedores, salarios y demás compromisos. Si la empresa debe pagar antes de que el trabajo sea certificable o antes de que venza la factura al cliente, puede aparecer una necesidad temporal de financiación.
La diferencia también importa cuando hay financiación bancaria. En algunos esquemas, la entidad libera fondos tras acreditar el avance, revisar documentación o realizar una comprobación; el procedimiento concreto depende del contrato y de la entidad. Por eso, una certificación aprobada no implica necesariamente que la disposición bancaria llegue el mismo día. Si el vencimiento de un proveedor precede a la liberación de fondos, la empresa puede necesitar liquidez propia durante ese intervalo.
Antes de iniciar la obra, conviene comparar los hitos contractuales con las fechas previstas de certificación, aprobación, facturación, vencimiento y disposición de financiación. La previsión debe contemplar también partidas cuyo pago se adelante a la ejecución —por ejemplo, anticipos de fabricación cuando estén pactados— y cambios que alteren el presupuesto o el avance financiable. El objetivo es identificar desfases posibles; no asumir que el coste total del proyecto coincide con la máxima necesidad de caja en cada momento.
Qué conviene dejar definido en el contrato
Una cláusula operativa y un sistema de seguimiento coherente pueden reducir desacuerdos sobre mediciones y retrasos administrativos. El contrato y sus anexos deberían precisar, de acuerdo con las características de la obra:
Partidas y unidades: descripción, unidad de medida, precio y criterios para comprobar las cantidades ejecutadas.
Método de certificación: si se trabaja a origen o por diferencia, fecha de corte y forma de calcular lo que se presenta a facturación.
Circuito de aprobación: responsables de revisar y aprobar, documentación exigida y plazos para formular observaciones.
Facturación y pago: cuándo puede emitirse la factura y qué plazo de pago se aplica, conforme a lo acordado y a la normativa pertinente.
Cambios y extras: procedimiento para solicitar, valorar y aprobar modificaciones antes de ejecutarlas, cuando sea posible, con respaldo documental.
Ajustes y discrepancias: forma de registrar mediciones discutidas, rectificaciones y diferencias entre avance físico y valoración económica.
Los extras y las desviaciones merecen especial atención: si no se vinculan a una instrucción, valoración y aceptación documentadas, pueden convertirse en una disputa sobre si estaban incluidos en el alcance original o si procede cobrarlos. Mantener el presupuesto, las órdenes de cambio, las mediciones y las certificaciones relacionados facilita reconstruir el acuerdo y revisar cada importe.
Un cierre mensual que sirva para decidir
La certificación funciona mejor como parte de un ciclo de control, no como un trámite aislado. En cada cierre, la empresa puede actualizar la medición ejecutada, revisar la certificación acumulada y el incremento facturable, registrar los costes asociados y comprobar qué se ha cobrado y qué sigue pendiente. Después, puede ajustar la previsión de caja con los próximos vencimientos y las disposiciones de financiación previstas.
Esta rutina no elimina las diferencias de criterio ni garantiza el cobro, pero hace más visibles sus causas y permite actuar antes de que una medición discutida o un desfase de fechas se convierta en un problema mayor de tesorería.
Una estimación fiable suma al salario las cargas de empresa y otros costes, divide el gasto entre las horas realmente productivas y ajusta el resultado al rendimiento de cada partida y a los costes indirectos.
Una guía práctica para convertir registros de una pequeña empresa en una cuenta de resultados, un balance y un estado histórico de flujos de efectivo, y comprobar que sus cifras encajan.
La fragmentación regulatoria y técnica en África y Oriente Medio exige un enfoque diferenciado por país. Esta guía explica cómo identificar exposiciones cambiarias, navegar la coexistencia de estándares ISO 8583 y ISO 20022, y evaluar los costes de intermediación y controles de divisas para optimizar la liquidez corporativa.