Comment élaborer un business plan pour une petite entreprise : guide pratique des modèles traditionnel et simplifié
Guide pratique pour structurer, rédiger et réviser le business plan d’une petite entreprise. Compare les modèles traditionnel et lean, explique le lien entre hypothèses commerciales et finances, et propose des exemples hypothétiques pour appliquer la méthode.
Élaborer un business plan est un exercice stratégique qui va bien au-delà d’une simple demande de financement. Selon la Small Business Administration (SBA) des États-Unis, ce document constitue le fondement de l’entreprise et lui sert de feuille de route pour structurer ses activités, fonctionner et se développer. Il ne s’agit pas d’une formalité bureaucratique, mais d’un outil qui aide à réfléchir de manière critique aux éléments clés du projet entrepreneurial, à repérer les risques et à définir des objectifs mesurables.
Choisir le format : traditionnel ou lean ?
Il n’existe pas une seule bonne façon de rédiger un business plan. Le format dépend du public visé et du stade du projet. La SBA distingue deux catégories prédominantes :
Le modèle traditionnel
Ce format est le plus courant lorsqu’une entreprise recherche un financement externe. Détaillé et exhaustif, il peut compter des dizaines de pages. Les prêteurs et les investisseurs traditionnels demandent souvent ce type de document, car il leur permet d’évaluer en profondeur la viabilité du projet.
Quand l’utiliser ?
Pour demander un crédit bancaire ou un investissement en capital.
Lorsque l’entrepreneur aime le détail et souhaite disposer d’un document de référence à long terme.
Lorsque la structure juridique et financière de l’entreprise est complexe.
Le modèle Lean Startup
Moins courant dans le cadre d’un financement traditionnel, ce modèle résume les éléments les plus importants dans un format visuel, souvent sur une seule page. Son objectif est de présenter rapidement la proposition de valeur, l’infrastructure, les clients et les finances.
Quand l’utiliser ?
Pour valider rapidement une idée d’entreprise.
Lorsque l’entreprise est relativement simple.
Lorsque le modèle économique est susceptible d’évoluer et d’être affiné fréquemment.
Pour présenter rapidement l’essentiel du projet à des associés ou à des mentors.
Structure d’un business plan traditionnel
Il n’est pas obligatoire de suivre un plan rigide, mais la SBA propose neuf sections courantes pour un business plan traditionnel. Chacune remplit une fonction précise pour convaincre le public visé de la solidité du projet. Vous pouvez adapter ces sections aux besoins particuliers de votre entreprise.
1. Résumé exécutif
C’est la première section que l’investisseur lira, mais il est recommandé de la rédiger à la fin. Une fois le reste du plan achevé, rédigez ce résumé pour retenir l’attention en présentant la mission, le produit, l’équipe et les principaux éléments financiers. Il doit être concis et convaincant, sans verser dans les promesses excessives.
2. Présentation de l’entreprise
Précisez ici le problème que l’entreprise résout et les personnes auxquelles elle s’adresse. Mettez en avant ses avantages concurrentiels : l’expérience de l’équipe, un emplacement stratégique ou une technologie propriétaire. La précision est essentielle : il ne suffit pas de dire « nous vendons à tout le monde » ; il faut définir les consommateurs ou les organisations visés.
3. Analyse du marché
Cette section nécessite une étude approfondie du secteur et de la concurrence. Il ne s’agit pas seulement de dresser une liste de concurrents, mais de comprendre leurs forces et leurs faiblesses. Questions clés : que font bien les concurrents qui réussissent ? Pourquoi leur modèle fonctionne-t-il ? Comment votre entreprise peut-elle faire mieux ou autrement ?
4. Organisation et gestion
Décrivez la structure juridique (société à responsabilité limitée, travailleur indépendant, etc.) et l’organigramme. Il est essentiel de montrer comment l’expérience particulière de chaque membre de l’équipe contribue à la réussite. Joindre les CV des principaux dirigeants renforce la crédibilité.
5. Gamme de produits ou de services
Expliquez ce qui est vendu, les avantages pour le client et le cycle de vie du produit ou du service. Si l’entreprise possède une propriété intellectuelle (brevets, droits d’auteur) ou mène des activités de recherche et développement, détaillez-les ici.
6. Marketing et ventes
Décrivez la stratégie permettant d’attirer et de fidéliser les clients. Cette section est essentielle, car les projections financières reposent sur ces hypothèses. Précisez comment la vente sera conclue et quels canaux seront utilisés.
7. Demande de financement
Si vous sollicitez des fonds, indiquez le montant demandé, l’usage prévu (équipements, salaires, marketing) et le type de financement (dette ou capital). Incluez également les projets stratégiques à venir, par exemple le remboursement des dettes ou la vente de l’entreprise.
8. Projections financières
C’est le cœur financier du plan. Il doit comprendre des comptes de résultat, des bilans et des projections de trésorerie. Pour la première année, une présentation mensuelle ou trimestrielle est recommandée. La cohérence entre les projections et la demande de financement est essentielle.
9. Annexes et pièces justificatives
Cette section accueille les informations complémentaires qui étayent le plan, comme des CV détaillés, des contrats, des études de marché supplémentaires ou des spécifications techniques.
Illustration éditoriale · Edition Business
Le modèle Lean : neuf blocs de valeur
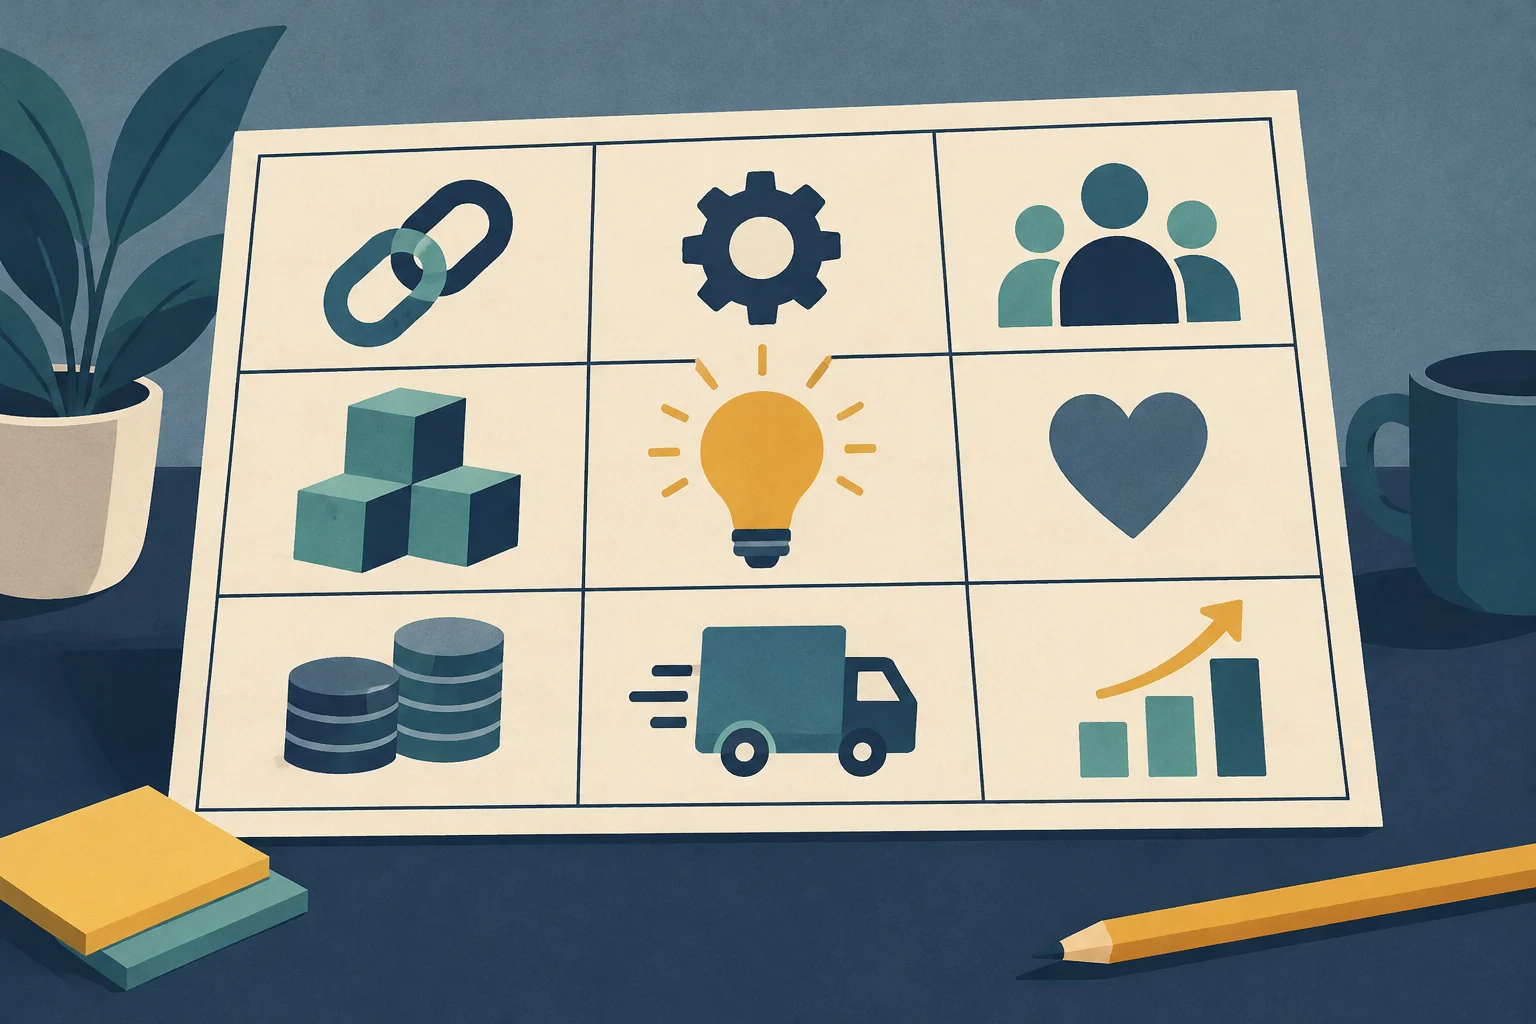
Le plan Lean s’organise en neuf composantes qui présentent visuellement la logique de l’entreprise. Il est idéal pour repérer rapidement les points faibles et les possibilités d’amélioration.
Partenaires clés : fournisseurs, fabricants et alliés stratégiques nécessaires au fonctionnement de l’entreprise.
Activités clés : actions qui créent l’avantage concurrentiel (par exemple, la vente directe ou le recours à la technologie).
Ressources clés : actifs nécessaires à la création de valeur (personnel, capital, propriété intellectuelle).
Proposition de valeur : présentation claire et convaincante de l’avantage unique offert par l’entreprise.
Relations avec les clients : modes d’interaction de l’entreprise avec ses clients (automatisés, personnels, en ligne, en personne).
Segments de clientèle : définition précise du public visé. L’offre ne s’adresse pas à tout le monde : elle doit cibler une niche clairement définie.
Canaux : principaux moyens d’atteindre les clients et de communiquer avec eux.
Structure des coûts : stratégie de coûts (réduire les coûts ou maximiser la valeur) et dépenses les plus importantes.
Sources de revenus : moyens de générer des revenus (ventes directes, abonnements, publicité).
Finances : relier les hypothèses aux chiffres
L’un des problèmes les plus fréquents dans les business plans est le décalage entre la stratégie commerciale et les chiffres. Le gouvernement australien (business.gov.au) souligne l’importance de préparer des prévisions financières réalistes.
Distinguer chiffre d’affaires, bénéfice et trésorerie
Chiffre d’affaires : valeur des ventes de produits ou de services. Cela ne signifie pas nécessairement que l’argent a été encaissé.
Résultat d’exploitation : chiffre d’affaires moins les coûts d’exploitation retenus. Le bénéfice net nécessite de tenir compte de tous les autres éléments applicables ; il ne correspond pas à la liquidité immédiate.
Trésorerie (cash-flow) : argent qui entre réellement sur le compte bancaire et en sort pendant une période donnée. C’est ce qui permet de payer les salaires, les fournisseurs et les impôts. Le solde de trésorerie dépend du solde initial, des encaissements et des paiements.
Erreur fréquente : une entreprise peut être bénéficiaire sur le papier, mais faire faillite faute de trésorerie si les clients tardent à payer et que les fournisseurs exigent un paiement immédiat. Le plan doit tenir compte de ce décalage temporel.
Des projections réalistes
Les investisseurs veulent voir que l’entrepreneur connaît ses chiffres. Il doit répondre à trois questions :
De combien d’argent dispose-t-on actuellement ?
De combien a-t-on besoin ?
Combien prévoit-on de gagner à court terme ?
Mieux vaut rester prudent et ne pas demander plus de financement que nécessaire. Justifier les besoins et l’utilisation des fonds à l’aide de prévisions réalistes renforce la crédibilité du plan.
Illustration éditoriale · Edition Business
Cas fictif complet : un petit studio de design
Ce cas original est un exercice de Business Edition. L’entreprise, les commandes, les prix et les montants sont inventés ; ils ne décrivent ni une entreprise réelle ni une étude de marché. Les dollars américains (USD) servent uniquement d’unité pédagogique. L’exemple relie les décisions commerciales à la trésorerie, sans constituer un dossier de financement prêt à être présenté.
Résumé exécutif et proposition de valeur
Le studio proposerait des services de conception de présentations aux petites entreprises qui souhaitent expliquer clairement une offre commerciale. Le forfait comprendrait un périmètre et un calendrier convenus : une présentation, une série de modifications et les fichiers finaux. La promesse porterait sur un processus délimité, sans garantir de ventes ni de résultats au client.
La personne fondatrice assurerait la vente, le design et la gestion. Elle apporterait 5000 USD et paierait, avant le démarrage, 1200 USD d’équipement et 300 USD de frais de lancement. Il resterait 3500 USD de trésorerie au début du mois 1. Aucun prêt ni investissement extérieur n’est supposé.
Clients, marché et concurrence : des questions à vérifier
La clientèle envisagée est constituée de petites entreprises sans designer en interne qui préparent une présentation commerciale. Avant d’investir, il faudrait interroger des clients potentiels sur la fréquence des besoins, les budgets, les délais et les solutions utilisées. On comparerait les indépendants, les agences, le recrutement interne et les outils en libre-service à partir de prix et de conditions réellement observés.
L’hypothèse de 4, 6 et 8 projets par mois ne prouve ni la demande ni une part de marché. Le plan devrait consigner la date, la source et le résultat de chaque vérification. Si les entretiens ne confirment pas le besoin ou le prix, l’offre serait revue avant d’augmenter les dépenses.
Commercialisation, organisation et fonctionnement
Un portfolio propre et les recommandations professionnelles seraient testés comme canaux de prospection. Les demandes, devis, commandes confirmées et heures de travail seraient enregistrés sans inventer de taux de conversion. Un devis écrit délimiterait les livrables, les modifications, le prix et les dates.
Le circuit serait le suivant : recevoir la commande, confirmer le contenu fourni par le client, préparer une première version, réviser et livrer. La personne fondatrice gérerait la production et les encaissements. Avant d’accepter huit projets dans un mois, elle vérifierait que son temps disponible permet de les réaliser. Les contrats, licences et obligations locales seraient examinés séparément : ils ne sont pas présumés réglés.
Hypothèses économiques et paiements initiaux
Toutes les valeurs suivantes sont des hypothèses du même exercice :
Hypothèse
Valeur retenue
Apport initial de la personne fondatrice
5000 USD
Équipement payé avant le mois 1
1200 USD
Frais de lancement payés avant le mois 1
300 USD
Trésorerie au début du mois 1
3500 USD
Projets achevés et facturés aux mois 1, 2 et 3
4, 6 et 8
Prix par projet
500 USD
Coût direct par projet, payé dans le mois
100 USD
Coûts fixes de fonctionnement payés chaque mois
800 USD
Encaissement de chaque facture
50 % dans le mois de facturation et 50 % le mois suivant
Factures antérieures au mois 1 restant à encaisser
Aucune
Le calendrier d’encaissement est une hypothèse, pas une pratique universelle du secteur. Les 1500 USD de paiements préalables sont déjà déduits pour calculer la trésorerie initiale et ne sont pas soustraits une deuxième fois les mois suivants.
Chiffre d’affaires et résultat d’exploitation simplifié
Poste (USD sauf projets)
Mois 1
Mois 2
Mois 3
Projets
4
6
8
Chiffre d’affaires : projets × 500
2000
3000
4000
Coûts directs : projets × 100
400
600
800
Coûts fixes
800
800
800
Résultat d’exploitation simplifié
800
1600
2400
Ce résultat ne soustrait que les coûts figurant dans le tableau. Il ne s’agit pas d’un bénéfice net : la rémunération de la personne fondatrice, l’amortissement de l’équipement, les intérêts, les impôts et les autres éléments non modélisés sont exclus. Il ne démontre donc pas une rentabilité économique complète et ne permet pas de calculer les impôts.
Encaissements, paiements et trésorerie
La méthode de business.gov.au concernant les prévisions de trésorerie aide à distinguer les entrées, les sorties et le solde disponible. Appliquée aux hypothèses inventées ci-dessus :
Poste (USD)
Mois 1
Mois 2
Mois 3
Trésorerie au début du mois
3500
3300
4400
Encaissements des ventes du mois
1000
1500
2000
Encaissements des factures du mois précédent
0
1000
1500
Total encaissé
1000
2500
3500
Paiements : coûts directs et fixes
1200
1400
1600
Variation de trésorerie
-200
1100
1900
Trésorerie en fin de mois
3300
4400
6300
Factures restant à encaisser en fin de mois
1000
1500
2000
Vérification : trésorerie finale = trésorerie initiale + encaissements − paiements. Au mois 1, le résultat d’exploitation simplifié est de 800 USD, mais la trésorerie baisse de 200 USD, car seule la moitié du chiffre d’affaires est encaissée.
Sur les trois mois, 9000 USD sont facturés, 7000 USD sont encaissés et 2000 USD restent à recevoir. Les paiements de fonctionnement totalisent 4200 USD : 3500 + 7000 − 4200 = 6300 USD de trésorerie finale. Le résultat d’exploitation simplifié cumulé est de 4800 USD et l’augmentation de trésorerie de 2800 USD ; l’écart correspond aux factures non encore encaissées.
L’horizon illustratif est de trois mois : ce n’est ni une prévision annuelle ni un ensemble d’états comptables complets. Pour une utilisation réelle, il faudrait remplacer chaque hypothèse par des données vérifiables, intégrer tous les coûts et obligations applicables et prolonger le calendrier. Des retards de paiement ou moins de commandes imposent de recalculer les tableaux ; une trésorerie positive dans cet exercice ne garantit pas la viabilité.
Le même projet au format lean
Le plan traditionnel développerait les éléments probants, les opérations, les risques et les annexes. Le format lean résume les mêmes décisions pour les réexaminer rapidement :
Bloc
Hypothèse du studio fictif
Partenaires clés
Fournisseurs de logiciels et d’équipement à sélectionner ; aucun accord existant supposé
Activités clés
Trouver des commandes, concevoir, réviser, livrer et encaisser
Ressources clés
Temps de la personne fondatrice, équipement et trésorerie initiale de 3500 USD après les paiements préalables
Proposition de valeur
Présentations au périmètre et au calendrier délimités
Relations avec les clients
Échanges directs et une série de modifications convenue
Segments de clientèle
Petites entreprises sans designer interne ; segment à valider
Canaux
Portfolio et recommandations, dont l’efficacité serait vérifiée
Structure des coûts
100 USD directs par projet et 800 USD fixes par mois, avec les exclusions indiquées
Sources de revenus
Projets à 500 USD ; 4, 6 et 8 prévus, avec un encaissement réparti sur deux mois
La synthèse ne supprime pas le tableau de trésorerie et ne transforme pas les hypothèses en faits. Une modification du prix ou du délai d’encaissement dans un format doit être répercutée dans l’autre.
Trame réutilisable et liste de vérification
Cette trame originale peut être copiée comme point de départ. Elle ne reproduit pas un modèle officiel et ne remplace pas les documents demandés par un prêteur.
Rubrique
Informations à compléter
Objectif et lecteur
Décision que le plan doit permettre de prendre et destinataire
Résumé
Problème, client, offre, ressources et besoins de financement
Client et valeur
Segment précis, besoin et périmètre du produit ou service
Marché et solutions alternatives
Éléments probants datés, concurrents observés et hypothèses en attente
Commercialisation
Canaux, processus de vente, prix et conditions d’encaissement
Organisation et opérations
Responsables, capacité, fournisseurs et calendrier
Investissement et financement
Apports, paiements initiaux, besoins supplémentaires et utilisations
Prévisions
Volumes, prix, coûts, chiffre d’affaires, encaissements, paiements et soldes par période
Risques et vérifications
Éléments susceptibles de modifier le résultat et méthode de vérification
Annexes et révision
Pièces justificatives, date, responsable et prochaine révision
Pour chaque hypothèse, ajoutez la valeur, la provenance, la date, le responsable et la vérification encore nécessaire. En l’absence de preuve, indiquez « hypothèse à valider ».
Avant de partager le plan, vérifiez :
Le résumé correspond-il au projet et aux chiffres développés ?
Les observations vérifiées, les estimations et les hypothèses sont-elles distinguées ?
Le volume de ventes est-il compatible avec la capacité de production ?
Les prix et les volumes expliquent-ils le chiffre d’affaires, sans compter deux fois un coût ?
Le calendrier des encaissements et paiements explique-t-il chaque solde de trésorerie ?
Les coûts exclus et les factures en attente sont-ils visibles ?
Un scénario avec moins de commandes ou des encaissements plus tardifs a-t-il été recalculé ?
La monnaie, l’horizon, les obligations locales et les exigences du destinataire ont-ils été adaptés ?
Une personne et une date sont-elles prévues pour examiner les éléments manquants ?
Révision et protection du plan
Un business plan n’est pas un document figé. Business.gov.au recommande de le réviser et de le mettre à jour régulièrement à mesure que l’entreprise évolue et se développe. Conserver les versions précédentes dans les archives permet d’analyser l’évolution des décisions stratégiques.
Protection des informations
Si le plan contient des pratiques innovantes ou décrit des produits ou services uniques, il est prudent de protéger ces informations. Il est recommandé de :
déterminer quelles informations sont sensibles et, si nécessaire, convenir de mesures de confidentialité adaptées au destinataire et à la réglementation applicable ;
ajouter au document une clause demandant au lecteur de ne pas divulguer les informations détaillées.
Questions fréquentes
Combien de pages doit compter un business plan traditionnel ?
Il n’y a pas de limite fixe. La SBA indique qu’il peut compter des dizaines de pages, mais l’essentiel est la clarté et la pertinence des informations, et non la longueur. Un plan concis et bien structuré est plus efficace qu’un document long contenant des informations redondantes.
Puis-je utiliser un plan Lean pour demander un prêt bancaire ?
Cela dépend du prêteur. Certaines banques traditionnelles préfèrent un plan détaillé pour évaluer les risques, tandis que d’autres investisseurs ou fonds peuvent accepter un plan Lean si l’équipe est solide et qu’une traction initiale peut être démontrée. Il est toujours recommandé de demander au prêteur quels sont ses critères précis.
Que faire si je ne dispose pas de données financières historiques ?
Pour une nouvelle entreprise, les projections reposent sur des hypothèses de marché. Il est important d’indiquer l’origine de ces hypothèses (études de marché, entretiens avec des clients, références sectorielles). La transparence sur les sources des données renforce la crédibilité du plan.
Les compliments et l’intérêt exprimé à l’oral peuvent aider à explorer une idée, mais ils ne prouvent pas l’existence d’une demande. En combinant entretiens, utilisation réelle et engagements d’achat, vous pouvez déterminer ce qui compte pour les premiers clients et ce qu’il vaut mieux ajuster avant d’investir dans la croissance.
Une intégration bien structurée aide chaque client à comprendre à quoi s’attendre, à commencer à obtenir de la valeur et à progresser vers une utilisation autonome. Ces sept étapes permettent d’organiser le processus sans perdre le contact personnel.
Les Women’s Business Centers proposent des formations et des conseils aux petites entreprises aux États-Unis. Découvrez comment en trouver un, vérifier ses conditions et arriver à votre premier rendez-vous avec des questions et des objectifs clairs.