So erstellen Sie einen Geschäftsplan für ein kleines Unternehmen: praktischer Leitfaden mit traditionellem und vereinfachtem Modell
Praktischer Leitfaden zum Aufbau, Verfassen und Überprüfen des Geschäftsplans eines kleinen Unternehmens. Vergleicht traditionelle und Lean-Modelle, erklärt den Zusammenhang zwischen Geschäftshypothesen und Finanzen und bietet hypothetische Beispiele zur Anwendung der Methode.
Die Erstellung eines Geschäftsplans ist eine strategische Übung, die weit über die bloße Beantragung einer Finanzierung hinausgeht. Nach Angaben der Small Business Administration (SBA) der Vereinigten Staaten ist dieses Dokument die grundlegende Basis eines Unternehmens und dient als Fahrplan für dessen Aufbau, Betrieb und Wachstum. Es handelt sich nicht um eine bürokratische Formalität, sondern um ein Instrument, mit dem die zentralen Elemente des Vorhabens kritisch durchdacht, Risiken erkannt und messbare Ziele festgelegt werden können.
Das passende Format wählen: traditionell oder Lean?
Es gibt nicht nur eine richtige Art, einen Geschäftsplan zu verfassen. Die Wahl des Formats hängt von der Zielgruppe und der Projektphase ab. Die SBA unterscheidet zwei vorherrschende Kategorien:
Das traditionelle Modell
Dieses Format ist am weitesten verbreitet, wenn eine externe Finanzierung angestrebt wird. Es ist detailliert, umfassend und kann mehrere Dutzend Seiten umfassen. Kreditgeber und traditionelle Investoren verlangen häufig ein solches Dokument, weil sie damit die Tragfähigkeit des Vorhabens gründlich beurteilen können.
Wann sollte man es verwenden?
Wenn ein Bankkredit oder eine Beteiligungsfinanzierung beantragt wird.
Wenn die Gründerin oder der Gründer detailorientiert ist und ein langfristiges Referenzdokument erstellen möchte.
Wenn die rechtliche und finanzielle Struktur des Unternehmens komplex ist.
Das Lean-Startup-Modell
Dieses Modell kommt bei traditionellen Finanzierungen seltener zum Einsatz. Es fasst die wichtigsten Punkte in einem visuellen Format zusammen, oft auf einer einzigen Seite. Ziel ist es, Wertversprechen, Infrastruktur, Kunden und Finanzen schnell sichtbar zu machen.
Wann sollte man es verwenden?
Um eine Geschäftsidee rasch zu validieren.
Wenn das Unternehmen relativ einfach ist.
Wenn das Geschäftsmodell häufig geändert und verfeinert werden soll.
Um Geschäftspartnern oder Mentoren die Kerngedanken des Vorhabens in kurzer Zeit zu vermitteln.
Aufbau des traditionellen Geschäftsplans
Auch wenn kein starres Schema vorgeschrieben ist, empfiehlt die SBA für den traditionellen Plan neun gängige Abschnitte. Jeder erfüllt eine bestimmte Funktion, um die Zielgruppe von der Tragfähigkeit des Vorhabens zu überzeugen. Sie können diese Abschnitte an die besonderen Bedürfnisse Ihres Unternehmens anpassen.
1. Zusammenfassung
Dies ist der erste Abschnitt, den ein Investor lesen wird, aber es empfiehlt sich, ihn zuletzt zu schreiben. Sobald der Rest des Plans fertiggestellt ist, wird diese Zusammenfassung verfasst, um mit der Mission, dem Produkt, dem Team und den wichtigsten Finanzdaten Aufmerksamkeit zu gewinnen. Sie sollte knapp und überzeugend sein, ohne übertriebene Versprechen zu machen.
2. Unternehmensbeschreibung
Hier wird erläutert, welches Problem das Unternehmen löst und wem es dient. In diesem Abschnitt können Wettbewerbsvorteile hervorgehoben werden: die Erfahrung des Teams, eine strategische Lage oder proprietäre Technologie. Genauigkeit ist entscheidend: Es reicht nicht zu sagen: „Wir verkaufen an alle“; stattdessen sollten die Zielkunden oder Zielorganisationen benannt werden.
3. Marktanalyse
Sie erfordert gründliche Recherche zu Branche und Wettbewerb. Es geht nicht nur darum, Wettbewerber aufzulisten, sondern ihre Stärken und Schwächen zu verstehen. Zentrale Fragen: Was machen erfolgreiche Wettbewerber gut? Warum funktioniert ihr Modell? Wie kann Ihr Unternehmen es besser oder anders machen?
4. Organisation und Management
Beschrieben werden die Rechtsform (Gesellschaft mit beschränkter Haftung, Einzelunternehmen usw.) und das Organigramm. Es ist wichtig zu zeigen, wie die besonderen Erfahrungen der einzelnen Teammitglieder zum Erfolg beitragen. Lebensläufe der wichtigsten Führungskräfte erhöhen die Glaubwürdigkeit.
5. Produkt- oder Dienstleistungspalette
Erläutern Sie, was verkauft wird, welchen Nutzen es den Kunden bringt und welchen Lebenszyklus es hat. Geistiges Eigentum (Patente, Urheberrechte) sowie laufende Forschung und Entwicklung sollten hier ebenfalls aufgeführt werden.
6. Marketing und Vertrieb
Beschrieben wird die Strategie, mit der Kunden gewonnen und gehalten werden sollen. Dieser Abschnitt ist entscheidend, weil die Finanzprognosen auf diesen Annahmen beruhen. Es sollte erläutert werden, wie Verkäufe abgeschlossen und welche Kanäle genutzt werden.
7. Finanzierungsantrag
Wenn Geld beantragt wird, müssen der Betrag, die geplante Verwendung (Ausrüstung, Gehälter, Marketing) und die Art der Finanzierung (Fremd- oder Eigenkapital) angegeben werden. Auch strategische Zukunftspläne, etwa zur Rückzahlung von Schulden oder zum Verkauf des Unternehmens, sollten enthalten sein.
8. Finanzprognosen
Das finanzielle Herzstück des Plans. Dazu gehören prognostizierte Gewinn- und Verlustrechnungen, Bilanzen und Cashflows. Für das erste Jahr empfiehlt sich eine monatliche oder vierteljährliche Aufschlüsselung. Die Prognosen müssen mit dem Finanzierungsantrag übereinstimmen.
9. Anhänge und unterstützende Unterlagen
Hier können ergänzende Informationen aufgenommen werden, die den Plan belegen, etwa ausführliche Lebensläufe, Verträge, zusätzliche Marktstudien oder technische Spezifikationen.
Redaktionelle Illustration · Edition Business
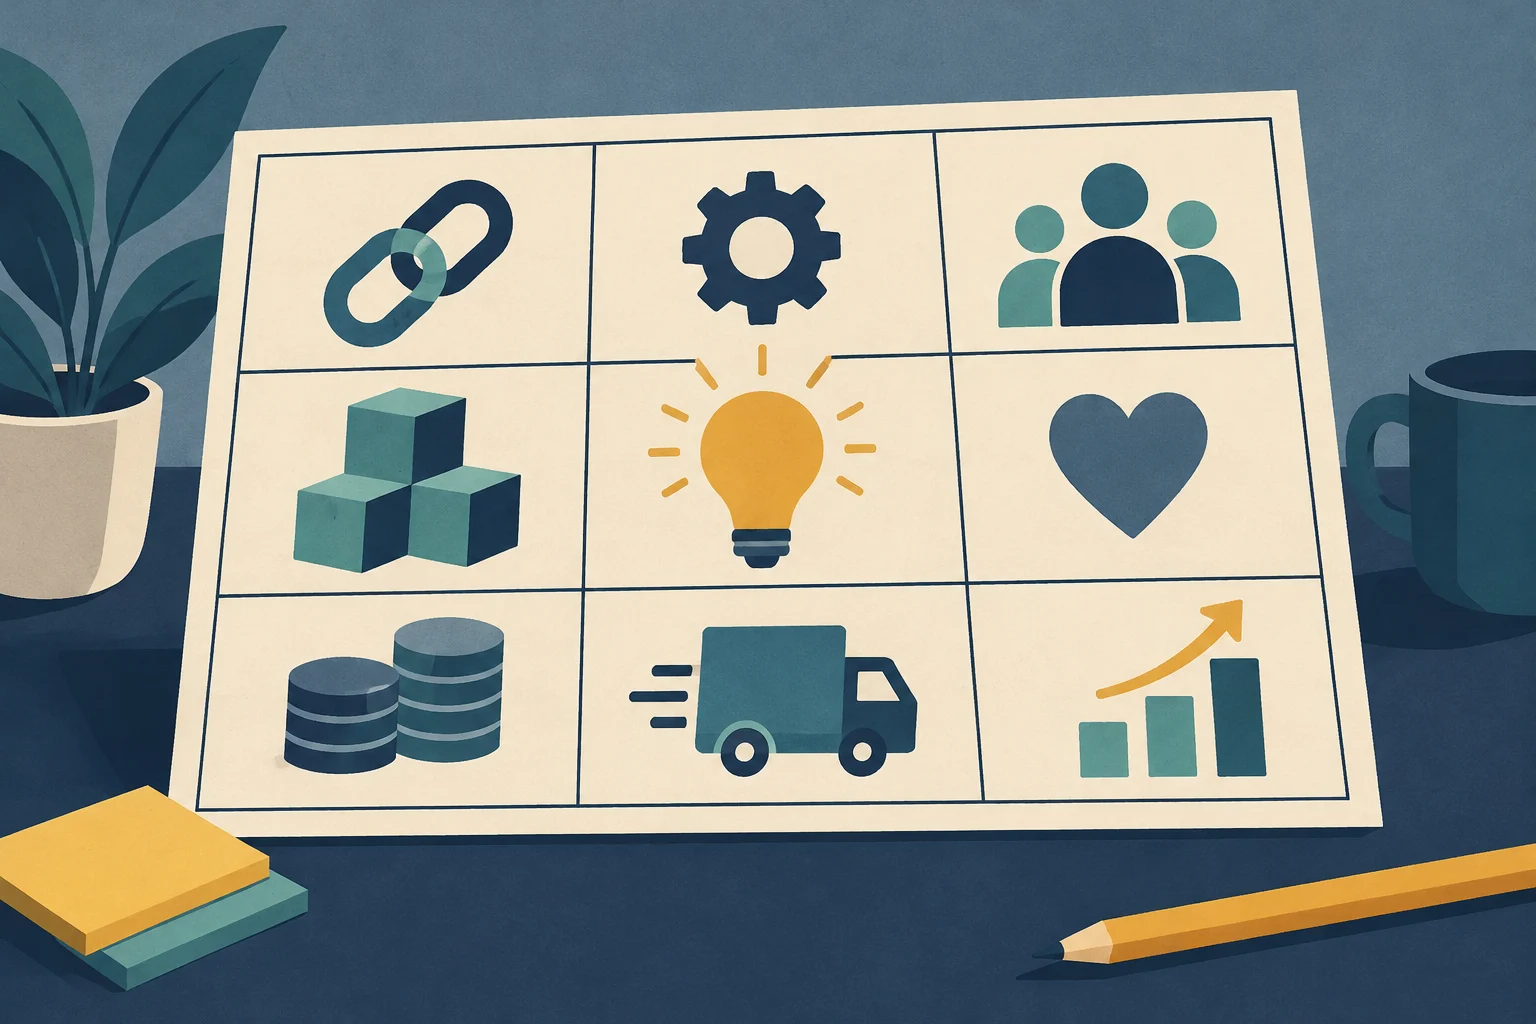
Das Lean-Modell: neun Wertbausteine
Der Lean-Plan ist in neun Komponenten gegliedert, die die Geschäftslogik visuell darstellen. Er eignet sich, um Schwachstellen und Verbesserungsmöglichkeiten rasch zu erkennen.
Wichtige Partner: Lieferanten, Hersteller und strategische Verbündete, die für den Betrieb erforderlich sind.
Wichtige Aktivitäten: Maßnahmen, die den Wettbewerbsvorteil schaffen (z. B. Direktvertrieb, Einsatz von Technologie).
Wichtige Ressourcen: Vermögenswerte, die zur Wertschöpfung benötigt werden (Personal, Kapital, geistiges Eigentum).
Wertversprechen: Eine klare und überzeugende Aussage über den einzigartigen Vorteil, den das Unternehmen bietet.
Kundenbeziehungen: Die Art der Interaktion des Unternehmens mit seinen Kunden (automatisiert, persönlich, online, vor Ort).
Kundensegmente: Eine genaue Definition der Zielgruppe. Das Angebot ist nicht für alle gedacht; es sollte eine klare Nische geben.
Kanäle: Die wichtigsten Wege, um Kunden zu erreichen und mit ihnen zu kommunizieren.
Kostenstruktur: Kostenstrategie (Kosten minimieren oder Wert maximieren) und die wichtigsten Ausgaben.
Einnahmequellen: Wie Geld erwirtschaftet wird (Direktverkäufe, Abonnements, Werbung).
Finanzen: Hypothesen mit Zahlen verknüpfen
Einer der häufigsten Fehler in Geschäftsplänen ist die fehlende Verbindung zwischen Geschäftsstrategie und Zahlen. Die australische Regierung (business.gov.au) betont, wie wichtig es ist, Finanzplanungen realistisch zu erstellen.
Umsatz, Gewinn und Liquidität unterscheiden
Umsatz: Der Wert der Verkäufe von Produkten oder Dienstleistungen. Das bedeutet nicht unbedingt, dass das Geld bereits eingegangen ist.
Betriebsergebnis: Umsatz abzüglich der einbezogenen Betriebskosten. Für die Berechnung des Nettogewinns müssen alle anderen relevanten Positionen berücksichtigt werden; das Betriebsergebnis entspricht nicht der sofort verfügbaren Liquidität.
Liquidität (Cashflow): Das tatsächliche Geld, das in einem bestimmten Zeitraum auf das Bankkonto ein- und von ihm abgeht. Damit werden Gehälter, Lieferanten und Steuern bezahlt. Die verfügbare Liquidität hängt vom Anfangsbestand, den Zahlungseingängen und den Zahlungen ab.
Häufiger Fehler: Ein Unternehmen kann auf dem Papier Gewinne erzielen und dennoch wegen fehlender Liquidität scheitern, wenn Kunden spät zahlen und Lieferanten sofortige Zahlung verlangen. Der Plan sollte diese zeitliche Lücke abbilden.
Realistische Prognosen
Investoren möchten sehen, dass die Gründerin oder der Gründer die Zahlen kennt. Drei Fragen sollten beantwortet werden:
Wie viel Geld ist derzeit vorhanden?
Wie viel wird benötigt?
Wie viel wird voraussichtlich kurzfristig eingenommen?
Es ist besser, konservativ zu planen und nicht mehr Finanzierung als nötig zu beantragen. Eine realistische Prognose, die den Bedarf und die Verwendung der Mittel begründet, erhöht die Glaubwürdigkeit des Plans.
Redaktionelle Illustration · Edition Business
Vollständiges fiktives Beispiel: ein kleines Designstudio
Dieses Originalbeispiel ist eine Übung von Business Edition. Das Unternehmen, die Aufträge, die Preise und die Beträge sind erfunden; sie beschreiben weder ein reales Unternehmen noch eine Marktforschung. US-Dollar (USD) dienen ausschließlich als didaktische Recheneinheit. Das Beispiel verknüpft geschäftliche Entscheidungen mit der Liquidität, ist aber kein antragsfertiger Finanzierungsantrag.
Zusammenfassung und Wertversprechen
Das Studio würde kleinen Unternehmen, die ein Geschäftskonzept klar erläutern müssen, Präsentationsdesign anbieten. Es würde ein Paket mit vereinbartem Umfang und Zeitplan anbieten: eine Präsentation, eine Überarbeitungsrunde und finale Dateien. Das Versprechen wäre ein klar abgegrenzter Prozess; Verkäufe oder Ergebnisse für den Kunden werden nicht versprochen.
Die Gründerin oder der Gründer würde Vertrieb, Design und Verwaltung übernehmen. Sie oder er würde 5000 USD einbringen und vor der Aufnahme des Betriebs 1200 USD für Ausrüstung sowie 300 USD für die Gründung ausgeben. Damit blieben zu Beginn von Monat 1 3500 USD als liquide Mittel. Ein Darlehen oder eine externe Investition wird nicht angenommen.
Kunden, Markt und Wettbewerb: zu überprüfende Fragen
Die Kundenhypothese lautet: ein kleines Unternehmen ohne eigene Designerin oder eigenen Designer, das eine Geschäftspräsentation vorbereitet. Vor einer Investition müssten potenzielle Kunden zu Häufigkeit, Budget, Fristen und Alternativen befragt werden. Unabhängige Studios, Agenturen, interne Einstellungen und Selbstbedienungstools würden anhand tatsächlich beobachteter Preise und Bedingungen verglichen.
Die Annahme von 4, 6 und 8 Projekten pro Monat belegt weder Nachfrage noch Marktanteil. Der Plan sollte Datum, Quelle und Ergebnis jeder Überprüfung festhalten. Wenn die Gespräche das Problem oder den Preis nicht bestätigen, würde das Angebot überarbeitet, bevor die Ausgaben erhöht werden.
Marketing, Organisation und Betrieb
Ein eigenes Portfolio und berufliche Empfehlungen würden als Kanäle zur Kundengewinnung getestet. Anfragen, Angebote, bestätigte Aufträge und Arbeitsstunden würden erfasst, ohne Umwandlungsraten zu erfinden. Ein schriftliches Angebot würde Leistungen, Überarbeitungen, Preis und Termine festlegen.
Der operative Ablauf wäre: Auftrag entgegennehmen, die vom Kunden bereitgestellten Inhalte bestätigen, einen Entwurf erstellen, überarbeiten und liefern. Die Gründerin oder der Gründer würde die Produktion und den Zahlungseingang verwalten. Bevor acht Projekte in einem Monat angenommen werden, müsste geprüft werden, ob die verfügbaren Arbeitsstunden dieses Volumen ermöglichen. Einstellungen, Lizenzen und lokale Pflichten wären gesondert zu prüfen; sie werden nicht als bereits geregelt vorausgesetzt.
Wirtschaftliche Annahmen und Anfangszahlungen
Alle folgenden Werte sind Annahmen aus derselben Übung:
Annahme
Verwendeter Wert
Anfangseinlage der Gründerin oder des Gründers
5000 USD
Vor Monat 1 bezahlte Ausrüstung
1200 USD
Vor Monat 1 bezahlte Gründungskosten
300 USD
Liquidität zu Beginn von Monat 1
3500 USD
In den Monaten 1, 2 und 3 abgeschlossene und in Rechnung gestellte Projekte
4, 6 und 8
Preis pro Projekt
500 USD
Direkte, im jeweiligen Monat bezahlte Kosten pro Projekt
100 USD
Monatlich bezahlte fixe Betriebskosten
800 USD
Zahlungseingang für jede Rechnung
50 % im Rechnungsmonat und 50 % im Folgemonat
Vor Monat 1 offene Rechnungen
Keine
Der Zahlungsplan ist eine Annahme und keine allgemeingültige Branchenbedingung. Die bereits vorab geleisteten Zahlungen von 1500 USD sind bei der Berechnung des Anfangsbestands bereits abgezogen und werden in den folgenden Monaten nicht erneut abgezogen.
Umsatz und vereinfachtes Betriebsergebnis
Position (USD, außer bei Projekten)
Monat 1
Monat 2
Monat 3
Projekte
4
6
8
Umsatz: Projekte × 500
2000
3000
4000
Direkte Kosten: Projekte × 100
400
600
800
Fixkosten
800
800
800
Vereinfachtes Betriebsergebnis
800
1600
2400
Dieses Ergebnis zieht nur die in der Tabelle enthaltenen Kosten ab. Es ist kein Nettogewinn: Die Vergütung der Gründerin oder des Gründers, die Abschreibung der Ausrüstung, Zinsen, Steuern und weitere nicht modellierte Positionen sind nicht berücksichtigt. Es belegt daher weder die vollständige wirtschaftliche Rentabilität noch ermöglicht es die Berechnung von Steuern.
Zahlungseingänge, Zahlungen und Liquidität
Die Methodik von business.gov.au zu Cashflow-Prognosen hilft dabei, Zu- und Abflüsse von der verfügbaren Liquidität zu unterscheiden. Auf die zuvor genannten erfundenen Annahmen angewendet:
Position (USD)
Monat 1
Monat 2
Monat 3
Liquidität zu Monatsbeginn
3500
3300
4400
Zahlungseingänge aus Verkäufen des laufenden Monats
1000
1500
2000
Zahlungseingänge aus Rechnungen des Vormonats
0
1000
1500
Gesamte Zahlungseingänge
1000
2500
3500
Zahlungen: direkte Kosten und Fixkosten
1200
1400
1600
Veränderung der Liquidität
-200
1100
1900
Liquidität am Monatsende
3300
4400
6300
Zum Monatsende offene Forderungen
1000
1500
2000
So lässt sich die Rechnung prüfen: Endbestand = Anfangsbestand + Zahlungseingänge − Zahlungen. In Monat 1 beträgt das vereinfachte Betriebsergebnis 800 USD, doch die Liquidität sinkt um 200 USD, weil nur die Hälfte des Umsatzes eingeht.
In den drei Monaten werden 9000 USD in Rechnung gestellt, 7000 USD eingenommen und 2000 USD bleiben offen. Die betrieblichen Zahlungen summieren sich auf 4200 USD: 3500 + 7000 − 4200 = 6300 USD Endbestand. Das kumulierte vereinfachte Betriebsergebnis beträgt 4800 USD, während die Liquidität um 2800 USD steigt; die Differenz entfällt auf offene Rechnungen.
Dies ist ein anschaulicher Planungshorizont von drei Monaten, keine Jahresprognose und kein vollständiger Jahresabschluss. Für die Anwendung in einem Unternehmen müsste jede Annahme durch überprüfbare Daten ersetzt, müssten alle anfallenden Kosten und Pflichten berücksichtigt und der Zeitplan erweitert werden. Bei verspäteten Zahlungseingängen oder weniger Aufträgen müssen die Tabellen neu berechnet werden; ein positiver Kontostand in dieser Übung garantiert keine Tragfähigkeit.
Dasselbe Unternehmen im Lean-Format
Der traditionelle Plan würde Belege, Abläufe, Risiken und Anhänge ausführlich darstellen. Die Lean-Version fasst dieselben Entscheidungen zusammen, damit sie schnell überprüft werden können:
Baustein
Annahme für das fiktive Studio
Wichtige Partner
Noch auszuwählende Software- und Ausrüstungslieferanten; es werden keine bestehenden Vereinbarungen vorausgesetzt
Wichtige Aktivitäten
Aufträge gewinnen, gestalten, überarbeiten, liefern und Zahlungen einziehen
Wichtige Ressourcen
Arbeitszeit der Gründerin oder des Gründers, Ausrüstung und Anfangsbestand von 3500 USD nach den Vorabzahlungen
Wertversprechen
Präsentationen mit klar festgelegtem Umfang und Zeitplan
Kundenbeziehungen
Direkte Betreuung und eine vereinbarte Überarbeitungsrunde
Kundensegmente
Kleine Unternehmen ohne eigene Designerin oder eigenen Designer; das Segment muss noch validiert werden
Kanäle
Portfolio und Empfehlungen, deren Wirksamkeit überprüft würde
Kostenstruktur
100 USD direkte Kosten je Projekt und 800 USD monatliche Fixkosten, mit den genannten Ausschlüssen
Einnahmequellen
Projekte zu je 500 USD; geplant sind 4, 6 und 8, mit auf zwei Monate verteiltem Zahlungseingang
Die Zusammenfassung ersetzt weder die Liquiditätstabelle noch macht sie aus Hypothesen Tatsachen. Ändert sich in einem Format der Preis oder die Zahlungsfrist, muss sich das auch im anderen Format widerspiegeln.
Wiederverwendbare Gliederung und Prüfliste
Diese eigene Gliederung kann als Ausgangspunkt kopiert werden. Sie gibt keine offizielle Vorlage wieder und ersetzt nicht die Unterlagen, die ein Kreditgeber verlangt.
Abschnitt
Was einzutragen ist
Ziel und Leserschaft
Welche Entscheidung der Plan ermöglichen soll und wer ihn verwenden wird
Zusammenfassung
Problem, Kunde, Angebot, Ressourcen und Finanzierungsbedarf
Kunde und Wert
Konkretes Segment, Bedarf und Umfang des Produkts oder der Dienstleistung
Markt und Alternativen
Datierte Belege, beobachtete Wettbewerber und offene Hypothesen
Marketing
Kanäle, Verkaufsprozess, Preis und Zahlungsbedingungen
Organisation und Betrieb
Verantwortliche, Kapazitäten, Lieferanten und Zeitplan
Investition und Finanzierung
Einlagen, Anfangszahlungen, zusätzlicher Bedarf und Mittelverwendung
Prognosen
Einheiten, Preise, Kosten, Umsatz, Zahlungseingänge, Zahlungen und Bestände je Zeitraum
Risiken und Überprüfungen
Was das Ergebnis verändern könnte und wie es überprüft wird
Anhänge und Überprüfung
Belege, Datum, verantwortliche Person und nächste Überprüfung
Ergänzen Sie für jede Annahme Wert, Herkunft, Datum, verantwortliche Person und noch ausstehende Überprüfung. Wenn noch keine Belege vorliegen, schreiben Sie „Hypothese muss validiert werden“.
Prüfen Sie den Plan vor der Weitergabe:
Stimmt die Zusammenfassung mit dem Unternehmen und den ausgearbeiteten Zahlen überein?
Werden überprüfte Beobachtungen, Schätzungen und Hypothesen voneinander unterschieden?
Ist das geplante Verkaufsvolumen mit der Produktionskapazität vereinbar?
Lassen sich der Umsatz durch Preis und Stückzahlen erklären und wird jeder Kostenposten nur einmal erfasst?
Erklärt der Zeitplan für Zahlungseingänge und Zahlungen jeden Liquiditätsbestand?
Sind ausgeschlossene Kosten und offene Rechnungen sichtbar ausgewiesen?
Wurde ein Szenario mit weniger Aufträgen oder späteren Zahlungseingängen neu berechnet?
Wurden Währung, Planungshorizont, lokale Pflichten und Anforderungen der Zielgruppe berücksichtigt?
Sind eine verantwortliche Person und ein Datum für die Überprüfung der noch offenen Punkte festgelegt?
Überprüfung und Schutz des Plans
Ein Geschäftsplan ist kein statisches Dokument. Business.gov.au empfiehlt, ihn regelmäßig zu überprüfen und zu aktualisieren, wenn sich das Unternehmen verändert und wächst. Frühere Versionen aufzubewahren ermöglicht es, die Entwicklung strategischer Entscheidungen nachzuvollziehen.
Schutz von Informationen
Wenn der Plan innovative Verfahren, einzigartige Produkte oder Dienstleistungen enthält, ist es ratsam, die Informationen zu schützen. Empfohlen wird:
Zu prüfen, welche Informationen sensibel sind, und gegebenenfalls Vertraulichkeitsmaßnahmen zu vereinbaren, die zur Zielgruppe und zu den geltenden Vorschriften passen.
Eine Klausel in das Dokument aufzunehmen, in der die lesende Person gebeten wird, die Einzelheiten nicht offenzulegen.
Häufig gestellte Fragen
Wie viele Seiten sollte ein traditioneller Geschäftsplan haben?
Es gibt keine feste Obergrenze. Die SBA weist darauf hin, dass ein solcher Plan mehrere Dutzend Seiten umfassen kann. Entscheidend sind jedoch Klarheit und Relevanz der Informationen, nicht die Länge. Ein knapper und gut strukturierter Plan ist wirksamer als ein langer Text mit redundanten Informationen.
Kann ich mit einem Lean-Plan einen Bankkredit beantragen?
Das hängt vom Kreditgeber ab. Manche traditionelle Banken bevorzugen einen detaillierten Plan, um das Risiko zu beurteilen, während andere Investoren oder Fonds einen Lean-Plan akzeptieren, wenn das Team stark ist und erste Erfolge nachgewiesen werden können. Es empfiehlt sich immer, beim Kreditgeber nach den konkreten Anforderungen zu fragen.
Was mache ich, wenn ich keine historischen Finanzdaten habe?
Bei einem neuen Unternehmen beruhen die Prognosen auf Marktannahmen. Es ist wichtig, zu dokumentieren, woher diese Annahmen stammen (Marktstudien, Kundengespräche, Branchenvergleichswerte). Transparenz über die Datenquellen erhöht die Glaubwürdigkeit des Plans.
Lob und mündliches Interesse helfen dabei, eine Idee auszuloten, sind aber nicht mit Nachfrage gleichzusetzen. Wer Interviews, tatsächliche Nutzung und Kaufverpflichtungen kombiniert, erkennt, was frühe Kunden schätzen und was vor Investitionen in Wachstum angepasst werden sollte.
Ein gut strukturiertes Onboarding hilft jedem Kunden zu verstehen, was ihn erwartet, erste Ergebnisse zu erzielen und die Nutzung selbstständig fortzusetzen. Diese sieben Schritte strukturieren den Prozess, ohne die persönliche Betreuung zu vernachlässigen.
Women’s Business Centers bieten Schulungen und Beratung für kleine Unternehmen in den Vereinigten Staaten. Erfahren Sie, wie Sie ein Center finden, seine Bedingungen prüfen und mit klaren Fragen und Zielen in Ihr erstes Gespräch gehen.