Cómo elaborar un plan de negocio para una pequeña empresa: guía práctica con modelos tradicional y simplificado
Guía práctica para estructurar, redactar y revisar el plan de negocio de una pequeña empresa. Compara los modelos tradicional y lean, explica la conexión entre hipótesis comerciales y finanzas, y ofrece ejemplos hipotéticos para aplicar el método.
Elaborar un plan de negocio es un ejercicio estratégico que trasciende la mera solicitud de financiación. Según la Small Business Administration (SBA) de Estados Unidos, este documento actúa como la base fundamental de la empresa, sirviendo como hoja de ruta para estructurar, operar y hacer crecer el negocio. No se trata de un trámite burocrático, sino de una herramienta para pensar críticamente sobre los elementos clave del emprendimiento, identificar riesgos y definir objetivos medibles.
Elección del formato: ¿Tradicional o Lean?
No existe una única forma correcta de redactar un plan de negocio. La elección del formato depende de la audiencia y de la etapa del proyecto. La SBA identifica dos categorías predominantes:
El modelo tradicional
Este formato es el más común cuando se busca financiación externa. Es detallado, exhaustivo y puede extenderse a decenas de páginas. Los prestamistas y inversores tradicionales suelen solicitar este tipo de documento porque les permite evaluar a fondo la viabilidad del proyecto.
¿Cuándo usarlo?
Cuando se solicita crédito bancario o inversión de capital.
Cuando el emprendedor es detallista y busca un documento de referencia a largo plazo.
Cuando la estructura legal y financiera del negocio es compleja.
El modelo Lean Startup
Menos común en la financiación tradicional, este modelo se centra en resumir los puntos más importantes en un formato visual, a menudo en una sola página. Su objetivo es visualizar rápidamente la propuesta de valor, la infraestructura, los clientes y las finanzas.
¿Cuándo usarlo?
Para validar rápidamente una idea de negocio.
Cuando el negocio es relativamente simple.
Cuando se prevé cambiar y refinar el modelo de negocio con frecuencia.
Para comunicar la esencia del proyecto a socios o mentores en poco tiempo.
Estructura del plan de negocio tradicional
Aunque no es obligatorio seguir un esquema rígido, la SBA sugiere nueve secciones comunes para el plan tradicional. Cada una cumple una función específica para convencer a la audiencia de la solidez del proyecto. Puedes adaptar estas secciones a las necesidades específicas de tu negocio.
1. Resumen ejecutivo
Es la primera sección que leerá el inversor, pero se recomienda escribirlo al final. Una vez completado el resto del plan, se redacta este resumen para captar la atención con la misión, el producto, el equipo y las finanzas clave. Debe ser conciso y persuasivo, sin caer en el exceso de promesas.
2. Descripción de la empresa
Aquí se detalla qué problema resuelve el negocio y a quién sirve. Es el espacio para destacar las ventajas competitivas: la experiencia del equipo, la ubicación estratégica o la tecnología propietaria. La especificidad es clave: no basta con decir "vendemos a todos", sino definir los consumidores u organizaciones objetivo.
3. Análisis de mercado
Requiere una investigación profunda sobre la industria y la competencia. No se trata solo de listar rivales, sino de entender sus fortalezas y debilidades. Preguntas clave: ¿Qué hacen bien los competidores exitosos? ¿Por qué funciona su modelo? ¿Cómo puede tu empresa hacerlo mejor o de forma diferente?
4. Organización y gestión
Describe la estructura legal (sociedad limitada, autónomo, etc.) y el organigrama. Es fundamental mostrar cómo la experiencia única de cada miembro del equipo contribuye al éxito. Incluir currículums de los directivos clave añade credibilidad.
5. Línea de productos o servicios
Explica qué se vende, cómo beneficia al cliente y cuál es su ciclo de vida. Si hay propiedad intelectual (patentes, derechos de autor) o investigación y desarrollo en curso, debe detallarse aquí.
6. Marketing y ventas
Describe la estrategia para atraer y retener clientes. Esta sección es crítica porque las proyecciones financieras se basarán en estas suposiciones. Debe detallar cómo se cerrará la venta y qué canales se utilizarán.
7. Solicitud de financiación
Si se pide dinero, se debe especificar la cantidad, el uso previsto (equipos, salarios, marketing) y el tipo de financiación (deuda o capital). También se deben incluir planes estratégicos a futuro, como el pago de deudas o la venta de la empresa.
8. Proyecciones financieras
El corazón financiero del plan. Debe incluir estados de resultados, balances y flujos de caja proyectados. Para el primer año, se recomienda un desglose mensual o trimestral. La coherencia entre las proyecciones y la solicitud de financiación es vital.
9. Anexos y documentación de apoyo
Espacio para incluir información complementaria que respalde el plan, como currículums detallados, contratos, estudios de mercado adicionales o especificaciones técnicas.
Ilustración editorial · Edition Business
El modelo Lean: nueve bloques de valor
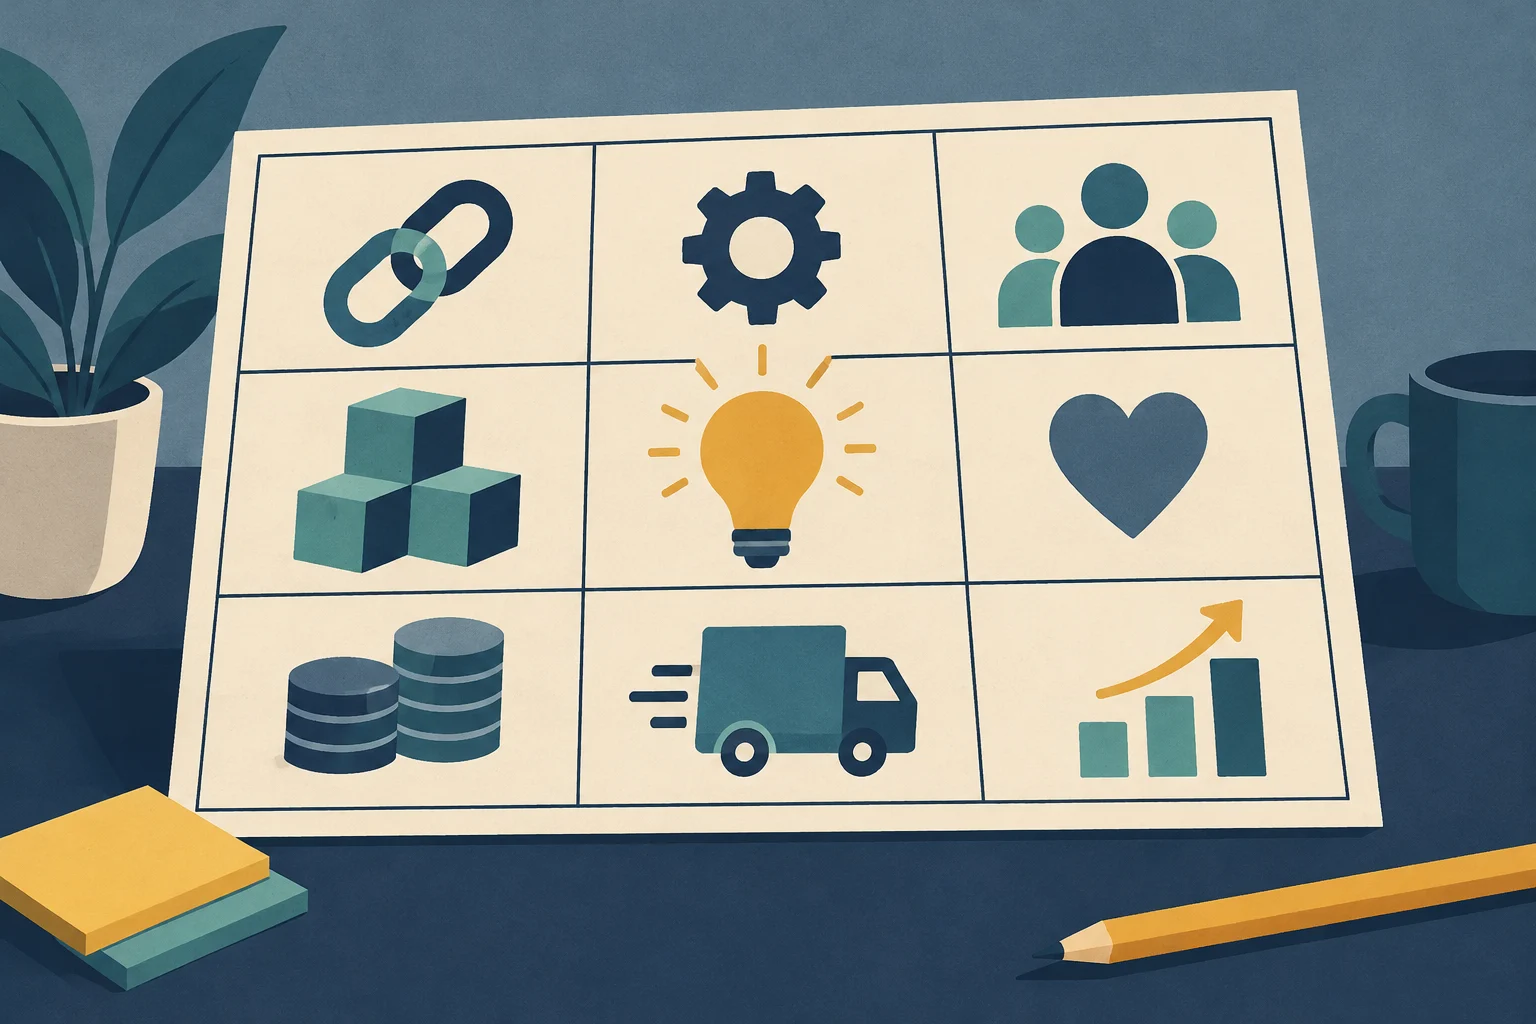
El plan Lean se organiza en nueve componentes que describen la lógica del negocio de forma visual. Es ideal para identificar rápidamente los puntos débiles o las oportunidades de mejora.
Socios clave: Proveedores, fabricantes y aliados estratégicos necesarios para operar.
Actividades clave: Las acciones que generan la ventaja competitiva (ej. venta directa, uso de tecnología).
Recursos clave: Activos necesarios para crear valor (personal, capital, propiedad intelectual).
Propuesta de valor: La declaración clara y convincente de la ventaja única que ofrece la empresa.
Relaciones con clientes: Cómo interactuará la empresa con sus clientes (automatizado, personal, online, presencial).
Segmentos de clientes: Definición específica de a quién se dirige el negocio. No es para todos; debe ser un nicho claro.
Canales: Las vías principales para llegar al cliente y comunicarse con él.
Estructura de costes: Estrategia de costes (minimizar costes o maximizar valor) y los gastos más significativos.
Fuentes de ingresos: Cómo se genera el dinero (ventas directas, suscripciones, publicidad).
Finanzas: Conectar hipótesis con números
Uno de los errores más comunes en los planes de negocio es la desconexión entre la estrategia comercial y las cifras. El gobierno australiano (business.gov.au) enfatiza la importancia de preparar las finanzas con realismo.
Distinguir ingresos, beneficio y caja
Ingresos: El valor de las ventas de productos o servicios. No implica necesariamente que el dinero se haya cobrado.
Resultado operativo: Ingresos menos los costes operativos incluidos. Para obtener el beneficio neto hay que considerar todos los demás conceptos aplicables; no equivale a la liquidez inmediata.
Caja (Cash Flow): El dinero real que entra y sale de la cuenta bancaria durante un período. Es lo que permite pagar salarios, proveedores e impuestos. El saldo de caja depende del saldo inicial, los cobros y los pagos.
Error frecuente: Una empresa puede tener beneficios en el papel pero quebrar por falta de caja si los clientes tardan en pagar y los proveedores exigen pago inmediato. El plan debe modelar este desfase temporal.
Proyecciones realistas
Los inversores quieren ver que el emprendedor conoce sus números. Debe responder a tres preguntas:
¿Cuánto dinero se tiene actualmente?
¿Cuánto se necesita?
¿Cuánto se espera ganar a corto plazo?
Es preferible ser conservador y no solicitar más financiación de la necesaria. Justificar la necesidad y los usos de los fondos con previsiones realistas aumenta la credibilidad del plan.
Ilustración editorial · Edition Business
Caso ficticio completo: un pequeño estudio de diseño
Este caso original es un ejercicio de Business Edition. La empresa, los pedidos, los precios y los importes son inventados; no describen un negocio real ni una investigación de mercado. Los dólares estadounidenses (USD) son únicamente la unidad didáctica. El ejemplo conecta decisiones comerciales y caja, sin constituir una solicitud de financiación lista para presentar.
Resumen ejecutivo y propuesta de valor
El estudio prestaría servicios de diseño de presentaciones a pequeñas empresas que necesitan explicar una propuesta comercial con claridad. Ofrecería un paquete con alcance y calendario acordados: una presentación, una ronda de cambios y archivos finales. La promesa sería un proceso delimitado; no se prometen ventas ni resultados para el cliente.
La persona fundadora realizaría la venta, el diseño y la gestión. Aportaría 5000 USD, de los que pagaría 1200 por equipo y 300 por puesta en marcha antes de operar. Quedarían 3500 USD de caja para empezar el mes 1. No se supone un préstamo ni una inversión externa.
Clientes, mercado y competencia: preguntas por comprobar
La hipótesis de cliente es una pequeña empresa sin diseñador propio que prepara una presentación comercial. Antes de invertir, habría que entrevistar a potenciales clientes sobre frecuencia, presupuesto, plazos y alternativas. Se compararían estudios independientes, agencias, contratación interna y herramientas de autoservicio mediante precios y condiciones realmente observados.
El supuesto de 4, 6 y 8 proyectos mensuales no acredita demanda ni cuota de mercado. El plan debería registrar la fecha, la fuente y el resultado de cada comprobación. Si las entrevistas no respaldan el problema o el precio, se revisaría la oferta antes de ampliar gastos.
Comercialización, organización y operaciones
Se probarían un portfolio propio y recomendaciones profesionales como canales de captación. Se anotarían consultas, presupuestos, encargos confirmados y horas de trabajo, sin inventar tasas de conversión. Un presupuesto escrito delimitaría entregables, revisiones, precio y fechas.
El circuito operativo sería: recibir el encargo, confirmar el contenido aportado por el cliente, preparar un borrador, revisar y entregar. La persona fundadora gestionaría producción y cobros. Antes de aceptar ocho proyectos en un mes, comprobaría que sus horas disponibles permiten cumplir ese volumen. Contratación, licencias y obligaciones locales se estudiarían aparte: no se presuponen resueltas.
Supuestos económicos y pagos iniciales
Todos los valores siguientes son hipótesis del mismo ejercicio:
Supuesto
Valor utilizado
Aportación inicial de la persona fundadora
5000 USD
Equipo pagado antes del mes 1
1200 USD
Puesta en marcha pagada antes del mes 1
300 USD
Caja al inicio del mes 1
3500 USD
Proyectos terminados y facturados en los meses 1, 2 y 3
4, 6 y 8
Precio por proyecto
500 USD
Coste directo por proyecto, pagado en su mes
100 USD
Costes fijos de operación, pagados cada mes
800 USD
Cobro de cada factura
50 % en su mes y 50 % en el siguiente
Facturas pendientes anteriores al mes 1
Ninguna
El calendario de cobro es una hipótesis, no una condición universal del sector. Los 1500 USD de pagos previos ya se descuentan al calcular la caja inicial y no vuelven a restarse en los meses siguientes.
Ventas y resultado operativo simplificado
Concepto (USD salvo proyectos)
Mes 1
Mes 2
Mes 3
Proyectos
4
6
8
Ventas: proyectos × 500
2000
3000
4000
Costes directos: proyectos × 100
400
600
800
Costes fijos
800
800
800
Resultado operativo simplificado
800
1600
2400
Este resultado resta únicamente los costes incluidos en la tabla. No es beneficio neto: no incorpora remuneración de la persona fundadora, amortización del equipo, intereses, impuestos ni otros conceptos no modelizados. Por tanto, no demuestra rentabilidad económica completa ni permite calcular impuestos.
Cobros, pagos y caja
La metodología de business.gov.au sobre previsiones de caja ayuda a separar las entradas y salidas del saldo disponible. Aplicada a los supuestos inventados anteriores:
Concepto (USD)
Mes 1
Mes 2
Mes 3
Caja al inicio del mes
3500
3300
4400
Cobros de ventas del propio mes
1000
1500
2000
Cobros de facturas del mes anterior
0
1000
1500
Total cobrado
1000
2500
3500
Pagos: costes directos y fijos
1200
1400
1600
Variación de caja
-200
1100
1900
Caja al cierre
3300
4400
6300
Facturas pendientes de cobro al cierre
1000
1500
2000
Cómo comprobarlo: caja final = caja inicial + cobros − pagos. El mes 1 muestra un resultado operativo simplificado de 800 USD, pero pierde 200 USD de caja porque solo cobra la mitad de sus ventas.
En los tres meses se facturan 9000 USD, se cobran 7000 y quedan 2000 pendientes. Los pagos operativos suman 4200 USD: 3500 + 7000 − 4200 = 6300 USD de caja final. El resultado operativo simplificado acumulado es 4800 USD y el aumento de caja es 2800; la diferencia son las facturas pendientes.
Es un horizonte ilustrativo de tres meses, no una previsión anual ni estados contables completos. Para usarlo en un negocio habría que sustituir cada supuesto por datos comprobables, incorporar todos los costes y obligaciones aplicables y ampliar el calendario. Un retraso de cobro o menos pedidos requiere recalcular las tablas; una caja positiva en este ejercicio no garantiza viabilidad.
El mismo negocio en formato lean
El plan tradicional desarrollaría evidencias, operaciones, riesgos y anexos. La versión lean resume las mismas decisiones para revisarlas con rapidez:
Bloque
Hipótesis del estudio ficticio
Socios clave
Proveedores de software y equipo por seleccionar; sin acuerdos existentes supuestos
Actividades clave
Captar encargos, diseñar, revisar, entregar y cobrar
Recursos clave
Tiempo de la persona fundadora, equipo y caja inicial de 3500 USD tras los pagos previos
Propuesta de valor
Presentaciones con alcance y calendario delimitados
Relaciones con clientes
Atención directa y una ronda de cambios acordada
Segmentos de clientes
Pequeñas empresas sin diseñador propio; segmento por validar
Canales
Portfolio y recomendaciones, cuya eficacia se comprobaría
Estructura de costes
100 USD directos por proyecto y 800 USD fijos mensuales, con las exclusiones indicadas
Fuentes de ingresos
Proyectos a 500 USD; 4, 6 y 8 previstos, con cobro dividido entre dos meses
La síntesis no elimina la tabla de caja ni convierte las hipótesis en hechos. Si cambia el precio o el plazo de cobro en un formato, también debe cambiar en el otro.
Esquema reutilizable y lista de revisión
Este esquema propio puede copiarse como punto de partida. No reproduce una plantilla oficial ni sustituye los documentos que solicite un prestamista.
Apartado
Qué completar
Objetivo y lector
Decisión que debe permitir el plan y quién lo utilizará
Resumen
Problema, cliente, oferta, recursos y necesidades de financiación
Cliente y valor
Segmento concreto, necesidad y alcance del producto o servicio
Mercado y alternativas
Evidencias fechadas, competidores observados e hipótesis pendientes
Comercialización
Canales, proceso de venta, precio y condiciones de cobro
Organización y operaciones
Responsables, capacidad, proveedores y calendario
Inversión y financiación
Aportaciones, pagos iniciales, necesidades adicionales y usos
Previsiones
Unidades, precios, costes, ventas, cobros, pagos y saldos por período
Riesgos y comprobaciones
Qué podría cambiar el resultado y cómo se comprobará
Anexos y revisión
Documentos de respaldo, fecha, responsable y próxima revisión
Para cada supuesto, añade valor, procedencia, fecha, responsable y comprobación pendiente. Si aún no existe evidencia, escribe “hipótesis por validar”.
Antes de compartirlo, comprueba:
¿El resumen coincide con el negocio y las cifras desarrolladas?
¿Se distinguen observaciones comprobadas, estimaciones e hipótesis?
¿El volumen de ventas cabe en la capacidad de producción?
¿Precio y unidades explican los ingresos, y cada coste se cuenta una sola vez?
¿El calendario de cobros y pagos explica cada saldo de caja?
¿Están visibles los costes excluidos y las facturas pendientes?
¿Se ha recalculado un escenario con menos pedidos o cobros más tardíos?
¿Se han adaptado moneda, horizonte, obligaciones locales y requisitos del destinatario?
¿Hay una persona y una fecha para revisar lo que todavía falta?
Revisión y protección del plan
Un plan de negocio no es un documento estático. Business.gov.au recomienda revisarlo y actualizarlo regularmente a medida que el negocio cambia y crece. Mantener versiones anteriores en los registros permite analizar la evolución de las decisiones estratégicas.
Protección de la información
Si el plan contiene prácticas innovadoras, productos o servicios únicos, es prudente proteger la información. Se recomienda:
Valorar qué información es sensible y, cuando corresponda, acordar medidas de confidencialidad adecuadas al destinatario y a la normativa aplicable.
Incluir una cláusula en el propio documento que pida al lector no divulgar los detalles.
Preguntas frecuentes
¿Cuántas páginas debe tener un plan de negocio tradicional?
No hay un límite fijo. La SBA indica que pueden ser decenas de páginas, pero la clave es la claridad y la relevancia de la información, no la longitud. Un plan conciso y bien estructurado es más efectivo que uno extenso con información redundante.
¿Puedo usar un plan Lean para pedir un préstamo bancario?
Depende del prestamista. Algunos bancos tradicionales prefieren el plan detallado para evaluar el riesgo, mientras que otros inversores o fondos pueden aceptar un plan Lean si el equipo es fuerte y la tracción inicial es demostrable. Siempre es recomendable consultar con el prestamista sobre sus requisitos específicos.
¿Qué hago si no tengo datos financieros históricos?
Si es un negocio nuevo, las proyecciones se basan en supuestos de mercado. Es importante documentar de dónde proceden esos supuestos (estudios de mercado, entrevistas a clientes, benchmarks de la industria). La transparencia sobre las fuentes de los datos aumenta la credibilidad del plan.
Los elogios y el interés verbal ayudan a explorar una idea, pero no equivalen a demanda. Combinar entrevistas, uso real y compromisos de compra permite detectar qué valoran los primeros clientes y qué conviene ajustar antes de invertir en crecimiento.
Una incorporación bien estructurada ayuda a que cada cliente entienda qué esperar, empiece a obtener valor y avance hacia un uso autónomo. Estas siete etapas permiten ordenar el proceso sin perder el trato personal.
Los Women’s Business Centers ofrecen formación y asesoría para pequeñas empresas en Estados Unidos. Aprende a localizar uno, confirmar sus condiciones y llegar a la primera cita con preguntas y objetivos claros.