Como elaborar um plano de negócios para uma pequena empresa: guia prático com modelos tradicional e simplificado
Guia prático para estruturar, redigir e rever o plano de negócios de uma pequena empresa. Compara os modelos tradicional e lean, explica a ligação entre hipóteses comerciais e finanças e apresenta exemplos hipotéticos para aplicar o método.
Elaborar um plano de negócios é um exercício estratégico que vai além de um simples pedido de financiamento. De acordo com a Small Business Administration (SBA) dos Estados Unidos, este documento constitui a base fundamental da empresa e serve de roteiro para estruturar, gerir e fazer crescer o negócio. Não é uma formalidade burocrática, mas uma ferramenta para pensar criticamente sobre os elementos essenciais do empreendimento, identificar riscos e definir objetivos mensuráveis.
Escolha do formato: tradicional ou lean?
Não existe uma única forma correta de redigir um plano de negócios. A escolha do formato depende do público e da fase do projeto. A SBA identifica duas categorias predominantes:
O modelo tradicional
Este formato é o mais comum quando se procura financiamento externo. É detalhado, exaustivo e pode estender-se por dezenas de páginas. Os credores e investidores tradicionais costumam solicitar este tipo de documento porque lhes permite avaliar a fundo a viabilidade do projeto.
Quando o utilizar?
Quando se solicita crédito bancário ou investimento de capital.
Quando o empreendedor é minucioso e procura um documento de referência a longo prazo.
Quando a estrutura jurídica e financeira do negócio é complexa.
O modelo Lean Startup
Menos comum no financiamento tradicional, este modelo concentra-se em resumir os pontos mais importantes num formato visual, muitas vezes numa única página. O seu objetivo é mostrar rapidamente a proposta de valor, a infraestrutura, os clientes e as finanças.
Quando o utilizar?
Para validar rapidamente uma ideia de negócio.
Quando o negócio é relativamente simples.
Quando se prevê alterar e aperfeiçoar frequentemente o modelo de negócio.
Para comunicar rapidamente a essência do projeto a sócios ou mentores.
Estrutura do plano de negócios tradicional
Embora não seja obrigatório seguir um esquema rígido, a SBA sugere nove secções comuns para o plano tradicional. Cada uma tem uma função específica para convencer o público da solidez do projeto. Pode adaptar estas secções às necessidades específicas do seu negócio.
1. Resumo executivo
É a primeira secção que o investidor vai ler, mas recomenda-se que seja escrita no final. Depois de concluir o resto do plano, redige-se este resumo para captar a atenção com a missão, o produto, a equipa e os principais dados financeiros. Deve ser conciso e convincente, sem prometer em excesso.
2. Descrição da empresa
Aqui, detalha-se o problema que o negócio resolve e a quem se destina. É o espaço para destacar as vantagens competitivas: a experiência da equipa, a localização estratégica ou a tecnologia proprietária. A especificidade é essencial: não basta dizer «vendemos a todos»; é preciso definir os consumidores ou as organizações que se pretende alcançar.
3. Análise de mercado
Exige uma investigação aprofundada do setor e da concorrência. Não se trata apenas de enumerar rivais, mas de compreender os seus pontos fortes e fracos. Perguntas essenciais: O que fazem bem os concorrentes bem-sucedidos? Porque funciona o modelo deles? Como pode a sua empresa fazer melhor ou de forma diferente?
4. Organização e gestão
Descreve a estrutura jurídica (sociedade por quotas, empresário em nome individual, etc.) e o organograma. É fundamental mostrar como a experiência única de cada membro da equipa contribui para o sucesso. Incluir os currículos dos principais responsáveis aumenta a credibilidade.
5. Linha de produtos ou serviços
Explica o que é vendido, de que forma beneficia o cliente e qual é o seu ciclo de vida. Se existir propriedade intelectual (patentes, direitos de autor) ou investigação e desenvolvimento em curso, estes elementos devem ser detalhados aqui.
6. Marketing e vendas
Descreve a estratégia para atrair e fidelizar clientes. Esta secção é fundamental, porque as projeções financeiras se basearão nestas hipóteses. Deve detalhar como se concluirá a venda e que canais serão utilizados.
7. Pedido de financiamento
Se for solicitado dinheiro, deve especificar-se o montante, a utilização prevista (equipamento, salários, marketing) e o tipo de financiamento (dívida ou capital). Também devem ser incluídos planos estratégicos futuros, como o pagamento de dívidas ou a venda da empresa.
8. Projeções financeiras
O núcleo financeiro do plano. Deve incluir demonstrações de resultados, balanços e fluxos de caixa projetados. Para o primeiro ano, recomenda-se uma discriminação mensal ou trimestral. A coerência entre as projeções e o pedido de financiamento é essencial.
9. Anexos e documentação de apoio
Espaço para incluir informações complementares que sustentem o plano, como currículos detalhados, contratos, estudos de mercado adicionais ou especificações técnicas.
Ilustração editorial · Edition Business
O modelo Lean: nove blocos de valor
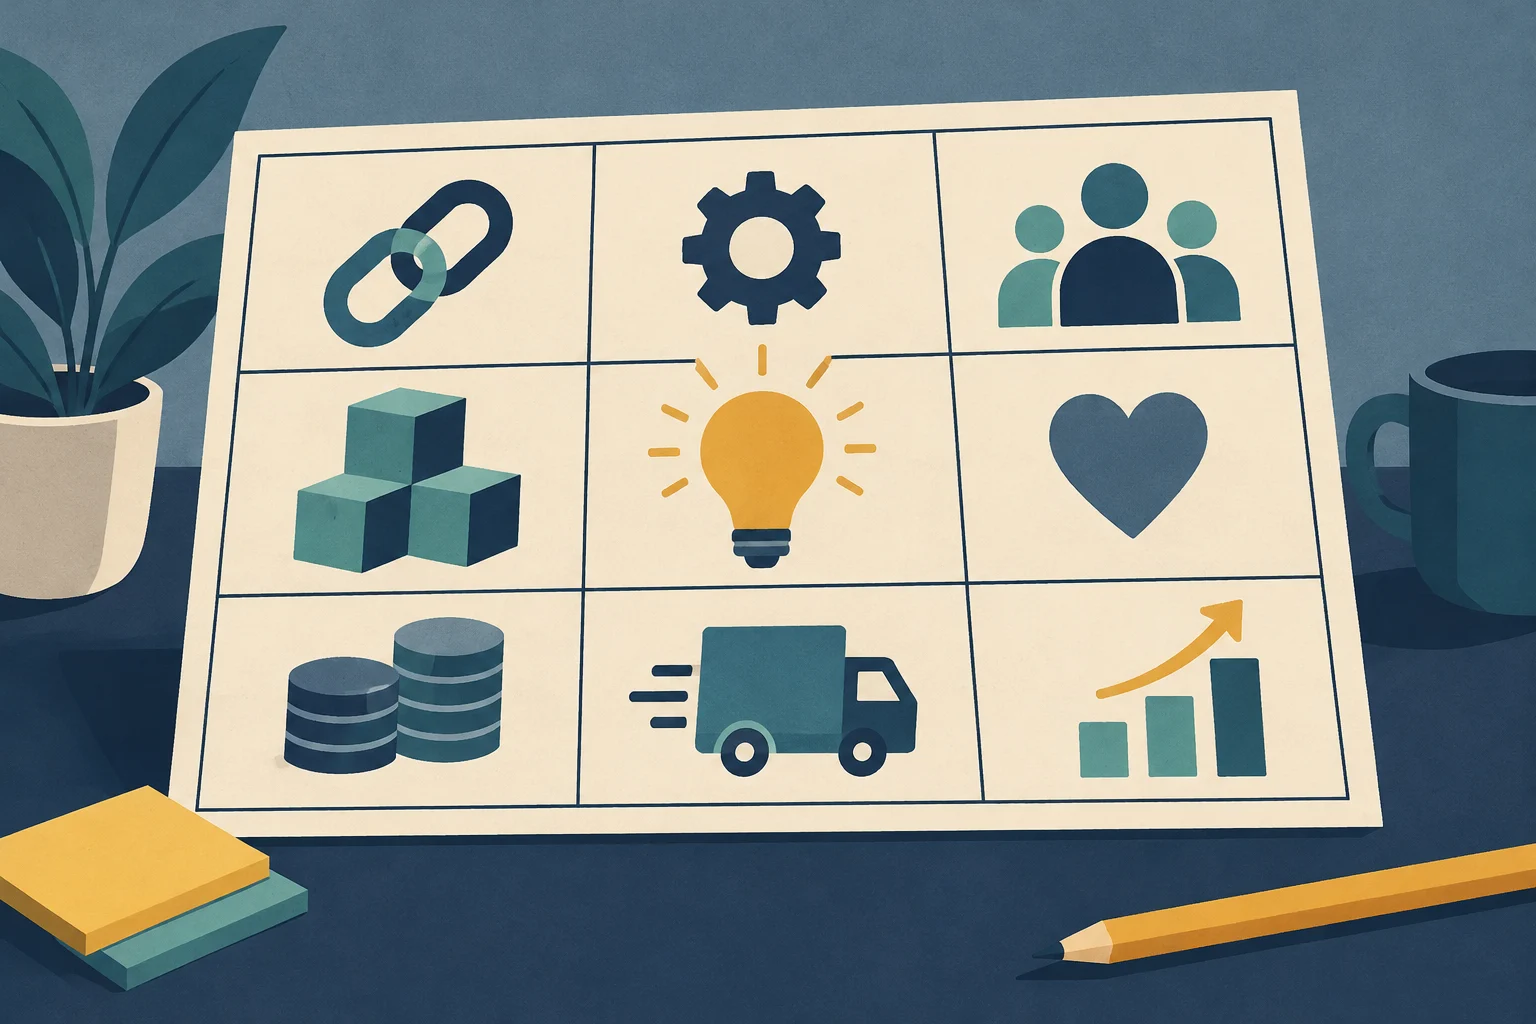
O plano Lean organiza-se em nove componentes que descrevem visualmente a lógica do negócio. É ideal para identificar rapidamente os pontos fracos ou as oportunidades de melhoria.
Parceiros-chave: Fornecedores, fabricantes e aliados estratégicos necessários para operar.
Atividades-chave: As ações que geram a vantagem competitiva (por exemplo, venda direta, utilização de tecnologia).
Recursos-chave: Ativos necessários para criar valor (pessoal, capital, propriedade intelectual).
Proposta de valor: Declaração clara e convincente da vantagem única que a empresa oferece.
Relações com os clientes: Como a empresa interagirá com os clientes (de forma automatizada, pessoal, online ou presencial).
Segmentos de clientes: Definição específica do público a que o negócio se dirige. Não se destina a todos; deve definir um nicho claro.
Canais: Principais meios para chegar ao cliente e comunicar com ele.
Estrutura de custos: Estratégia de custos (minimizar custos ou maximizar valor) e despesas mais significativas.
Fontes de receita: Como se gera dinheiro (vendas diretas, subscrições, publicidade).
Finanças: ligar hipóteses a números
Um dos erros mais comuns nos planos de negócios é a desconexão entre a estratégia comercial e os números. O governo australiano (business.gov.au) salienta a importância de preparar as finanças com realismo.
Distinguir receitas, lucro e caixa
Receitas: O valor das vendas de produtos ou serviços. Não significa necessariamente que o dinheiro já tenha sido recebido.
Resultado operacional: Receitas menos os custos operacionais incluídos. Para obter o lucro líquido, é necessário considerar todos os outros elementos aplicáveis; não equivale à liquidez imediata.
Caixa (fluxo de caixa): O dinheiro real que entra e sai da conta bancária durante um período. É o que permite pagar salários, fornecedores e impostos. O saldo de caixa depende do saldo inicial, dos recebimentos e dos pagamentos.
Erro frequente: Uma empresa pode apresentar lucro no papel e ainda assim falir por falta de caixa se os clientes demorarem a pagar e os fornecedores exigirem pagamento imediato. O plano deve modelar este desfasamento temporal.
Projeções realistas
Os investidores querem ver que o empreendedor conhece os seus números. Deve responder a três perguntas:
Quanto dinheiro tem atualmente?
De quanto dinheiro precisa?
Quanto espera ganhar a curto prazo?
É preferível ser conservador e não pedir mais financiamento do que o necessário. Justificar a necessidade e a utilização dos fundos com previsões realistas aumenta a credibilidade do plano.
Ilustração editorial · Edition Business
Caso fictício completo: um pequeno estúdio de design
Este caso original é um exercício da Business Edition. A empresa, os pedidos, os preços e os montantes são inventados; não descrevem um negócio real nem uma investigação de mercado. Os dólares norte-americanos (USD) são apenas a unidade didática. O exemplo relaciona decisões comerciais e caixa, sem constituir um pedido de financiamento pronto a apresentar.
Resumo executivo e proposta de valor
O estúdio prestaria serviços de design de apresentações a pequenas empresas que precisam de explicar claramente uma proposta comercial. Ofereceria um pacote com âmbito e calendário acordados: uma apresentação, uma ronda de alterações e os ficheiros finais. A promessa seria um processo com limites definidos; não se prometem vendas nem resultados para o cliente.
A pessoa fundadora trataria das vendas, do design e da gestão. Contribuiria com 5000 USD, dos quais pagaria 1200 por equipamento e 300 pela instalação antes de iniciar a atividade. Ficariam 3500 USD em caixa para começar o mês 1. Não se pressupõe qualquer empréstimo ou investimento externo.
Clientes, mercado e concorrência: questões a verificar
A hipótese de cliente é uma pequena empresa sem designer próprio que esteja a preparar uma apresentação comercial. Antes de investir, seria necessário entrevistar potenciais clientes sobre frequência, orçamento, prazos e alternativas. Seriam comparados estúdios independentes, agências, contratação interna e ferramentas de autosserviço, com base em preços e condições realmente observados.
A hipótese de 4, 6 e 8 projetos mensais não comprova a procura nem a quota de mercado. O plano deveria registar a data, a fonte e o resultado de cada verificação. Se as entrevistas não confirmassem o problema ou o preço, a oferta seria revista antes de aumentar as despesas.
Comercialização, organização e operações
Seriam testados um portefólio próprio e recomendações profissionais como canais de angariação. Seriam registados pedidos de informação, propostas, trabalhos confirmados e horas de trabalho, sem inventar taxas de conversão. Uma proposta escrita definiria os entregáveis, as revisões, o preço e as datas.
O processo operacional seria: receber o pedido, confirmar o conteúdo fornecido pelo cliente, preparar um rascunho, rever e entregar. A pessoa fundadora geriria a produção e os recebimentos. Antes de aceitar oito projetos num mês, verificaria se as horas disponíveis lhe permitiriam cumprir esse volume. A contratação, as licenças e as obrigações locais seriam analisadas separadamente: não se pressupõe que estejam resolvidas.
Hipóteses económicas e pagamentos iniciais
Todos os valores seguintes são hipóteses do mesmo exercício:
Hipótese
Valor utilizado
Contribuição inicial da pessoa fundadora
5000 USD
Equipamento pago antes do mês 1
1200 USD
Instalação paga antes do mês 1
300 USD
Caixa no início do mês 1
3500 USD
Projetos concluídos e faturados nos meses 1, 2 e 3
4, 6 e 8
Preço por projeto
500 USD
Custo direto por projeto, pago no respetivo mês
100 USD
Custos fixos de operação, pagos mensalmente
800 USD
Recebimento de cada fatura
50% no próprio mês e 50% no mês seguinte
Faturas anteriores ao mês 1 ainda por receber
Nenhuma
O calendário de recebimentos é uma hipótese, não uma condição universal do setor. Os 1500 USD de pagamentos anteriores já são deduzidos no cálculo da caixa inicial e não voltam a ser subtraídos nos meses seguintes.
Vendas e resultado operacional simplificado
Conceito (USD, exceto projetos)
Mês 1
Mês 2
Mês 3
Projetos
4
6
8
Vendas: projetos × 500
2000
3000
4000
Custos diretos: projetos × 100
400
600
800
Custos fixos
800
800
800
Resultado operacional simplificado
800
1600
2400
Este resultado subtrai apenas os custos incluídos na tabela. Não é lucro líquido: não inclui a remuneração da pessoa fundadora, a depreciação do equipamento, juros, impostos nem outros elementos que não foram modelados. Por isso, não demonstra a rentabilidade económica total nem permite calcular impostos.
Recebimentos, pagamentos e caixa
A metodologia da business.gov.au sobre previsões de caixa ajuda a separar as entradas e saídas do saldo disponível. Aplicada às hipóteses inventadas acima:
Conceito (USD)
Mês 1
Mês 2
Mês 3
Caixa no início do mês
3500
3300
4400
Recebimentos de vendas do próprio mês
1000
1500
2000
Recebimentos de faturas do mês anterior
0
1000
1500
Total recebido
1000
2500
3500
Pagamentos: custos diretos e fixos
1200
1400
1600
Variação da caixa
-200
1100
1900
Caixa no final do mês
3300
4400
6300
Faturas por receber no final do mês
1000
1500
2000
Como verificar: caixa final = caixa inicial + recebimentos − pagamentos. No mês 1, o resultado operacional simplificado é de 800 USD, mas há uma redução de 200 USD na caixa porque só é recebida metade das vendas.
Nos três meses, são faturados 9000 USD, são recebidos 7000 e ficam 2000 por receber. Os pagamentos operacionais totalizam 4200 USD: 3500 + 7000 − 4200 = 6300 USD de caixa final. O resultado operacional simplificado acumulado é de 4800 USD e o aumento da caixa é de 2800; a diferença corresponde às faturas por receber.
Este é um horizonte ilustrativo de três meses, não uma previsão anual nem demonstrações contabilísticas completas. Para o utilizar num negócio, seria necessário substituir cada hipótese por dados verificáveis, incluir todos os custos e obrigações aplicáveis e alargar o calendário. Um atraso nos recebimentos ou menos pedidos exige recalcular as tabelas; uma caixa positiva neste exercício não garante viabilidade.
O mesmo negócio no formato lean
O plano tradicional desenvolveria as evidências, as operações, os riscos e os anexos. A versão lean resume as mesmas decisões para as rever rapidamente:
Bloco
Hipótese do estúdio fictício
Parceiros-chave
Fornecedores de software e equipamento por selecionar; não se pressupõem acordos existentes
Atividades-chave
Angariar trabalhos, conceber, rever, entregar e receber pagamentos
Recursos-chave
Tempo da pessoa fundadora, equipamento e caixa inicial de 3500 USD após os pagamentos anteriores
Proposta de valor
Apresentações com âmbito e calendário definidos
Relações com os clientes
Atendimento direto e uma ronda de alterações acordada
Segmentos de clientes
Pequenas empresas sem designer próprio; segmento por validar
Canais
Portefólio e recomendações, cuja eficácia seria verificada
Estrutura de custos
100 USD de custo direto por projeto e 800 USD de custos fixos mensais, com as exclusões indicadas
Fontes de receita
Projetos a 500 USD; 4, 6 e 8 previstos, com recebimentos repartidos por dois meses
A síntese não elimina a tabela de caixa nem transforma hipóteses em factos. Se o preço ou o prazo de recebimento mudar num formato, também deve mudar no outro.
Modelo reutilizável e lista de verificação
Este modelo próprio pode ser copiado como ponto de partida. Não reproduz um modelo oficial nem substitui os documentos que um credor possa solicitar.
Secção
O que preencher
Objetivo e leitor
Decisão que o plano deve permitir e quem o utilizará
Resumo
Problema, cliente, oferta, recursos e necessidades de financiamento
Cliente e valor
Segmento específico, necessidade e âmbito do produto ou serviço
Mercado e alternativas
Evidências datadas, concorrentes observados e hipóteses pendentes
Comercialização
Canais, processo de venda, preço e condições de recebimento
Organização e operações
Responsáveis, capacidade, fornecedores e calendário
Investimento e financiamento
Contribuições, pagamentos iniciais, necessidades adicionais e utilizações
Previsões
Unidades, preços, custos, vendas, recebimentos, pagamentos e saldos por período
Riscos e verificações
O que poderia alterar o resultado e como será verificado
Anexos e revisão
Documentos de apoio, data, responsável e próxima revisão
Para cada hipótese, acrescente valor, proveniência, data, responsável e verificação pendente. Se ainda não houver evidências, escreva «hipótese por validar».
Antes de o partilhar, verifique:
O resumo corresponde ao negócio e aos valores apresentados em detalhe?
Estão distinguidas as observações verificadas, as estimativas e as hipóteses?
O volume de vendas é compatível com a capacidade de produção?
O preço e as unidades explicam as receitas, e cada custo é contabilizado uma única vez?
O calendário de recebimentos e pagamentos explica cada saldo de caixa?
Estão visíveis os custos excluídos e as faturas por receber?
Foi recalculado um cenário com menos pedidos ou recebimentos mais tardios?
Foram adaptados a moeda, o horizonte, as obrigações locais e os requisitos do destinatário?
Há uma pessoa e uma data para rever o que ainda falta?
Revisão e proteção do plano
Um plano de negócios não é um documento estático. A Business.gov.au recomenda que seja revisto e atualizado regularmente, à medida que o negócio muda e cresce. Manter versões anteriores nos registos permite analisar a evolução das decisões estratégicas.
Proteção da informação
Se o plano contiver práticas inovadoras, produtos ou serviços únicos, é prudente proteger a informação. Recomenda-se:
Avaliar que informação é sensível e, quando adequado, acordar medidas de confidencialidade apropriadas ao destinatário e à legislação aplicável.
Incluir no próprio documento uma cláusula que peça ao leitor que não divulgue os detalhes.
Perguntas frequentes
Quantas páginas deve ter um plano de negócios tradicional?
Não há um limite fixo. A SBA indica que pode ter dezenas de páginas, mas o essencial é a clareza e a relevância da informação, não a extensão. Um plano conciso e bem estruturado é mais eficaz do que um documento extenso com informação redundante.
Posso utilizar um plano Lean para pedir um empréstimo bancário?
Depende do credor. Alguns bancos tradicionais preferem o plano detalhado para avaliar o risco, enquanto outros investidores ou fundos podem aceitar um plano Lean se a equipa for forte e houver provas de tração inicial. É sempre aconselhável consultar o credor sobre os seus requisitos específicos.
O que devo fazer se não tiver dados financeiros históricos?
Se for um negócio novo, as projeções baseiam-se em hipóteses de mercado. É importante documentar a origem dessas hipóteses (estudos de mercado, entrevistas a clientes, referências do setor). A transparência quanto às fontes dos dados aumenta a credibilidade do plano.
Elogios e interesse verbal ajudam a explorar uma ideia, mas não equivalem a demanda. Combinar entrevistas, uso real e compromissos de compra permite identificar o que os primeiros clientes valorizam e o que convém ajustar antes de investir no crescimento.
Uma integração bem estruturada ajuda cada cliente a entender o que esperar, começar a obter valor e avançar rumo ao uso autônomo. Estas sete etapas permitem organizar o processo sem perder o toque pessoal.
Os Women’s Business Centers oferecem formação e aconselhamento para pequenas empresas nos Estados Unidos. Saiba como localizar um, confirmar suas condições e chegar à primeira consulta com perguntas e objetivos claros.