Come elaborare un piano aziendale per una piccola impresa: guida pratica ai modelli tradizionale e semplificato
Guida pratica per strutturare, redigere e rivedere il piano aziendale di una piccola impresa. Confronta i modelli tradizionale e lean, spiega il legame tra ipotesi commerciali e finanze e offre esempi ipotetici per applicare il metodo.
Elaborare un piano aziendale è un esercizio strategico che va oltre la semplice richiesta di finanziamenti. Secondo la Small Business Administration (SBA) degli Stati Uniti, questo documento è la base fondamentale dell’impresa e funge da tabella di marcia per strutturare, gestire e far crescere l’attività. Non è una formalità burocratica, ma uno strumento per riflettere in modo critico sugli elementi chiave dell’iniziativa imprenditoriale, individuare i rischi e definire obiettivi misurabili.
Scelta del formato: tradizionale o lean?
Non esiste un unico modo corretto per redigere un piano aziendale. La scelta del formato dipende dal destinatario e dalla fase del progetto. La SBA individua due categorie prevalenti:
Il modello tradizionale
Questo formato è il più comune quando si cercano finanziamenti esterni. È dettagliato, esaustivo e può estendersi per decine di pagine. I finanziatori e gli investitori tradizionali richiedono spesso questo tipo di documento perché consente loro di valutare a fondo la fattibilità del progetto.
Quando usarlo?
Quando si richiedono un prestito bancario o un investimento in capitale.
Quando l’imprenditore è meticoloso e desidera un documento di riferimento a lungo termine.
Quando la struttura legale e finanziaria dell’impresa è complessa.
Il modello Lean Startup
Meno comune nel finanziamento tradizionale, questo modello si concentra sulla sintesi dei punti più importanti in un formato visivo, spesso su una sola pagina. L’obiettivo è rappresentare rapidamente la proposta di valore, l’infrastruttura, i clienti e gli aspetti finanziari.
Quando usarlo?
Per convalidare rapidamente un’idea imprenditoriale.
Quando l’impresa è relativamente semplice.
Quando si prevede di modificare e perfezionare spesso il modello di business.
Per comunicare in poco tempo l’essenza del progetto a soci o mentori.
Struttura del piano aziendale tradizionale
Anche se non è obbligatorio seguire uno schema rigido, la SBA suggerisce nove sezioni comuni per il piano tradizionale. Ognuna svolge una funzione specifica per convincere il destinatario della solidità del progetto. Puoi adattare queste sezioni alle esigenze specifiche della tua impresa.
1. Sintesi esecutiva
È la prima sezione che l’investitore leggerà, ma si consiglia di scriverla alla fine. Una volta completate le altre parti del piano, si redige questa sintesi per catturare l’attenzione con la missione, il prodotto, il team e i dati finanziari principali. Deve essere concisa e persuasiva, senza fare promesse eccessive.
2. Descrizione dell’impresa
Qui si descrive quale problema risolve l’impresa e a chi si rivolge. È lo spazio in cui mettere in evidenza i vantaggi competitivi: l’esperienza del team, una posizione strategica o una tecnologia proprietaria. La specificità è fondamentale: non basta dire «vendiamo a tutti», occorre definire i consumatori o le organizzazioni a cui ci si rivolge.
3. Analisi di mercato
Richiede una ricerca approfondita sul settore e sulla concorrenza. Non si tratta solo di elencare i concorrenti, ma di comprenderne i punti di forza e di debolezza. Domande chiave: che cosa fanno bene i concorrenti di successo? Perché funziona il loro modello? Come può la tua impresa fare meglio o in modo diverso?
4. Organizzazione e gestione
Descrive la forma giuridica (società a responsabilità limitata, lavoratore autonomo, ecc.) e l’organigramma. È fondamentale mostrare come l’esperienza specifica di ogni membro del team contribuisca al successo. Allegare i curricula dei responsabili principali aumenta la credibilità.
5. Linea di prodotti o servizi
Spiega che cosa si vende, in che modo va a vantaggio del cliente e qual è il ciclo di vita del prodotto o servizio. Se esistono proprietà intellettuali (brevetti, diritti d’autore) o attività di ricerca e sviluppo in corso, vanno descritte qui.
6. Marketing e vendite
Descrive la strategia per attirare e fidelizzare i clienti. Questa sezione è fondamentale perché le proiezioni finanziarie si baseranno su queste ipotesi. Deve illustrare come si concluderà la vendita e quali canali saranno utilizzati.
7. Richiesta di finanziamento
Se si richiedono fondi, occorre specificarne l’importo, l’uso previsto (attrezzature, stipendi, marketing) e la tipologia di finanziamento (debito o capitale). Vanno inoltre inclusi i piani strategici futuri, come il rimborso dei debiti o la vendita dell’impresa.
8. Proiezioni finanziarie
Il cuore finanziario del piano. Deve includere conti economici, stati patrimoniali e flussi di cassa previsionali. Per il primo anno si consiglia una suddivisione mensile o trimestrale. La coerenza tra le proiezioni e la richiesta di finanziamento è fondamentale.
9. Allegati e documentazione di supporto
Sezione in cui inserire informazioni complementari a sostegno del piano, come curricula dettagliati, contratti, ulteriori studi di mercato o specifiche tecniche.
Illustrazione editoriale · Edition Business
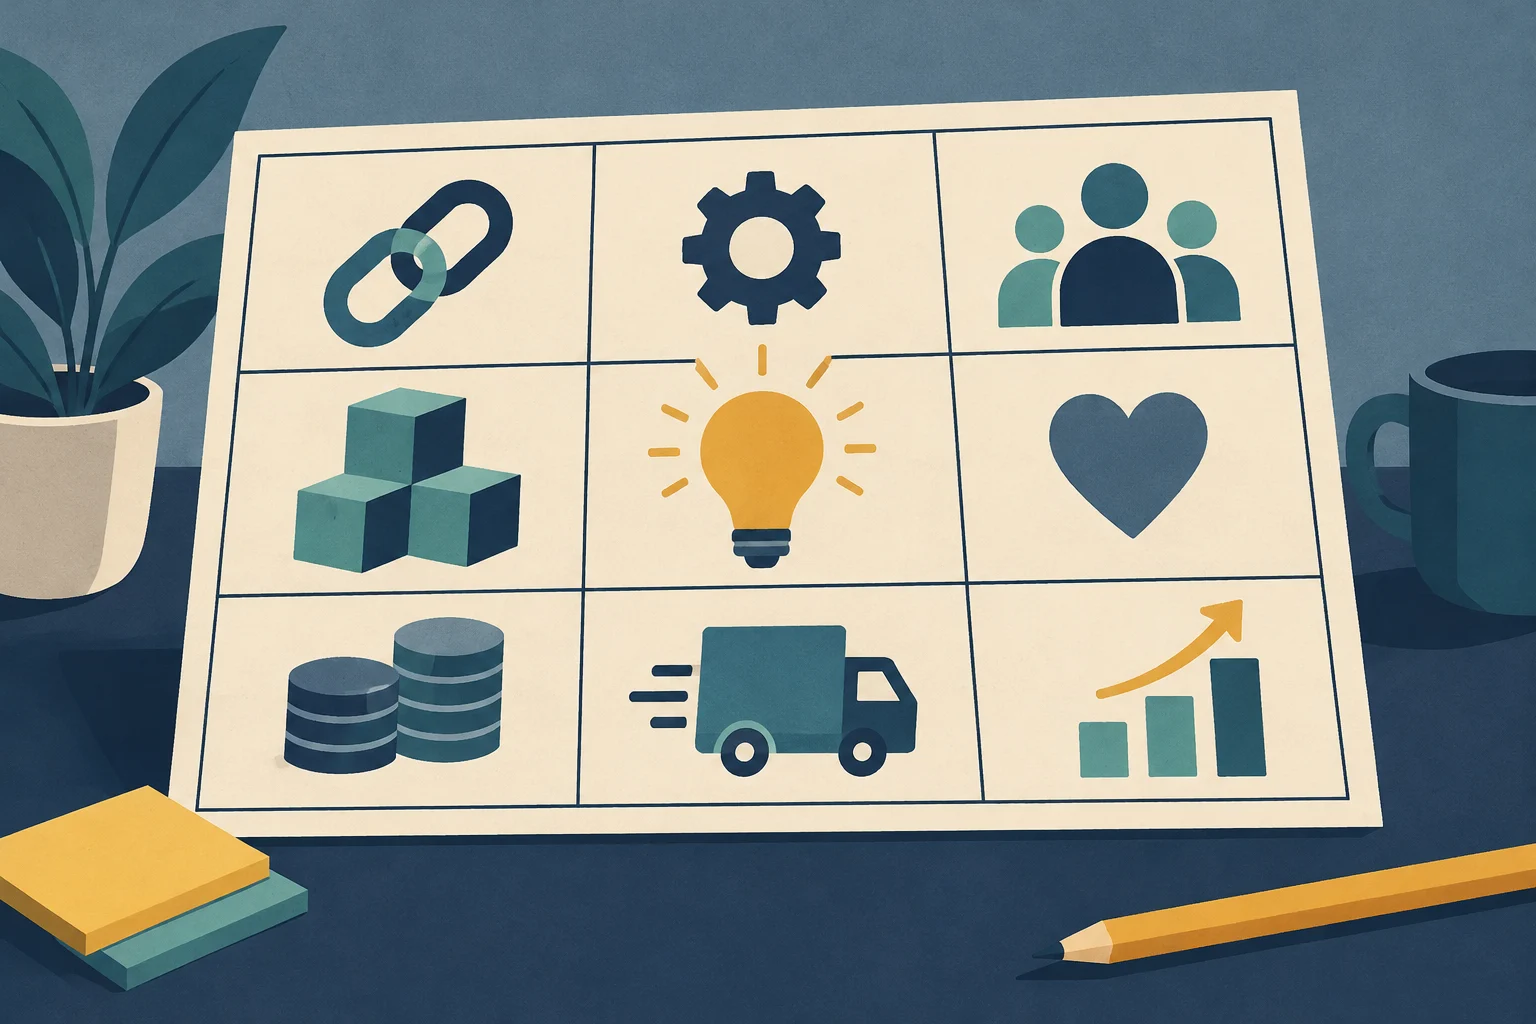
Il modello Lean: nove blocchi di valore
Il piano Lean è organizzato in nove componenti che descrivono in modo visivo la logica dell’impresa. È ideale per individuare rapidamente i punti deboli o le opportunità di miglioramento.
Partner chiave: fornitori, produttori e alleati strategici necessari per operare.
Attività chiave: le azioni che generano il vantaggio competitivo (ad es. vendita diretta, uso della tecnologia).
Risorse chiave: le risorse necessarie per creare valore (personale, capitale, proprietà intellettuale).
Proposta di valore: la dichiarazione chiara e convincente del vantaggio unico offerto dall’impresa.
Relazioni con i clienti: il modo in cui l’impresa interagirà con i clienti (in modo automatizzato, personale, online, di persona).
Segmenti di clientela: definizione precisa dei destinatari dell’attività. Non è un’offerta per tutti: occorre un segmento ben definito.
Canali: i principali mezzi per raggiungere il cliente e comunicare con lui.
Struttura dei costi: strategia dei costi (ridurli al minimo o massimizzare il valore) e spese più significative.
Flussi di ricavi: modalità di generazione dei ricavi (vendite dirette, abbonamenti, pubblicità).
Finanze: collegare le ipotesi ai numeri
Uno degli errori più comuni nei piani aziendali è la mancanza di collegamento tra la strategia commerciale e le cifre. Il governo australiano (business.gov.au) sottolinea l’importanza di elaborare previsioni finanziarie realistiche.
Distinguere ricavi, utile e cassa
Ricavi: il valore delle vendite di prodotti o servizi. Non significa necessariamente che il denaro sia già stato incassato.
Risultato operativo: ricavi meno i costi operativi inclusi. Per calcolare l’utile netto occorre considerare tutte le altre voci applicabili; non equivale alla liquidità immediatamente disponibile.
Cassa (cash flow): il denaro effettivo che entra ed esce dal conto bancario durante un periodo. È ciò che permette di pagare stipendi, fornitori e imposte. Il saldo di cassa dipende dal saldo iniziale, dagli incassi e dai pagamenti.
Errore frequente: un’impresa può risultare in utile sulla carta, ma fallire per mancanza di cassa se i clienti pagano in ritardo e i fornitori esigono un pagamento immediato. Il piano deve rappresentare questo sfasamento temporale.
Proiezioni realistiche
Gli investitori vogliono vedere che l’imprenditore conosce i propri numeri. Occorre rispondere a tre domande:
Quanto denaro si ha attualmente?
Quanto ne serve?
Quanto si prevede di guadagnare nel breve termine?
È preferibile essere prudenti e non richiedere più finanziamenti del necessario. Giustificare il fabbisogno e l’uso dei fondi con previsioni realistiche aumenta la credibilità del piano.
Illustrazione editoriale · Edition Business
Caso ipotetico completo: un piccolo studio di design
Questo caso originale è un esercizio di Business Edition. L’impresa, gli ordini, i prezzi e gli importi sono inventati; non descrivono un’attività reale né una ricerca di mercato. I dollari statunitensi (USD) sono utilizzati esclusivamente a fini didattici. L’esempio collega le decisioni commerciali alla cassa, ma non costituisce una richiesta di finanziamento pronta per essere presentata.
Sintesi esecutiva e proposta di valore
Lo studio offrirebbe servizi di progettazione di presentazioni a piccole imprese che hanno bisogno di illustrare con chiarezza una proposta commerciale. Proporrebbe un pacchetto con ambito e tempi concordati: una presentazione, un ciclo di modifiche e i file finali. La promessa sarebbe un processo dai confini definiti; non si promettono vendite né risultati per il cliente.
La persona fondatrice si occuperebbe delle vendite, della progettazione e della gestione. Conferirebbe 5000 USD, di cui 1200 per l’attrezzatura e 300 per l’avvio, da pagare prima di iniziare l’attività. All’inizio del mese 1 resterebbero 3500 USD in cassa. Non si ipotizzano prestiti né investimenti esterni.
Clienti, mercato e concorrenza: domande da verificare
L’ipotesi è che il cliente sia una piccola impresa senza un designer interno che stia preparando una presentazione commerciale. Prima di investire, occorrerebbe intervistare potenziali clienti per capire frequenza, budget, tempi e alternative. Si confronterebbero studi indipendenti, agenzie, assunzioni interne e strumenti self-service, basandosi su prezzi e condizioni effettivamente rilevati.
L’ipotesi di 4, 6 e 8 progetti mensili non dimostra l’esistenza di una domanda né una quota di mercato. Il piano dovrebbe riportare la data, la fonte e l’esito di ogni verifica. Se le interviste non confermassero il problema o il prezzo, l’offerta verrebbe rivista prima di aumentare le spese.
Commercializzazione, organizzazione e operazioni
Si sperimenterebbero un portfolio proprio e le segnalazioni professionali come canali di acquisizione. Si registrerebbero richieste, preventivi, incarichi confermati e ore di lavoro, senza inventare tassi di conversione. Un preventivo scritto definirebbe i risultati da consegnare, le revisioni, il prezzo e le date.
Il processo operativo sarebbe il seguente: ricevere l’incarico, confermare i contenuti forniti dal cliente, preparare una bozza, rivederla e consegnarla. La persona fondatrice gestirebbe la produzione e gli incassi. Prima di accettare otto progetti in un mese, verificherebbe che le ore disponibili consentano di rispettare quel volume. Assunzioni, licenze e obblighi locali sarebbero valutati separatamente: non si presume che siano già stati risolti.
Ipotesi economiche e pagamenti iniziali
Tutti i valori seguenti sono ipotesi dello stesso esercizio:
Ipotesi
Valore utilizzato
Conferimento iniziale della persona fondatrice
5000 USD
Attrezzatura pagata prima del mese 1
1200 USD
Avvio pagato prima del mese 1
300 USD
Cassa all’inizio del mese 1
3500 USD
Progetti completati e fatturati nei mesi 1, 2 e 3
4, 6 e 8
Prezzo per progetto
500 USD
Costo diretto per progetto, pagato nel mese corrispondente
100 USD
Costi fissi operativi, pagati ogni mese
800 USD
Incasso di ogni fattura
50% nel mese di emissione e 50% nel mese successivo
Fatture precedenti al mese 1 ancora da incassare
Nessuna
Il calendario degli incassi è un’ipotesi, non una condizione universale del settore. I 1500 USD di pagamenti precedenti sono già sottratti nel calcolo della cassa iniziale e non vengono sottratti di nuovo nei mesi successivi.
Vendite e risultato operativo semplificato
Voce (USD, salvo il numero di progetti)
Mese 1
Mese 2
Mese 3
Progetti
4
6
8
Vendite: progetti × 500
2000
3000
4000
Costi diretti: progetti × 100
400
600
800
Costi fissi
800
800
800
Risultato operativo semplificato
800
1600
2400
Questo risultato sottrae soltanto i costi inclusi nella tabella. Non è un utile netto: non comprende la retribuzione della persona fondatrice, l’ammortamento dell’attrezzatura, gli interessi, le imposte né altre voci non modellizzate. Pertanto, non dimostra una redditività economica completa né consente di calcolare le imposte.
Incassi, pagamenti e cassa
Il metodo di business.gov.au sulle previsioni di cassa aiuta a distinguere le entrate e le uscite dal saldo disponibile. Applicato alle precedenti ipotesi inventate:
Voce (USD)
Mese 1
Mese 2
Mese 3
Cassa all’inizio del mese
3500
3300
4400
Incassi dalle vendite del mese corrente
1000
1500
2000
Incassi delle fatture del mese precedente
0
1000
1500
Totale incassato
1000
2500
3500
Pagamenti: costi diretti e fissi
1200
1400
1600
Variazione della cassa
-200
1100
1900
Cassa alla chiusura
3300
4400
6300
Fatture ancora da incassare alla chiusura
1000
1500
2000
Come verificarlo: cassa finale = cassa iniziale + incassi − pagamenti. Nel mese 1 il risultato operativo semplificato è di 800 USD, ma la cassa diminuisce di 200 USD perché viene incassata solo la metà delle vendite.
Nei tre mesi vengono fatturati 9000 USD, ne vengono incassati 7000 e ne restano 2000 da riscuotere. I pagamenti operativi ammontano a 4200 USD: 3500 + 7000 − 4200 = 6300 USD di cassa finale. Il risultato operativo semplificato cumulato è di 4800 USD e l’aumento della cassa è di 2800; la differenza corrisponde alle fatture non ancora incassate.
È un orizzonte illustrativo di tre mesi, non una previsione annuale né un insieme completo di prospetti contabili. Per utilizzarlo in un’impresa, occorrerebbe sostituire ogni ipotesi con dati verificabili, includere tutti i costi e gli obblighi applicabili e ampliare il calendario. Un ritardo negli incassi o un numero inferiore di ordini richiede di ricalcolare le tabelle; una cassa positiva in questo esercizio non garantisce la fattibilità dell’impresa.
La stessa impresa in formato lean
Il piano tradizionale svilupperebbe evidenze, operazioni, rischi e allegati. La versione lean riassume le stesse decisioni per consentire di rivederle rapidamente:
Blocco
Ipotesi dello studio fittizio
Partner chiave
Fornitori di software e attrezzatura da selezionare; non si presume l’esistenza di accordi
Attività chiave
Acquisire incarichi, progettare, rivedere, consegnare e incassare
Risorse chiave
Tempo della persona fondatrice, attrezzatura e cassa iniziale di 3500 USD dopo i pagamenti precedenti
Proposta di valore
Presentazioni con ambito e tempi definiti
Relazioni con i clienti
Assistenza diretta e un ciclo di modifiche concordato
Segmenti di clientela
Piccole imprese senza un designer interno; segmento da convalidare
Canali
Portfolio e segnalazioni, la cui efficacia andrebbe verificata
Struttura dei costi
100 USD di costi diretti per progetto e 800 USD di costi fissi mensili, con le esclusioni indicate
Flussi di ricavi
Progetti a 500 USD; 4, 6 e 8 previsti, con incasso suddiviso su due mesi
La sintesi non elimina la tabella di cassa né trasforma le ipotesi in fatti. Se in un formato cambia il prezzo o il termine di pagamento, deve cambiare anche nell’altro.
Schema riutilizzabile e lista di controllo
Questo schema originale può essere copiato come punto di partenza. Non riproduce un modello ufficiale e non sostituisce i documenti richiesti da un finanziatore.
Sezione
Che cosa completare
Obiettivo e lettore
La decisione che il piano deve consentire e chi lo utilizzerà
Sintesi
Problema, cliente, offerta, risorse e fabbisogno di finanziamento
Cliente e valore
Segmento specifico, esigenza e ambito del prodotto o servizio
Mercato e alternative
Evidenze datate, concorrenti osservati e ipotesi ancora da verificare
Commercializzazione
Canali, processo di vendita, prezzo e condizioni di pagamento
Organizzazione e operazioni
Responsabili, capacità, fornitori e calendario
Investimenti e finanziamento
Conferimenti, pagamenti iniziali, fabbisogni aggiuntivi e utilizzi
Previsioni
Unità, prezzi, costi, vendite, incassi, pagamenti e saldi per periodo
Rischi e verifiche
Che cosa potrebbe modificare il risultato e come verrà verificato
Allegati e revisione
Documenti di supporto, data, responsabile e prossima revisione
Per ogni ipotesi, aggiungi valore, provenienza, data, responsabile e verifica ancora da effettuare. Se non esistono ancora evidenze, scrivi «ipotesi da convalidare».
Prima di condividerlo, verifica:
La sintesi corrisponde all’impresa e alle cifre sviluppate?
Le osservazioni verificate sono distinte dalle stime e dalle ipotesi?
Il volume di vendite è compatibile con la capacità produttiva?
Prezzo e unità spiegano i ricavi, e ogni costo è conteggiato una sola volta?
Il calendario degli incassi e dei pagamenti spiega ogni saldo di cassa?
Sono visibili i costi esclusi e le fatture ancora da incassare?
È stato ricalcolato uno scenario con meno ordini o incassi più tardivi?
Sono stati adattati la valuta, l’orizzonte, gli obblighi locali e i requisiti del destinatario?
Sono state indicate una persona e una data per rivedere ciò che manca ancora?
Revisione e tutela del piano
Un piano aziendale non è un documento statico. Business.gov.au consiglia di rivederlo e aggiornarlo regolarmente man mano che l’impresa cambia e cresce. Conservare le versioni precedenti permette di analizzare l’evoluzione delle decisioni strategiche.
Tutela delle informazioni
Se il piano contiene pratiche innovative, prodotti o servizi unici, è prudente proteggere le informazioni. Si consiglia di:
Valutare quali informazioni siano sensibili e, quando opportuno, concordare misure di riservatezza adeguate al destinatario e alla normativa applicabile.
Inserire nel documento stesso una clausola che chieda al lettore di non divulgare i dettagli.
Domande frequenti
Quante pagine deve avere un piano aziendale tradizionale?
Non esiste un limite fisso. La SBA indica che può essere composto da decine di pagine, ma la chiave è la chiarezza e la pertinenza delle informazioni, non la lunghezza. Un piano conciso e ben strutturato è più efficace di uno esteso con informazioni ridondanti.
Posso usare un piano Lean per chiedere un prestito bancario?
Dipende dal finanziatore. Alcune banche tradizionali preferiscono il piano dettagliato per valutare il rischio, mentre altri investitori o fondi possono accettare un piano Lean se il team è solido e la trazione iniziale è dimostrabile. È sempre consigliabile chiedere al finanziatore quali siano i suoi requisiti specifici.
Che cosa faccio se non ho dati finanziari storici?
Se l’impresa è nuova, le proiezioni si basano su ipotesi di mercato. È importante documentare la provenienza di tali ipotesi (studi di mercato, interviste ai clienti, parametri di riferimento del settore). La trasparenza sulle fonti dei dati aumenta la credibilità del piano.
Gli elogi e l’interesse espresso a parole aiutano a esplorare un’idea, ma non equivalgono alla domanda. Combinare interviste, uso reale e impegni d’acquisto permette di capire cosa apprezzano i primi clienti e cosa conviene adeguare prima di investire nella crescita.
Un onboarding ben strutturato aiuta ogni cliente a capire cosa aspettarsi, iniziare a ottenere valore e procedere verso un utilizzo autonomo. Queste sette fasi consentono di organizzare il processo senza rinunciare a un rapporto personale.
I Women’s Business Centers offrono formazione e consulenza alle piccole imprese negli Stati Uniti. Scopri come trovarne uno, verificarne le condizioni e arrivare al primo appuntamento con domande e obiettivi chiari.