Comment calculer le coût des pertes et du gaspillage dans la chaîne agroalimentaire
Guide pratique pour identifier, quantifier et réduire les pertes de produits lors du stockage, du transport et de la transformation. Apprenez à convertir les pourcentages en impact financier réel et à appliquer des outils de gestion pour améliorer la rentabilité.
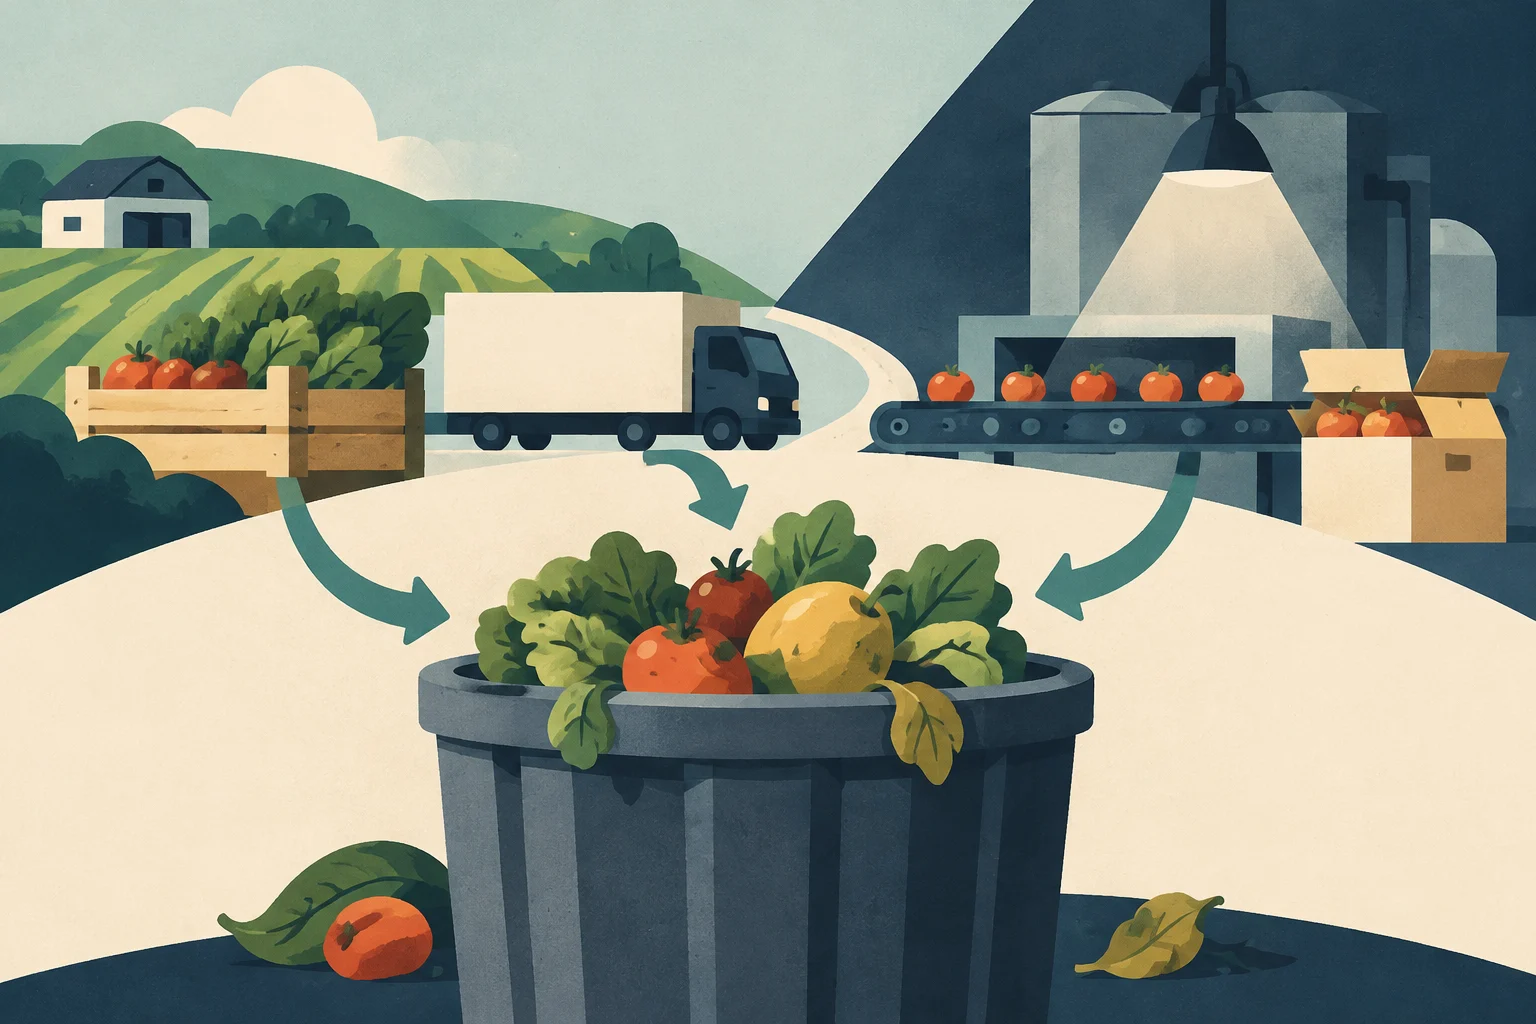
Dans l'industrie agroalimentaire, la perte n'est pas seulement une perte physique de produit ; c'est une fuite directe de valeur qui impacte les marges opérationnelles. Elle se définit comme l'écart entre la consommation attendue des matériaux et la consommation réelle, se manifestant par une perte de poids, de volume ou de qualité lors des phases de stockage, de transport et de transformation.
Le contrôle rigoureux de ces pertes est fondamental, car chaque kilogramme gaspillé représente un coût caché en ressources, énergie et temps qui n'atteint pas le client final. Selon les données du secteur, près de 80 % des PME agroalimentaires ne mesurent pas leurs pertes de manière systématique, ce qui témoigne d'une large marge de progression. Réduire ces pertes agit comme un levier direct sur la rentabilité, permettant d'améliorer le résultat sans avoir besoin d'augmenter le volume des ventes.
Types de pertes : naturelles, techniques et évitables
Pour gérer efficacement les pertes, il est indispensable de les classifier selon leur origine. Cette distinction permet d'appliquer les stratégies appropriées, car toutes les pertes ne sont pas réductibles de la même manière.
Perte naturelle
Il s'agit des pertes inévitables découlant de la nature même du matériau ou des processus physiques et chimiques. Dans l'industrie alimentaire, cela inclut l'évaporation des liquides pendant la cuisson, le séchage ou la perte d'humidité dans les produits frais. Ce type de perte est considéré comme standard et doit être établi comme référence de base dans les calculs de coûts.
Perte technique
Elle est générée par des inefficacités dans les processus de production ou des pannes de machines. Des exemples typiques sont le mauvais réglage d'une machine de découpe, des défauts d'emballage ou des arrêts non planifiés sur la ligne de production. La perte technique peut être minimisée par la maintenance préventive des équipements et l'optimisation des paramètres de processus.
Perte évitable
C'est celle qui peut être prévenue par une meilleure gestion opérationnelle. Elle inclut les pertes dues à la surproduction, à une manipulation inadaptée des matériaux, aux erreurs humaines, à la péremption due à une mauvaise rotation des stocks ou même au vol. C'est le type de perte ayant le plus grand potentiel de réduction immédiate et constitue souvent le principal focus des audits d'efficacité.
Illustration éditoriale · Edition Business
Du poids brut au coût monétaire : la méthode de calcul
L'erreur la plus courante dans la gestion des coûts est de travailler avec le prix d'achat sans l'ajuster au rendement réel. Pour calculer le coût effectif de la matière première, il faut passer du poids brut (ce qui est acheté) au poids net (ce qui est servi ou transformé).
Étapes pour le calcul dans le devis
Inventaire des composants : Lister tous les ingrédients ou matériaux nécessaires pour le produit final.
Pesée brute : Enregistrer le poids ou le volume tel que le matériau est reçu, avant tout traitement.
Pesée de la perte : Séparer et peser les déchets, chutes ou parties inutilisables.
Calcul du poids net : $Poids\ Net = Poids\ Brut - Poids\ Perte$.
Rendement : Calculer le pourcentage d'utilisation : $(Poids\ Net / Poids\ Brut) \times 100$.
Une fois le rendement obtenu, le coût réel par unité de matière première se calcule en divisant le coût d'achat par le poids net utilisable. Cette donnée est cruciale pour fixer des prix de vente qui couvrent les dépenses et génèrent la marge souhaitée.
Impact financier sur le compte de résultat
Convertir le pourcentage de perte en euros permet de visualiser l'impact réel sur l'entreprise. La formule de base est :
Par exemple, si un restaurant facture 40 000 € par mois, a un food cost de 30 % et une perte de 5 %, la perte mensuelle due au gaspillage serait de 600 €. Annuellement, cela représente une fuite de 7 200 € qui aurait pu se transformer en bénéfice.
Outils et systèmes de gestion
La mesure manuelle est insuffisante pour détecter les schémas et améliorer de manière durable. L'adoption d'outils numériques et de méthodologies structurées est clé pour passer de la réaction à la prévention.
Systèmes de Gestion de Fabrication (MES)
Les MES permettent d'enregistrer les données de production en temps réel, en liant les quantités de matières premières consommées aux unités de produit final obtenues. Cela facilite la détection immédiate des écarts par rapport aux normes définies et permet d'analyser les causes profondes des pertes techniques.
Devis numériques et traçabilité
L'utilisation de logiciels de gestion pour le devis des coûts permet de mettre à jour automatiquement les prix de vente lorsque les coûts des matières premières ou le rendement changent. De plus, la traçabilité des données permet d'identifier si une perte élevée est due à un fournisseur spécifique, à un lot particulier ou à une erreur opérationnelle récurrente.
Standardisation des processus
La variabilité des processus est l'un des plus grands générateurs de pertes. La standardisation des recettes, des temps de cuisson et des techniques de découpe réduit la dépendance à la compétence individuelle de chaque opérateur et garantit un rendement constant. La formation continue du personnel est complémentaire à la technologie, assurant que les meilleures pratiques soient appliquées au quotidien.
Plan d'action pour la réduction des pertes
Mettre en œuvre un contrôle efficace des pertes nécessite une approche structurée. Les étapes clés pour transformer le problème en opportunité d'amélioration sont détaillées ci-dessous.
Cartographie du processus : Identifier à quelles étapes (réception, stockage, transformation, service) les gaspillages les plus importants sont générés.
Établissement de lignes de base : Mesurer la perte actuelle pendant une période donnée pour avoir une référence objective.
Définition des objectifs : Fixer des objectifs de réduction réalistes, alignés sur les objectifs financiers de l'entreprise.
Analyse des causes : Utiliser des outils comme le diagramme d'Ishikawa pour distinguer entre pertes naturelles, techniques et évitables.
Mise en œuvre de correctifs : Ajuster les machines, revoir les processus, améliorer la rotation des stocks (FIFO) et former le personnel.
Surveillance continue : Examiner périodiquement les KPI de rendement et de perte pour assurer la durabilité des améliorations.
Définir ce qui est certifié, comment le montant facturable est calculé et quand il est payé aide à éviter les doublons, les litiges de métrés et les tensions de trésorerie sur les chantiers.
Une estimation fiable ajoute aux salaires les charges patronales et autres coûts, divise la dépense par les heures réellement productives et ajuste le résultat selon le rendement de chaque poste et les coûts indirects.
Un guide pratique pour transformer les écritures d’une petite entreprise en un compte de résultat, un bilan et un état historique des flux de trésorerie, puis vérifier la cohérence des chiffres.