Cómo calcular el coste de mermas y desperdicio en la cadena agroalimentaria
Guía práctica para identificar, cuantificar y reducir las pérdidas de producto en almacenamiento, transporte y transformación. Aprende a convertir porcentajes en impacto financiero real y a aplicar herramientas de gestión para mejorar la rentabilidad.
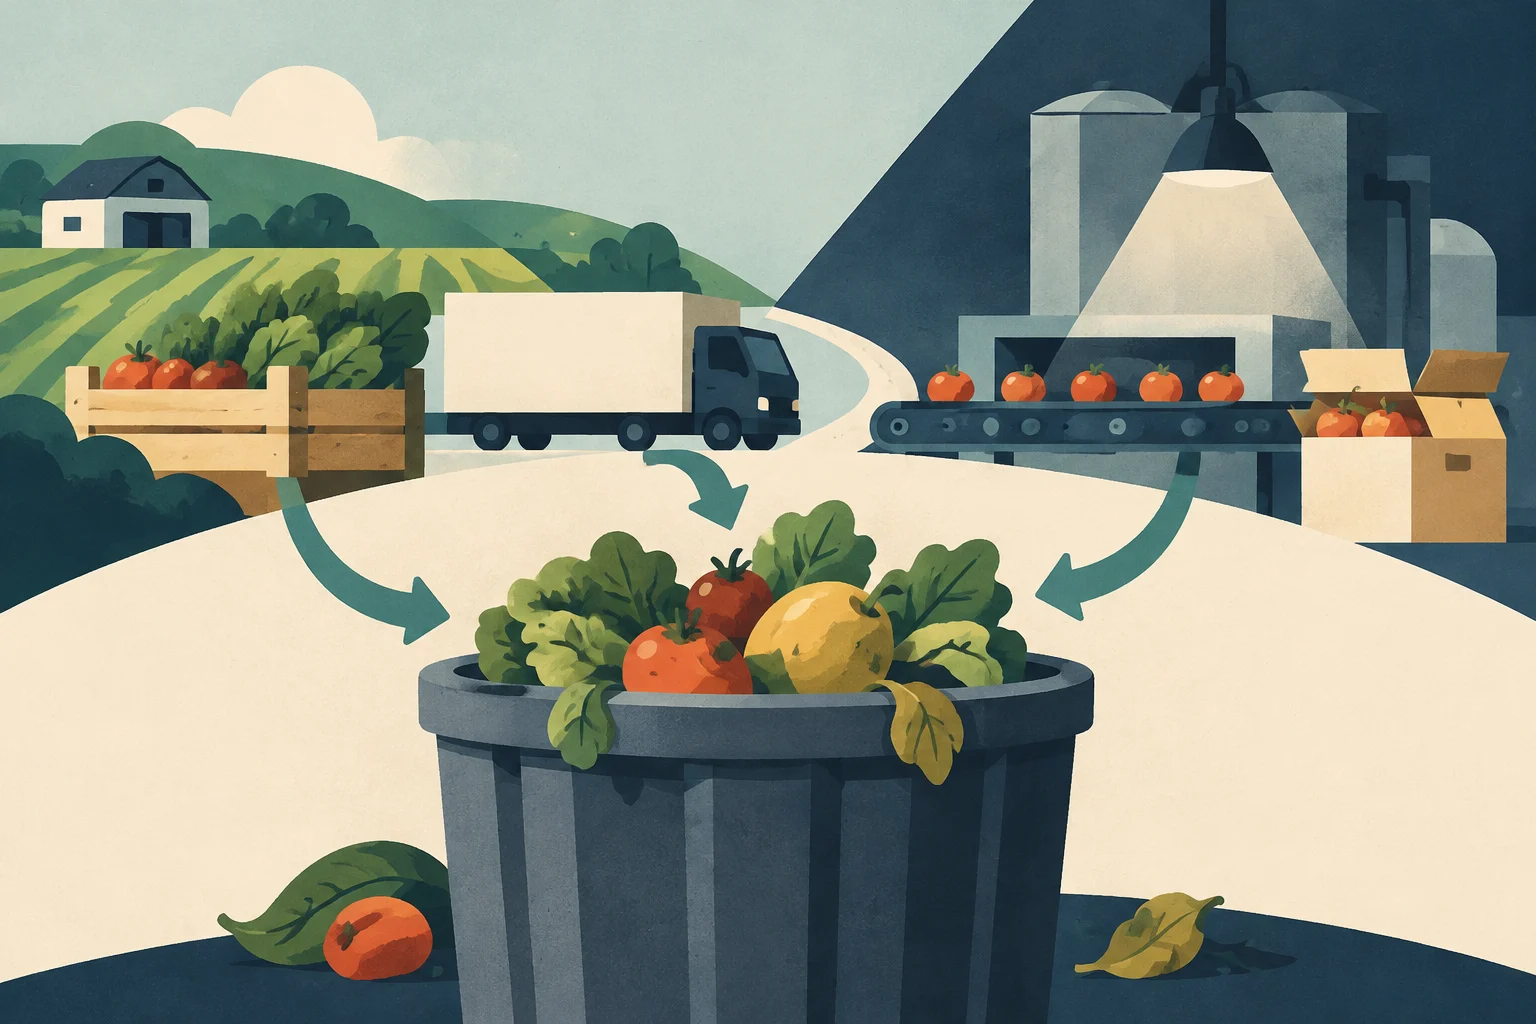
En la industria agroalimentaria, la merma no es solo una pérdida física de producto; es una fuga directa de valor que impacta en los márgenes operativos. Se define como la desviación entre el consumo esperado de materiales y el real, manifestándose como pérdida de peso, volumen o calidad durante las fases de almacenamiento, transporte y transformación.
El control riguroso de estas pérdidas es fundamental porque cada kilogramo desperdiciado representa un coste oculto en recursos, energía y tiempo que no llega al cliente final. Según datos del sector, cerca del 80 % de las pymes agroalimentarias no mide sus mermas de forma sistemática, lo que evidencia un amplio margen de mejora. Reducir estas pérdidas actúa como una palanca directa sobre la rentabilidad, permitiendo mejorar el resultado sin necesidad de aumentar el volumen de ventas.
Tipos de merma: natural, técnica y evitable
Para poder gestionar eficazmente las pérdidas, es imprescindible clasificarlas según su origen. Esta distinción permite aplicar las estrategias correctas, ya que no todas las mermas son reducibles de la misma manera.
Merma natural
Son las pérdidas inevitables derivadas de la propia naturaleza del material o de los procesos físicos y químicos. En la industria alimentaria, esto incluye la evaporación de líquidos durante la cocción, el secado o la pérdida de humedad en productos frescos. Este tipo de merma se considera estándar y debe establecerse como una referencia base en los cálculos de coste.
Merma técnica
Se genera por ineficiencias en los procesos productivos o fallos en la maquinaria. Ejemplos típicos son el mal ajuste de una máquina de corte, defectos en el embalaje o paradas no planificadas en la línea de producción. La merma técnica puede minimizarse mediante el mantenimiento preventivo de equipos y la optimización de los parámetros de proceso.
Merma evitable
Es aquella que puede prevenirse mediante una mejor gestión operativa. Incluye pérdidas por sobreproducción, manejo inadecuado de materiales, errores humanos, caducidad por mala rotación de inventario o incluso robo. Este es el tipo de merma con mayor potencial de reducción inmediata y suele ser el principal foco de las auditorías de eficiencia.
Ilustración editorial · Edition Business
Del peso bruto al coste monetario: el método de cálculo
El error más común en la gestión de costes es trabajar con el precio de compra sin ajustar por el rendimiento real. Para calcular el coste efectivo de la materia prima, se debe pasar del peso bruto (lo que se compra) al peso neto (lo que se sirve o se transforma).
Pasos para el cálculo en el escandallo
Inventario de componentes: Listar todos los ingredientes o materiales necesarios para el producto final.
Pesaje bruto: Registrar el peso o volumen tal como se recibe el material, antes de cualquier procesamiento.
Pesaje de la merma: Separar y pesar los desechos, recortes o partes no utilizables.
Cálculo del peso neto: $Peso\ Net = Peso\ Bruto - Peso\ Merma$.
Rendimiento: Calcular el porcentaje de aprovechamiento: $(Peso\ Net / Peso\ Bruto) \times 100$.
Una vez obtenido el rendimiento, el coste real por unidad de materia prima se calcula dividiendo el coste de compra entre el peso neto aprovechable. Este dato es crucial para fijar precios de venta que cubran los gastos y generen el margen deseado.
Impacto financiero en la cuenta de resultados
Convertir el porcentaje de merma en euros permite visualizar el impacto real en el negocio. La fórmula básica es:
Por ejemplo, si un restaurante factura 40.000 € al mes, tiene un food cost del 30 % y una merma del 5 %, la pérdida mensual por desperdicio sería de 600 €. Anualmente, esto representa una fuga de 7.200 € que podría haberse convertido en beneficio.
Herramientas y sistemas de gestión
La medición manual es insuficiente para detectar patrones y mejorar de forma sostenida. La adopción de herramientas digitales y metodologías estructuradas es clave para pasar de la reacción a la prevención.
Sistemas de Gestión de Manufactura (MES)
Los MES permiten registrar datos de producción en tiempo real, vinculando las cantidades de materia prima consumida con las unidades de producto final obtenidas. Esto facilita la detección inmediata de desviaciones respecto a los estándares definidos y permite analizar las causas raíz de las mermas técnicas.
Escandallos digitales y trazabilidad
El uso de software de gestión para el escandallo de costes permite actualizar automáticamente los precios de venta cuando cambian los costes de materia prima o el rendimiento. Además, la trazabilidad de los datos permite identificar si una merma elevada se debe a un proveedor específico, a un lote concreto o a un error operativo recurrente.
Estandarización de procesos
La variabilidad en los procesos es una de las mayores generadoras de merma. La estandarización de recetas, tiempos de cocción y técnicas de corte reduce la dependencia de la habilidad individual de cada operario y garantiza un rendimiento consistente. La capacitación continua del personal es complementaria a la tecnología, asegurando que las mejores prácticas se apliquen en el día a día.
Plan de acción para la reducción de mermas
Implementar un control efectivo de mermas requiere un enfoque estructurado. A continuación, se detallan los pasos clave para transformar el problema en una oportunidad de mejora.
Mapeo del proceso: Identificar en qué etapas (recepción, almacenamiento, transformación, servicio) se generan los mayores desperdicios.
Establecimiento de baselines: Medir la merma actual durante un periodo de tiempo para tener una referencia objetiva.
Definición de objetivos: Fijar metas realistas de reducción, alineadas con los objetivos financieros de la empresa.
Análisis de causas: Utilizar herramientas como el diagrama de Ishikawa para distinguir entre mermas naturales, técnicas y evitables.
Implementación de correctivos: Ajustar maquinaria, revisar procesos, mejorar la rotación de inventario (FIFO) y capacitar al personal.
Monitorización continua: Revisar periódicamente los KPIs de rendimiento y merma para asegurar la sostenibilidad de las mejoras.
Definir qué se certifica, cómo se calcula el importe facturable y cuándo se paga ayuda a evitar duplicidades, disputas de medición y tensiones de tesorería en las obras.
Una estimación fiable suma al salario las cargas de empresa y otros costes, divide el gasto entre las horas realmente productivas y ajusta el resultado al rendimiento de cada partida y a los costes indirectos.
Una guía práctica para convertir registros de una pequeña empresa en una cuenta de resultados, un balance y un estado histórico de flujos de efectivo, y comprobar que sus cifras encajan.