Wie man die Kosten für Verluste und Abfall in der Agrar- und Lebensmittelkette berechnet
Praktischer Leitfaden zur Identifizierung, Quantifizierung und Reduzierung von Produktverlusten bei Lagerung, Transport und Verarbeitung. Lernen Sie, Prozentsätze in reale finanzielle Auswirkungen umzuwandeln und Verwaltungsinstrumente anzuwenden, um die Rentabilität zu verbessern.
Der Verlust als kritische Variable für die Rentabilität
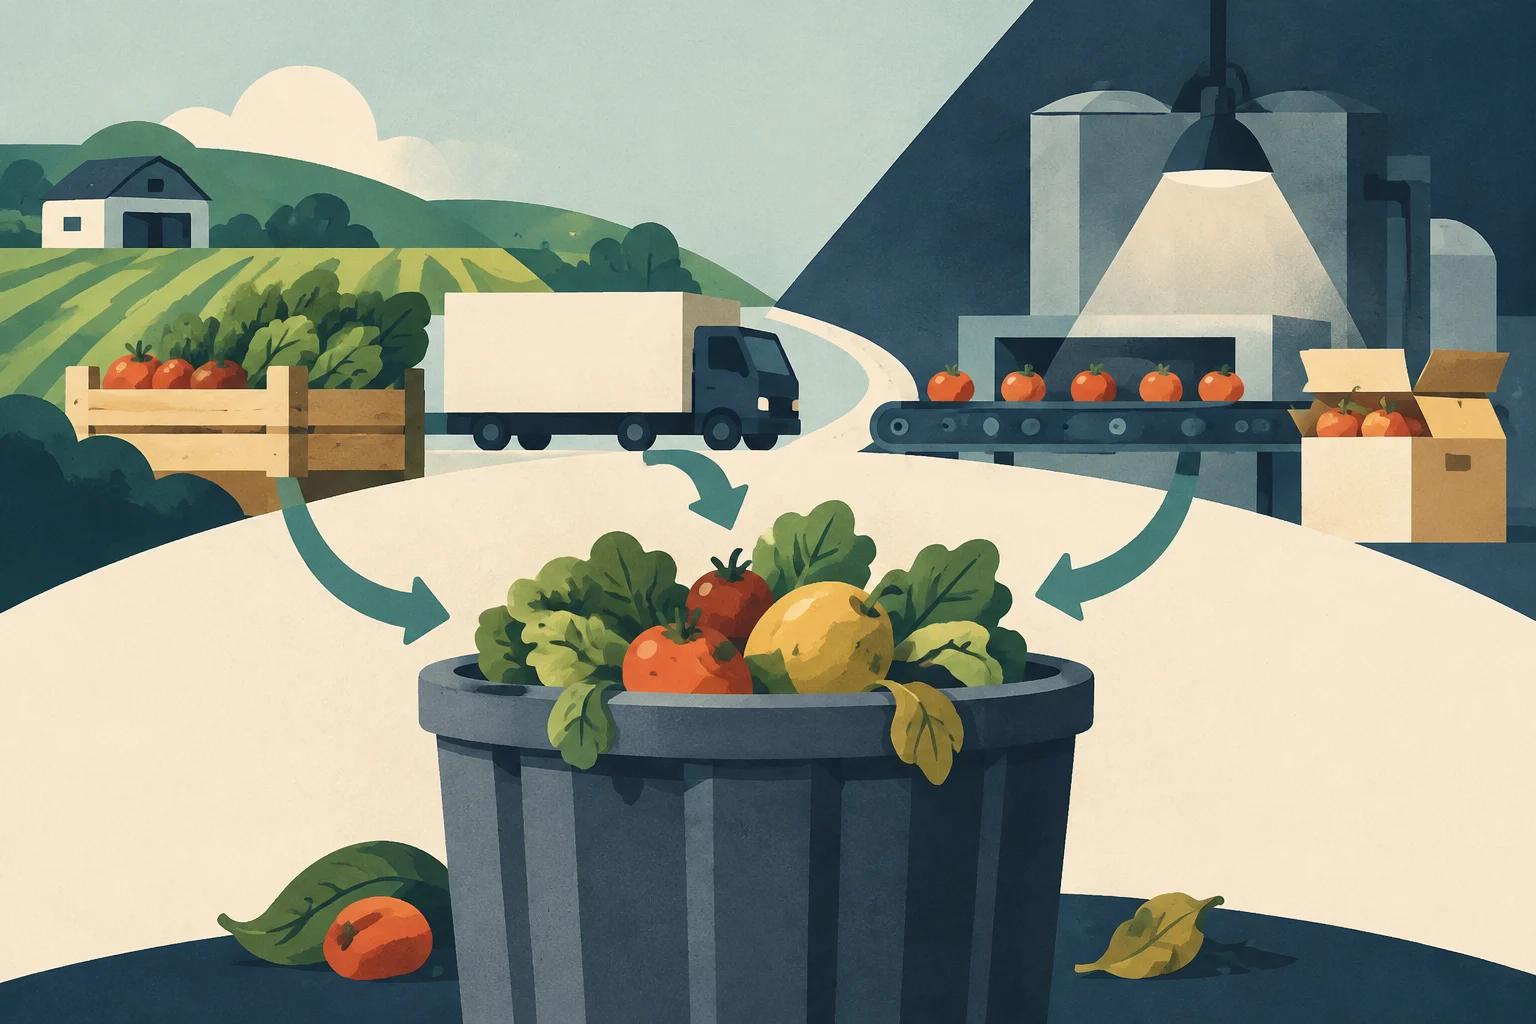
In der Agrar- und Lebensmittelindustrie ist der Verlust (Merma) nicht nur ein physischer Produktverlust; er ist ein direkter Wertverlust, der die operativen Margen beeinträchtigt. Er wird definiert als die Abweichung zwischen dem erwarteten und dem tatsächlichen Materialverbrauch und manifestiert sich als Gewichts-, Volumen- oder Qualitätsverlust während der Phasen der Lagerung, des Transports und der Verarbeitung.
Die strenge Kontrolle dieser Verluste ist fundamental, da jedes verschwendete Kilogramm einen versteckten Kostenfaktor in Ressourcen, Energie und Zeit darstellt, der den Endkunden nicht erreicht. Laut Branchendaten messen etwa 80 % der KMU im Agrar- und Lebensmittelbereich ihre Verluste nicht systematisch, was einen großen Verbesserungsspielraum belegt. Die Reduzierung dieser Verluste wirkt als direkter Hebel auf die Rentabilität und ermöglicht es, das Ergebnis zu verbessern, ohne das Verkaufsvolumen erhöhen zu müssen.
Arten von Verlusten: natürlich, technisch und vermeidbar
Um Verluste wirksam zu managen, ist es unerlässlich, sie nach ihrem Ursprung zu klassifizieren. Diese Unterscheidung ermöglicht die Anwendung der richtigen Strategien, da nicht alle Verluste auf dieselbe Weise reduziert werden können.
Natürlicher Verlust
Dies sind unvermeidbare Verluste, die aus der Natur des Materials selbst oder aus physikalischen und chemischen Prozessen resultieren. In der Lebensmittelindustrie umfasst dies die Verdampfung von Flüssigkeiten während des Kochens, des Trocknens oder den Feuchtigkeitsverlust bei frischen Produkten. Diese Art von Verlust gilt als Standard und sollte als Referenzbasis in den Kostenberechnungen festgelegt werden.
Technischer Verlust
Er entsteht durch Ineffizienzen in den Produktionsprozessen oder Maschinenausfälle. Typische Beispiele sind die falsche Einstellung einer Schneidemaschine, Mängel bei der Verpackung oder ungeplante Stillstände in der Produktionslinie. Der technische Verlust kann durch präventive Wartung von Geräten und die Optimierung der Prozessparameter minimiert werden.
Vermeidbarer Verlust
Dies ist der Verlust, der durch ein besseres operatives Management verhindert werden kann. Er umfasst Verluste durch Überproduktion, unsachgemäße Handhabung von Materialien, menschliche Fehler, Ablaufdatum durch schlechte Inventarrotation oder sogar Diebstahl. Dies ist die Art von Verlust mit dem größten Potenzial für eine sofortige Reduzierung und ist oft der Hauptfokus von Effizienzaudits.
Redaktionelle Illustration · Edition Business
Vom Bruttogewicht zur monetären Kosten: die Berechnungsmethode
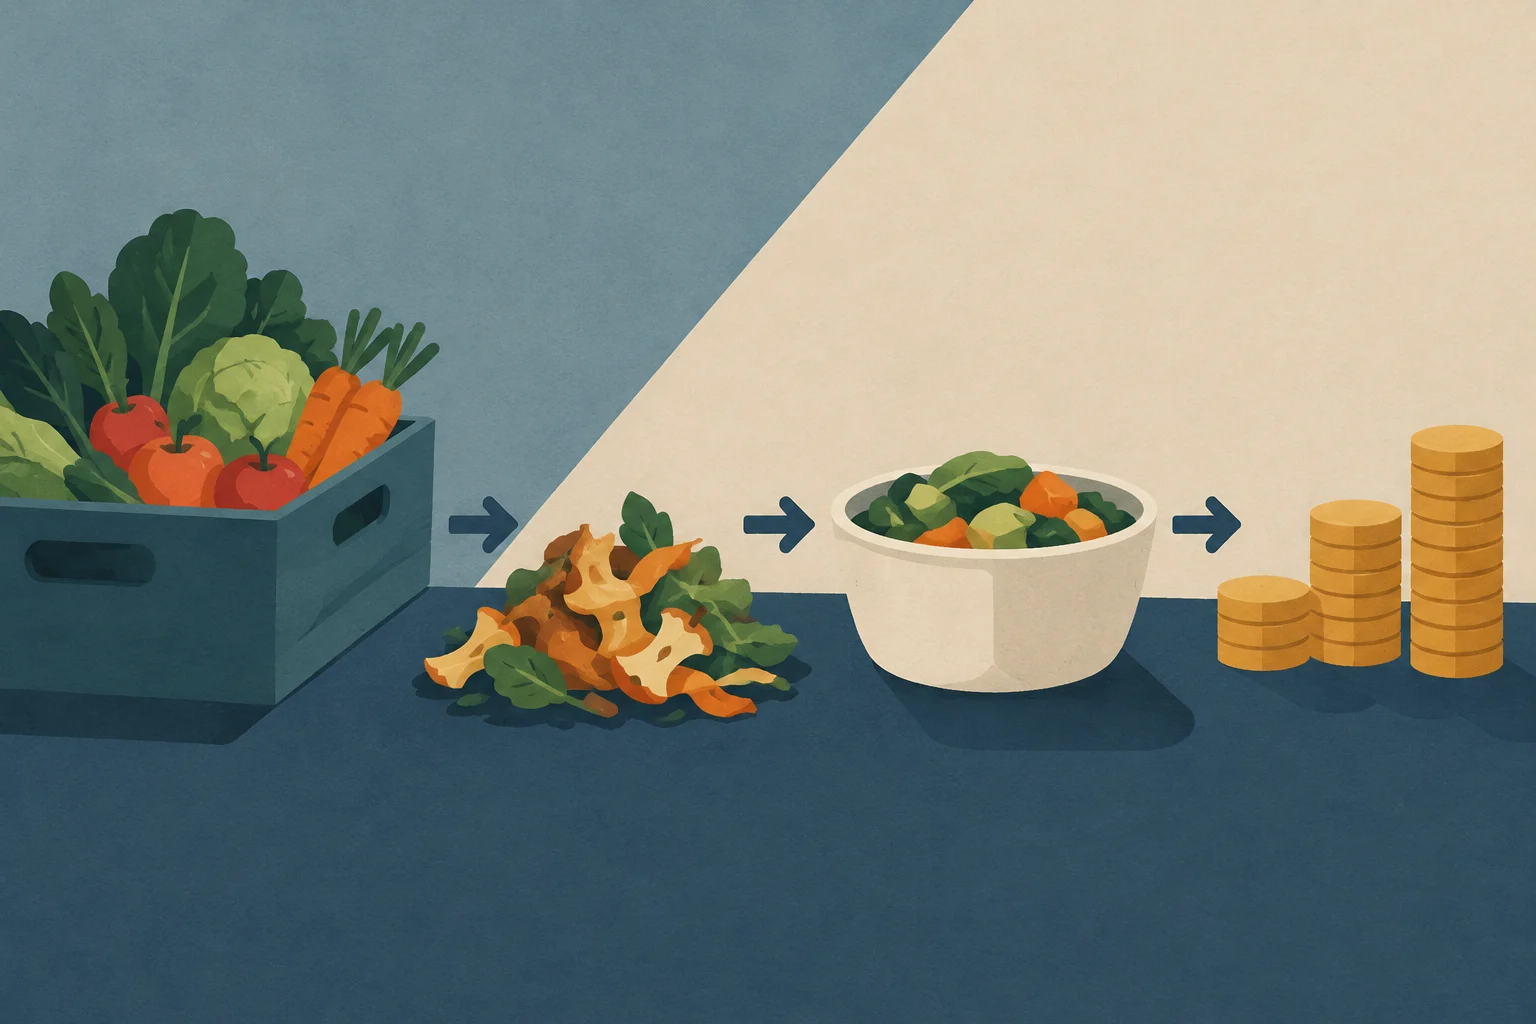
Der häufigste Fehler im Kostenmanagement besteht darin, mit dem Einkaufspreis zu arbeiten, ohne ihn an die tatsächliche Ausbeute anzupassen. Um die effektiven Kosten des Rohmaterials zu berechnen, muss man vom Bruttogewicht (das, was gekauft wird) zum Nettogewicht (das, was serviert oder verarbeitet wird) übergehen.
Schritte für die Berechnung im Kostenaufschlüsselungsbogen (Escandallo)
Inventar der Komponenten: Alle Zutaten oder Materialien auflisten, die für das Endprodukt erforderlich sind.
Bruttogewicht: Das Gewicht oder Volumen so registrieren, wie das Material geliefert wird, vor jeder Verarbeitung.
Gewicht des Verlusts: Abfälle, Abschnitte oder nicht verwendbare Teile trennen und wiegen.
Berechnung des Nettogewichts: $Nettogewicht = Bruttogewicht - Gewicht\ des\ Verlusts$.
Ausbeute: Den Prozentsatz der Nutzung berechnen: $(Nettogewicht / Bruttogewicht) \times 100$.
Sobald die Ausbeute ermittelt ist, werden die tatsächlichen Kosten pro Einheit des Rohmaterials berechnet, indem die Einkaufskosten durch das nutzbare Nettogewicht geteilt werden. Diese Daten sind entscheidend, um Verkaufspreise festzulegen, die die Kosten decken und die gewünschte Marge generieren.
Finanzielle Auswirkungen auf die Gewinn- und Verlustrechnung
Die Umwandlung des Verlustprozentsatzes in Euro ermöglicht die Visualisierung der tatsächlichen Auswirkungen auf das Geschäft. Die Grundformel lautet:
Zum Beispiel: Wenn ein Restaurant einen monatlichen Umsatz von 40.000 € hat, eine Food Cost von 30 % und einen Verlust von 5 %, beträgt der monatliche Verlust durch Verschwendung 600 €. Jährlich entspricht dies einem Auslauf von 7.200 €, der in Gewinn hätte umgewandelt werden können.
Instrumente und Verwaltungssysteme
Die manuelle Messung ist unzureichend, um Muster zu erkennen und nachhaltige Verbesserungen zu erzielen. Die Einführung digitaler Instrumente und strukturierter Methodologien ist der Schlüssel, um von der Reaktion zur Prävention zu wechseln.
Fertigungsleitsysteme (MES)
MES-Systeme ermöglichen die Erfassung von Produktionsdaten in Echtzeit und verknüpfen die verbrauchten Rohstoffmengen mit den erhaltenen Endprodukteinheiten. Dies erleichtert die sofortige Erkennung von Abweichungen gegenüber den definierten Standards und ermöglicht die Analyse der Ursachen technischer Verluste.
Digitale Kostenaufschlüsselungsbögen und Rückverfolgbarkeit
Die Verwendung von Verwaltungssoftware für die Kostenaufschlüsselung ermöglicht die automatische Aktualisierung der Verkaufspreise, wenn sich die Rohstoffkosten oder die Ausbeute ändern. Darüber hinaus ermöglicht die Rückverfolgbarkeit der Daten die Identifizierung, ob ein hoher Verlust auf einen bestimmten Lieferanten, ein bestimmtes Los oder einen wiederkehrenden operativen Fehler zurückzuführen ist.
Standardisierung von Prozessen
Die Variabilität in den Prozessen ist einer der größten Verursacher von Verlusten. Die Standardisierung von Rezepten, Garzeiten und Schneidetechniken reduziert die Abhängigkeit von den individuellen Fähigkeiten jedes Arbeiters und gewährleistet eine konsistente Ausbeute. Die kontinuierliche Schulung des Personals ergänzt die Technologie und stellt sicher, dass bewährte Praktiken im Alltag angewendet werden.
Aktionsplan zur Reduzierung von Verlusten
Die Implementierung einer wirksamen Verlustkontrolle erfordert einen strukturierten Ansatz. Im Folgenden werden die wichtigsten Schritte detailliert beschrieben, um das Problem in eine Verbesserungsmöglichkeit zu verwandeln.
Prozessabbildung: Identifizieren, in welchen Phasen (Empfang, Lagerung, Verarbeitung, Service) die größten Verschwendungen entstehen.
Festlegung von Baselines: Den aktuellen Verlust über einen Zeitraum messen, um eine objektive Referenz zu haben.
Definition von Zielen: Realistische Reduktionsziele festlegen, die mit den Finanzzielen des Unternehmens abgestimmt sind.
Ursachenanalyse: Instrumente wie das Ishikawa-Diagramm nutzen, um zwischen natürlichen, technischen und vermeidbaren Verlusten zu unterscheiden.
Implementierung von Korrekturmaßnahmen: Maschinen einstellen, Prozesse überprüfen, die Inventarrotation (FIFO) verbessern und das Personal schulen.
Kontinuierliche Überwachung: Die KPIs für Ausbeute und Verlust regelmäßig überprüfen, um die Nachhaltigkeit der Verbesserungen sicherzustellen.
Wer festlegt, welche Arbeiten abgerechnet werden, wie sich der fakturierbare Betrag berechnet und wann die Zahlung fällig ist, kann doppelte Abrechnungen, Streit über Aufmaße und Liquiditätsengpässe auf Baustellen vermeiden.
Eine zuverlässige Schätzung addiert zu den Löhnen die Arbeitgeberbeiträge und weitere Kosten, teilt die Ausgaben durch die tatsächlich produktiven Stunden und passt das Ergebnis an die Leistungsfähigkeit jeder Position und die indirekten Kosten an.
Ein praktischer Leitfaden, um die Aufzeichnungen eines Kleinunternehmens in eine Gewinn- und Verlustrechnung, eine Bilanz und eine historische Kapitalflussrechnung zu überführen und zu prüfen, ob die Zahlen zusammenpassen.