Contributions des entreprises aux comptes des enfants
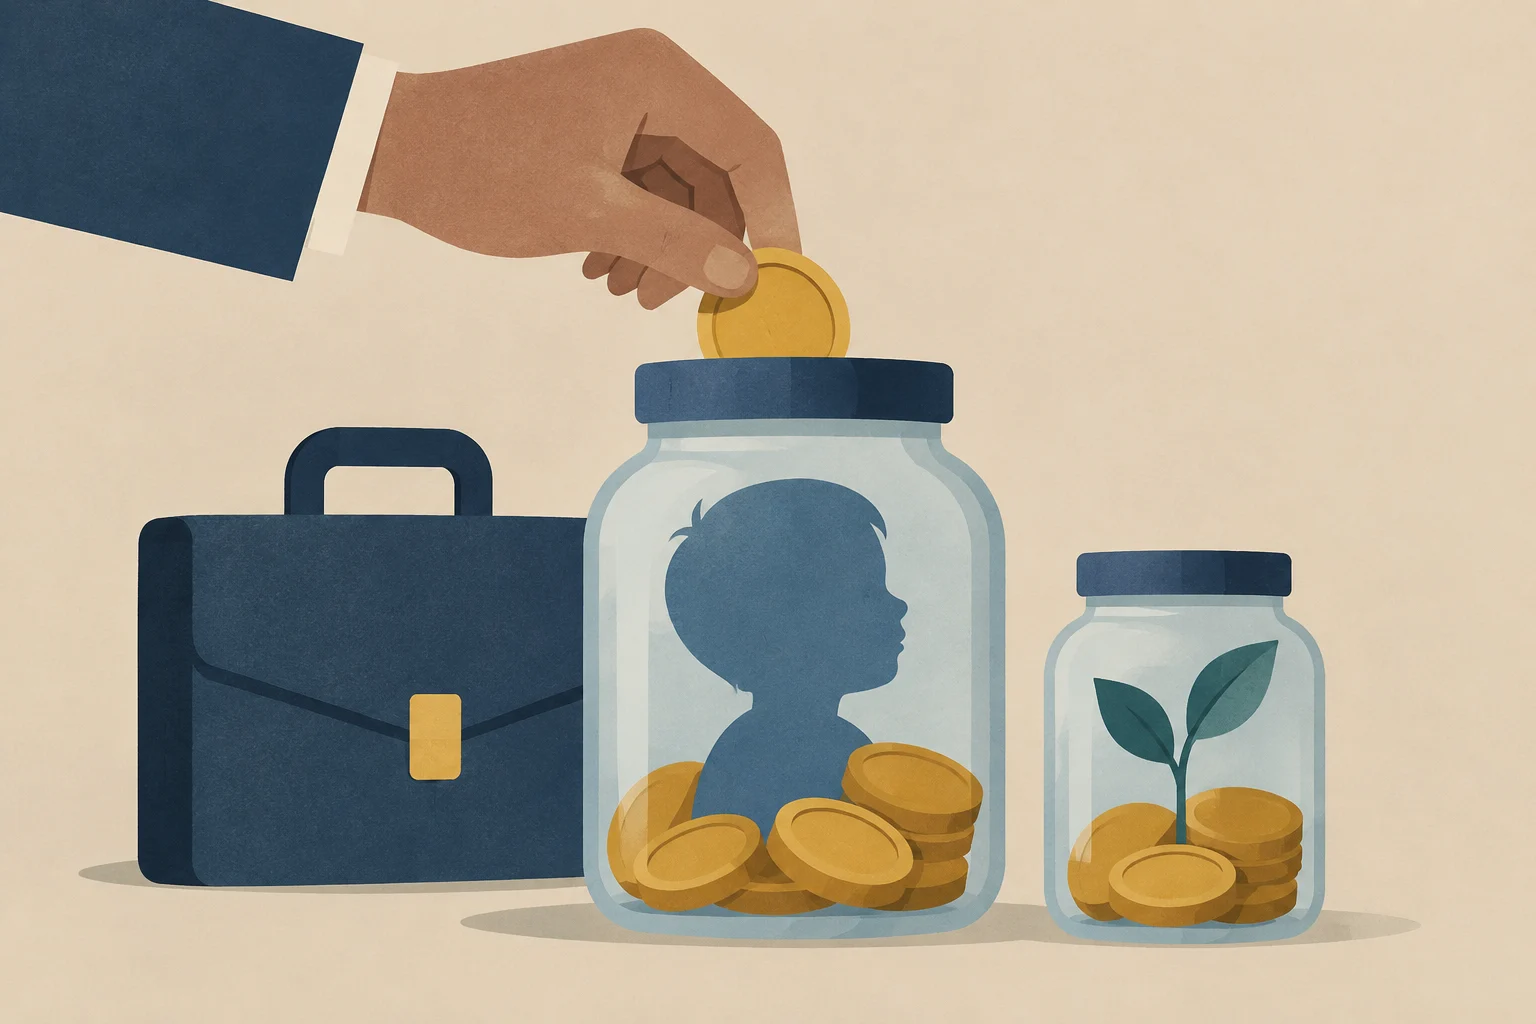
Plus de 70 entreprises américaines se sont engagées à contribuer aux Trump Accounts des enfants de leurs employés. Parmi les entreprises ayant annoncé des contributions figurent des sociétés financières et technologiques ; certaines égaleront les 1 000 dollars que le gouvernement fédéral attribue à certains mineurs.
L’initiative vise à associer les employeurs à un programme de comptes d’investissement pour les enfants. D’après les informations publiées, la loi autorise les entreprises à verser jusqu’à 2 500 dollars par an sur le compte d’un employé, dans le respect des limites générales de contribution. Le traitement fiscal et les conditions applicables dépendent des règles du programme.
Qui peut recevoir la contribution fédérale
Ces comptes ont été créés par une loi fédérale et sont destinés aux mineurs. La contribution initiale de 1 000 dollars du gouvernement est prévue pour les citoyens américains nés entre 2025 et 2028, sous réserve des critères d’admissibilité. Les parents ou tuteurs doivent ouvrir ou activer le compte pour le gérer et accéder aux fonds réservés.
Les contributions des employeurs constituent une possibilité supplémentaire, mais ne garantissent pas que tous les enfants des employés recevront le même montant : la participation dépend de chaque entreprise et des conditions qu’elle fixe. Les documents consultés citent Dell Technologies parmi les entreprises qui égaleront la contribution fédérale pour les enfants admissibles de leurs employés.
Limites et fonctionnement des comptes
Outre les contributions patronales, les membres de la famille et les amis peuvent contribuer, dans les limites prévues par le programme. Une des publications indique un plafond annuel général de 5 000 dollars, qui inclut les contributions de l’employeur. Le plafond patronal de 2 500 dollars ne doit donc pas être interprété comme un montant qui s’ajouterait nécessairement à toutes les autres contributions autorisées.
Les comptes investissent dans des fonds diversifiés qui suivent des indices boursiers américains. Il ne s’agit pas de dépôts bancaires et aucun rendement n’est garanti : la valeur finale dépendra des contributions et de la performance des investissements. Une publication indique que les retraits sont limités jusqu’aux 18 ans du titulaire ; à partir de cet âge, les règles de transfert et d’imposition prévues pour le compte s’appliquent. Les sources disponibles ne détaillent pas toutes les exceptions ni le traitement fiscal de chaque situation.
Un programme associant contributions publiques et privées
Le gouvernement a présenté ces comptes comme un moyen de faciliter l’accès précoce à l’investissement et d’encourager l’épargne à long terme. Les chiffres communiqués par la Maison-Blanche et repris par l’une des sources indiquent que plus de 70 millions d’enfants ont été inscrits et que les contributions initiales, familiales et philanthropiques dépassaient 4,5 milliards de dollars depuis le lancement du programme en juillet 2026. Il s’agit de chiffres communiqués par le gouvernement, et non d’une mesure indépendante figurant dans les documents consultés.
Pour les entreprises, l’annonce d’une contribution peut faire partie des avantages sociaux proposés aux employés, mais sa portée concrète dépend de leurs propres politiques et des règles fédérales applicables. Pour les familles, le compte offre une possibilité d’investissement à long terme, même si son solde n’est pas garanti et si les restrictions d’accès et les impôts doivent être pris en compte avec les contributions disponibles.