Guide pour choisir la structure d'entreprise aux États-Unis : Sole Proprietorship, Partnership, LLC, S Corp et C Corp
Découvrez comment distinguer l'entité juridique du traitement fiscal pour sélectionner la structure optimale aux États-Unis. Nous analysons la responsabilité, les impôts et les coûts de chaque option.
L'une des plus grandes confusions pour les entrepreneurs aux États-Unis est de traiter la LLC (Limited Liability Company) et la S Corporation comme des options mutuellement exclusives. En réalité, ce sont des concepts qui opèrent sur des plans distincts : la LLC est une entité juridique créée sous le droit de l'État, tandis que la S Corp est une classification fiscale fédérale disponible pour les entités éligibles.
L'IRS (Internal Revenue Service) établit que la classification fédérale d'une LLC dépend de ses propriétaires et des choix qu'elle effectue. Une LLC à un seul membre est généralement considérée comme ignorée à des fins d'impôts fédéraux, à moins qu'elle ne choisisse le traitement corporatif. D'un autre côté, une LLC avec deux membres ou plus a généralement par défaut un traitement de société (partnership).
Pour prendre une décision éclairée, il est fondamental de répondre à deux questions clés :
Quelle entité juridique possédera et opérera l'entreprise ?
Comment cette entité et ses propriétaires déclareront-ils et paieront-ils les impôts ?
Analyse des principales formes juridiques
La Small Business Administration (SBA) décrit les options principales et leurs compromis. Les caractéristiques de chaque structure sont détaillées ci-dessous.
Sole Proprietorship (Propriétaire individuel)
C'est la forme d'entreprise la plus simple, où une personne opère sans entité juridique distincte. La SBA indique que quiconque exerce des activités commerciales sans s'enregistrer sous une autre forme d'entreprise est généralement traité comme propriétaire individuel.
Avantages : Démarrage rapide, sans coûts de formation initiaux et bureaucratie minimale.
Inconvénients : Il n'y a pas de séparation entre les actifs personnels et ceux de l'entreprise. Si l'entreprise doit de l'argent, les actifs personnels du propriétaire peuvent être exposés. De plus, le propriétaire paie l'impôt sur l'auto-emploi (self-employment tax) de 15,3 % sur la totalité des bénéfices nets.
Partnership (Société)
Elle implique deux propriétaires ou plus. Il existe des variantes telles que la société en nom collectif, la société en commandite simple et la société en commandite par actions, chacune avec des niveaux de protection juridique différents.
Avantages : Permet de partager la charge financière et opérationnelle.
Inconvénients : Dans une société en nom collectif, la responsabilité personnelle est une préoccupation majeure. La fiscalité nécessite une déclaration informative de la société et des rapports Schedule K-1 pour chaque associé, bien que la société ne paie généralement pas d'impôt fédéral sur le revenu en son propre nom.
LLC (Société à Responsabilité Limitée)
Formée sous le droit de l'État, ses propriétaires sont appelés membres. Elle offre une responsabilité limitée et une flexibilité dans la gestion et la classification fiscale fédérale.
Avantages : Protège les actifs personnels des dettes de l'entreprise et permet de choisir comment être imposé (comme propriétaire individuel, société ou corporation).
Inconvénients : Exige le respect des exigences de l'État, telles que la soumission de documents de formation (par exemple, Articles of Organization en Californie ou Certificate of Formation au Texas) et le maintien d'un accord opérationnel.
Corporations (Corporations)
Ce sont des entités juridiques distinctes avec des actionnaires. Elles offrent une responsabilité limitée et une structure pour émettre des actions et lever des capitaux.
Avantages : Idéales pour les entreprises cherchant un investissement externe ou une introduction en bourse. Elles permettent une croissance illimitée par la vente d'actions.
Inconvénients : Exigent une gouvernance formelle plus étendue, incluant des statuts, des réunions régulières et la soumission de rapports gouvernementaux.
Illustration éditoriale · Edition Business
L'impact fiscal : S Corp vs. C Corp
Le choix entre une S Corporation et une C Corporation a des implications fiscales profondes.
C Corporation : La double imposition
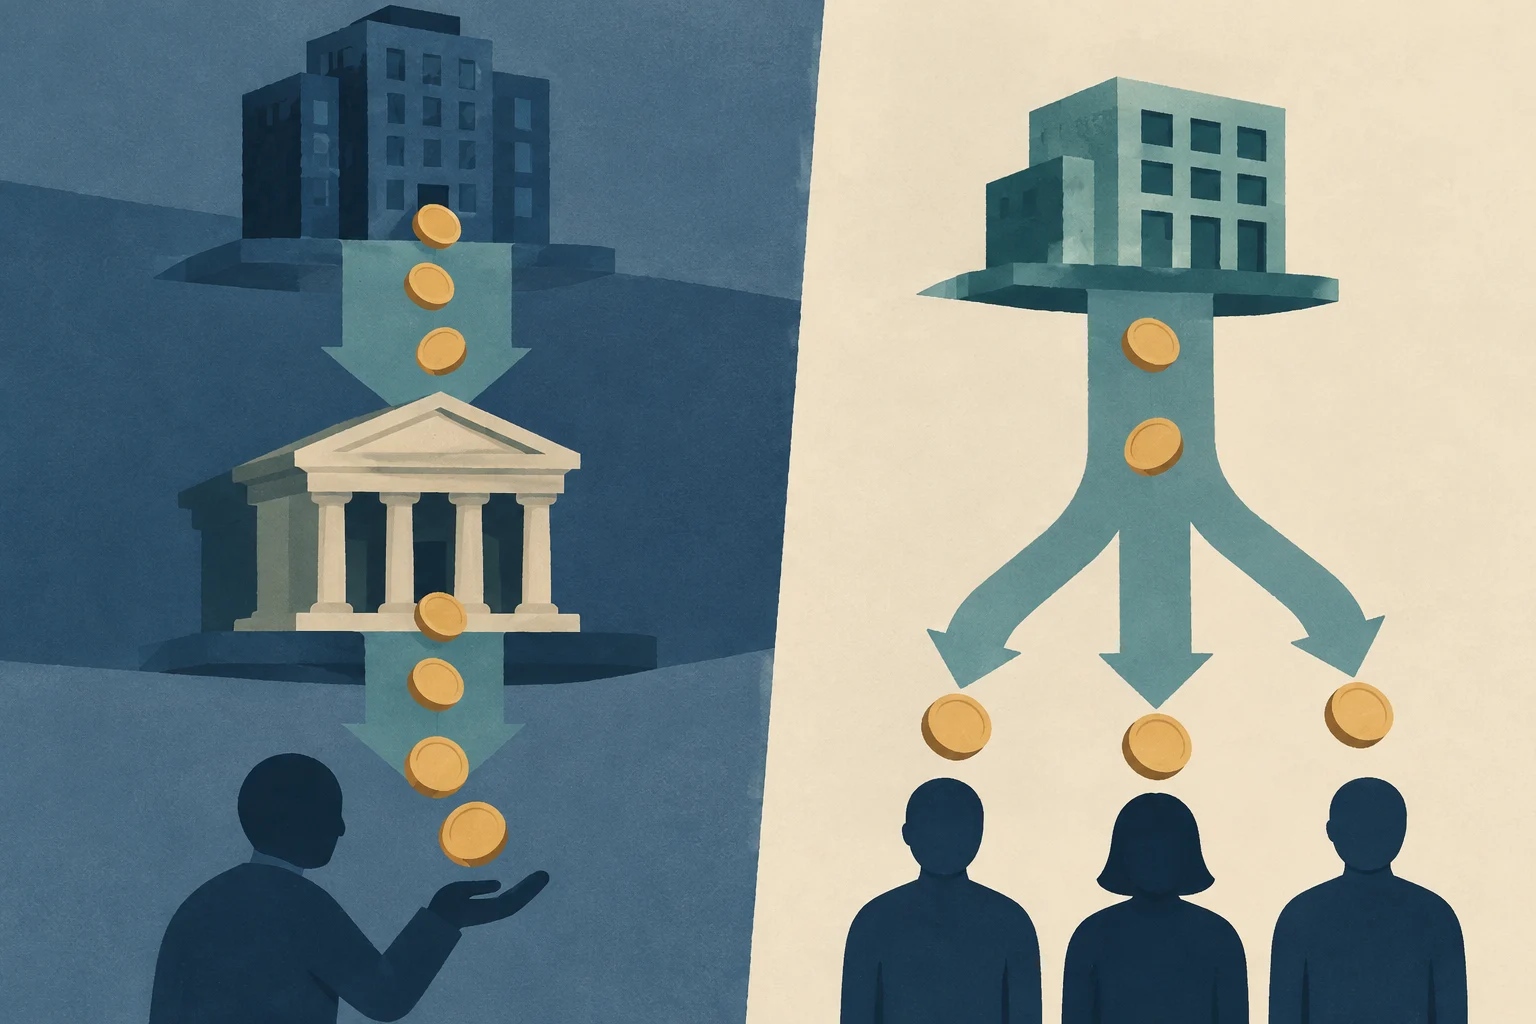
Les C Corps sont soumises à la double imposition. D'abord, la corporation paie l'impôt fédéral sur le revenu des sociétés (actuellement à 21 %). Ensuite, les actionnaires paient des impôts sur le revenu personnel lorsque les bénéfices sont distribués sous forme de dividendes. Cela ne signifie pas que chaque dollar est taxé deux fois, mais qu'il y a deux niveaux de taxation.
S Corporation : L'avantage du pass-through
Le traitement S Corp est une classification fiscale fédérale où les revenus, les déductions et les pertes passent directement aux actionnaires à des fins d'impôts fédéraux. Cela évite la double imposition corporative.
Un avantage clé de la S Corp est la possibilité d'éviter une partie de l'impôt sur la sécurité sociale (self-employment tax) sur les distributions de bénéfices, à condition que le propriétaire-actionnaire reçoive une rémunération raisonnable pour ses services. L'IRS exige qu'un salaire raisonnable soit payé avant de réaliser des distributions non salariales.
Critères pour la décision finale
Il n'existe pas de structure « meilleure » universellement ; le choix dépend de la nature, de la taille et des objectifs de l'entreprise. Les experts recommandent d'évaluer les facteurs suivants :
Responsabilité : Avez-vous besoin de protéger vos actifs personnels ? Si c'est le cas, une LLC ou une Corporation est préférable à une Sole Proprietorship.
Impôts : Cherchez-vous à minimiser la charge fiscale ? Pour les entreprises rentables exploitées par le propriétaire, la S Corp est souvent avantageuse en raison de la réduction de l'impôt sur l'auto-emploi sur les distributions.
Financement : Prévoyez-vous de lever des capitaux auprès d'investisseurs externes ou de vous introduire en bourse ? La C Corp est la structure standard à cet effet.
Complexité administrative : Êtes-vous prêt à respecter les exigences de gouvernance et les rapports annuels ? Les corporations et les LLC exigent plus de bureaucratie que les sociétés simples.
Quand envisager un changement de structure
Il est possible qu'une structure qui fonctionne au début de l'entreprise ne soit pas optimale à mesure qu'elle grandit. Par exemple, une LLC à un seul membre peut choisir d'être imposée comme S Corp pour économiser sur les impôts sur l'auto-emploi. Cependant, ce changement exige de respecter les critères d'éligibilité de la S Corp, tels que d'avoir au maximum 100 actionnaires et une seule classe d'actions.
Avant d'effectuer tout changement, il est crucial de consulter un avocat qualifié ou un professionnel fiscal pour évaluer les implications spécifiques de votre situation. Les règles varient selon l'État et les conséquences fiscales peuvent être significatives.
Ce guide offre une vue d'ensemble des structures d'entreprise aux États-Unis. Pour des décisions spécifiques, il est toujours recommandé de rechercher un conseil professionnel qualifié.
Anticipez les hausses d’activité sur le chantier grâce à une liste pratique pour examiner les prévisions, les goulets d’étranglement, les matériaux, le personnel, les équipements, les fournisseurs, la qualité et la sécurité avant d’augmenter la capacité.
Apprenez à vérifier un numéro de TVA dans le système VIES de la Commission européenne afin d’appliquer correctement l’exonération de TVA aux opérations intracommunautaires et d’éviter les risques fiscaux.
Apprenez à utiliser les outils officiels gratuits pour étudier l’état de la technique, vérifier des inventions et analyser des documents de brevet. Ce guide explique comment effectuer des recherches efficaces dans Espacenet, PATENTSCOPE et les registres nationaux comme INVENES ou DEPATISnet.