Guía para elegir la estructura de negocio en EE. UU.: Sole Proprietorship, Partnership, LLC, S Corp y C Corp
Descubre cómo distinguir entre la entidad legal y el tratamiento fiscal para seleccionar la estructura óptima en EE. UU. Analizamos responsabilidad, impuestos y costes de cada opción.
Una de las mayores confusiones para los emprendedores en Estados Unidos es tratar la LLC (Limited Liability Company) y la S Corporation como opciones mutuamente excluyentes. En realidad, son conceptos que operan en planos distintos: la LLC es una entidad legal creada bajo la ley estatal, mientras que la S Corp es una clasificación fiscal federal disponible para entidades elegibles.
El IRS (Internal Revenue Service) establece que la clasificación federal de una LLC depende de sus propietarios y de las elecciones que realice. Una LLC de un solo miembro se considera generalmente ignorada a efectos de impuestos federales, a menos que elija el tratamiento corporativo. Por otro lado, una LLC con dos o más miembros suele tener por defecto un tratamiento de sociedad (partnership).
Para tomar una decisión informada, es fundamental responder a dos preguntas clave:
¿Qué entidad legal poseerá y operará el negocio?
¿Cómo reportarán y pagarán impuestos esa entidad y sus propietarios?
Análisis de las formas jurídicas principales
La Small Business Administration (SBA) describe las opciones principales y sus compensaciones. A continuación, se detallan las características de cada estructura.
Sole Proprietorship (Propietario individual)
Es la forma más sencilla de negocio, donde una persona opera sin una entidad legal separada. La SBA señala que quien realiza actividades comerciales sin registrarse como otro tipo de negocio se trata generalmente como propietario individual.
Ventajas: Inicio rápido, sin costes de formación iniciales y mínima burocracia.
Desventajas: No hay separación entre activos personales y del negocio. Si el negocio debe dinero, los activos personales del propietario pueden estar expuestos. Además, el propietario paga el impuesto de autodonación (self-employment tax) del 15,3% sobre la totalidad de las ganancias netas.
Partnership (Sociedad)
Implica dos o más propietarios. Existen variantes como la sociedad general, la sociedad limitada y la sociedad de responsabilidad limitada, cada una con diferentes niveles de protección legal.
Ventajas: Permite compartir la carga financiera y operativa.
Desventajas: En una sociedad general, la responsabilidad personal es una preocupación importante. La fiscalidad requiere una declaración informativa de la sociedad y reportes Schedule K-1 para cada socio, aunque la sociedad generalmente no paga impuesto federal sobre la renta por sí misma.
LLC (Sociedad de Responsabilidad Limitada)
Formada bajo la ley estatal, sus propietarios se llaman miembros. Ofrece responsabilidad limitada y flexibilidad en la gestión y clasificación fiscal federal.
Ventajas: Protege los activos personales de las deudas del negocio y permite elegir cómo tributar (como propietario individual, sociedad o corporación).
Desventajas: Requiere el cumplimiento de requisitos estatales, como la presentación de documentos de formación (por ejemplo, Articles of Organization en California o Certificate of Formation en Texas) y el mantenimiento de un acuerdo operativo.
Corporations (Corporaciones)
Son entidades legales separadas con accionistas. Ofrecen responsabilidad limitada y una estructura para emitir acciones y levantar capital.
Ventajas: Ideales para empresas que buscan inversión externa o salir a bolsa. Permiten un crecimiento ilimitado a través de la venta de acciones.
Desventajas: Requieren una gobernanza formal más extensa, incluyendo estatutos, reuniones regulares y presentación de informes gubernamentales.
Ilustración editorial · Edition Business
El impacto fiscal: S Corp vs. C Corp
La elección entre una S Corporation y una C Corporation tiene implicaciones fiscales profundas.
C Corporation: La doble imposición
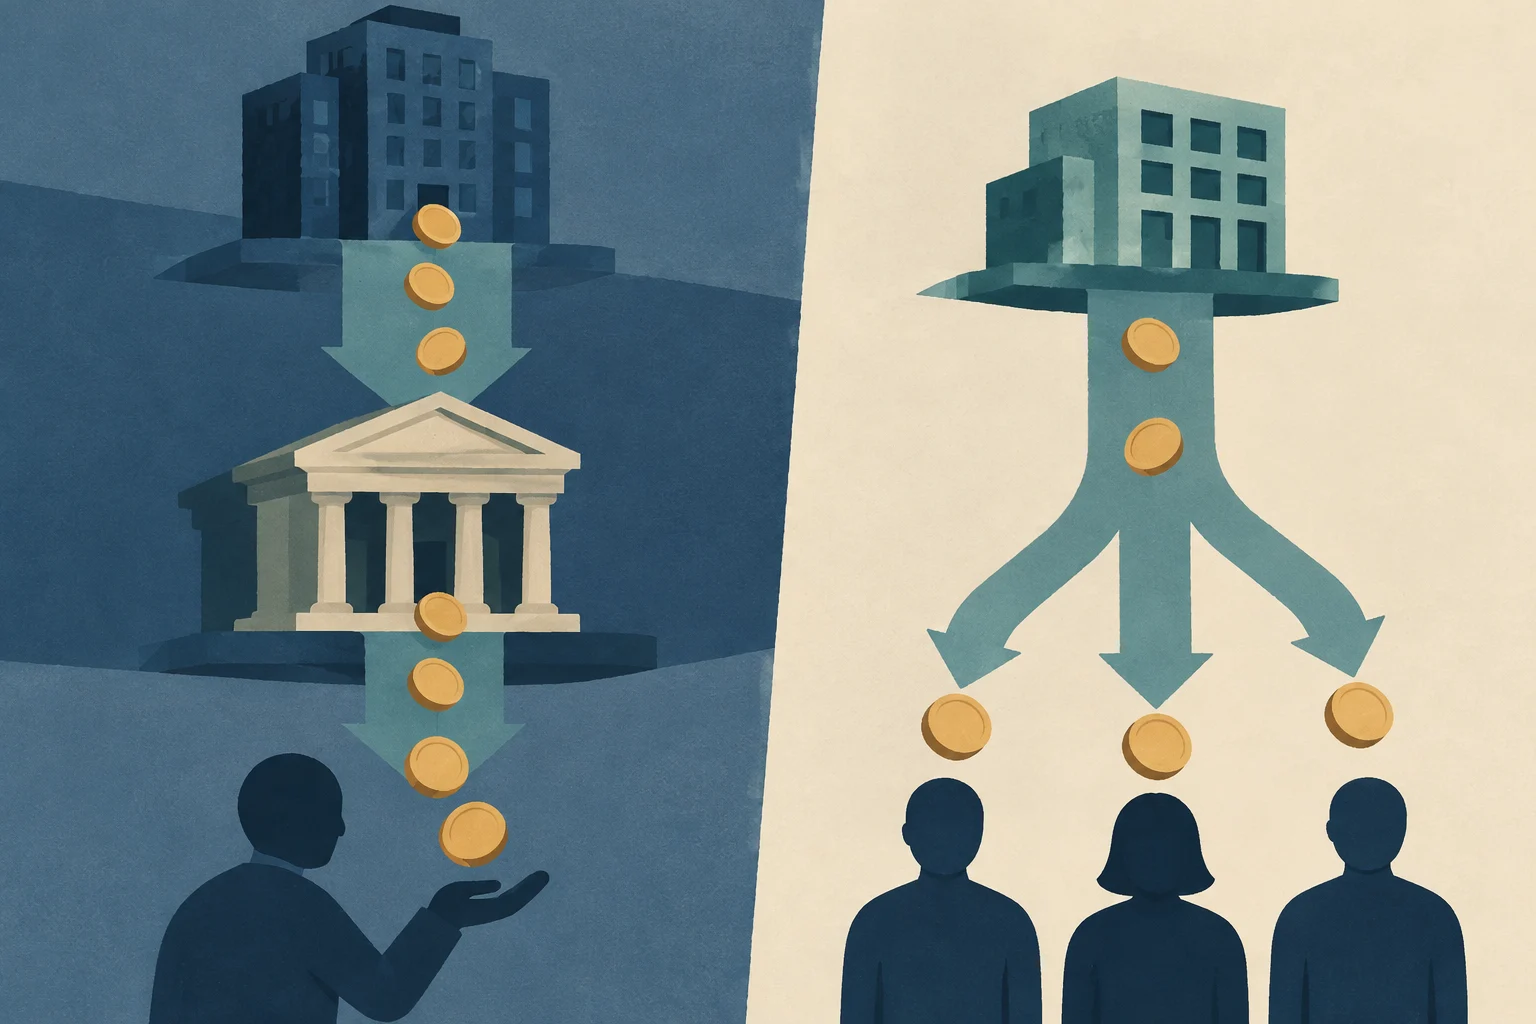
Las C Corps están sujetas a la doble imposición. Primero, la corporación paga el impuesto federal sobre la renta corporativa (actualmente al 21%). Luego, los accionistas pagan impuestos sobre la renta personal cuando las ganancias se distribuyen como dividendos. Esto no significa que cada dólar se taxe dos veces, sino que hay dos niveles de tributación.
S Corporation: La ventaja del pass-through
El tratamiento de S Corp es una clasificación fiscal federal donde los ingresos, deducciones y pérdidas pasan directamente a los accionistas para fines de impuestos federales. Esto evita la doble imposición corporativa.
Una ventaja clave de la S Corp es la posibilidad de evitar parte del impuesto de seguridad social (self-employment tax) sobre las distribuciones de beneficios, siempre y cuando el propietario-accionista reciba una compensación razonable por sus servicios. El IRS exige que se pague un salario razonable antes de realizar distribuciones no salariales.
Criterios para la decisión final
No existe una estructura "mejor" universalmente; la elección depende de la naturaleza, el tamaño y los objetivos del negocio. Los expertos recomiendan evaluar los siguientes factores:
Responsabilidad: ¿Necesitas proteger tus activos personales? Si es así, una LLC o Corporación es preferible a una Sole Proprietorship.
Impuestos: ¿Buscas minimizar la carga fiscal? Para negocios rentables operados por el propietario, la S Corp suele ser ventajosa por la reducción del impuesto de autodonación sobre las distribuciones.
Financiación: ¿Planeas levantar capital de inversores externos o salir a bolsa? La C Corp es la estructura estándar para este fin.
Complejidad administrativa: ¿Estás dispuesto a cumplir con requisitos de gobernanza y reportes anuales? Las corporaciones y LLCs requieren más burocracia que las sociedades simples.
Cuándo considerar un cambio de estructura
Es posible que una estructura que funcione al inicio del negocio no sea la óptima a medida que crece. Por ejemplo, una LLC de un solo miembro puede elegir ser tributada como S Corp para ahorrar en impuestos de autodonación. Sin embargo, este cambio requiere cumplir con los requisitos de elegibilidad de la S Corp, como tener no más de 100 accionistas y solo una clase de acciones.
Antes de realizar cualquier cambio, es crucial consultar con un abogado calificado o un profesional fiscal para evaluar las implicaciones específicas de tu situación. Las reglas varían por estado y las consecuencias fiscales pueden ser significativas.
Esta guía ofrece una visión general de las estructuras de negocio en EE. UU. Para decisiones específicas, siempre se recomienda buscar asesoramiento profesional cualificado.
Anticipa aumentos de actividad en la obra con una lista práctica para revisar previsiones, cuellos de botella, materiales, personal, equipos, proveedores, calidad y seguridad antes de ampliar la capacidad.
Aprende a verificar un NIF-IVA en el sistema VIES de la Comisión Europea para aplicar correctamente la exención de IVA en operaciones intracomunitarias y evitar riesgos fiscales.
Aprende a utilizar las herramientas oficiales gratuitas para investigar el estado de la técnica, verificar invenciones y analizar documentos de patente. Esta guía explica cómo formular búsquedas efectivas en Espacenet, PATENTSCOPE y registros nacionales como INVENES o DEPATISnet.