Calendrier fiscal 2026 pour les PME en Espagne : dates clés et formulaires les plus courants
Les obligations de janvier, avril, juillet et octobre concentrent une grande partie des déclarations périodiques. Nous passons en revue les principales échéances de 2026, les formulaires susceptibles de concerner les travailleurs indépendants et les sociétés, ainsi que la manière de s’en servir pour anticiper les paiements et les tâches administratives.
Comment utiliser le calendrier fiscal sans le confondre avec une liste universelle
Le calendrier fiscal de l’Agence fiscale espagnole (AEAT) regroupe les échéances de différentes obligations, mais elles ne concernent pas toutes les entreprises ni tous les travailleurs indépendants. L’activité, le régime fiscal, la taille de l’entité et certaines opérations — par exemple des locations soumises à retenue à la source ou des opérations intracommunautaires — déterminent les formulaires que chaque contribuable doit déposer.
En règle générale, les déclarations trimestrielles du quatrième trimestre d’une année sont déposées en janvier de l’année suivante, et celles des trois premiers trimestres en avril, juillet et octobre. Ce guide met en évidence les échéances les plus courantes ; il ne remplace pas la vérification des obligations propres à chaque contribuable dans le calendrier officiel de l’AEAT.
Principales dates de 2026
Échéance en 2026
Obligations principales
Personnes potentiellement concernées
Jusqu’au 20 janvier
Formulaires 111, 115 et 123, correspondant au quatrième trimestre 2025
Contribuables ayant effectué les retenues déclarées au moyen de ces formulaires
Jusqu’au 30 janvier
Formulaires 130 ou 131, 303 et, le cas échéant, 390
Travailleurs indépendants soumis aux acomptes d’impôt sur le revenu et contribuables ayant des obligations périodiques de TVA
Jusqu’au 2 février
Formulaires 180, 190, 193 et 184
Personnes tenues de déposer les récapitulatifs annuels ou la déclaration informative correspondante
Jusqu’au 2 mars
Formulaire 347, relatif aux opérations avec des tiers réalisées au cours de l’exercice 2025
Contribuables tenus de déposer cette déclaration informative
Jusqu’au 31 mars
Formulaire 720, en cas d’obligation de déclarer des biens et droits à l’étranger
Contribuables relevant de la situation prévue par la loi
Jusqu’au 20 avril
Formulaires 111, 115, 123, 130 ou 131, 202 et 303, selon le cas
Entreprises et travailleurs indépendants ayant les obligations trimestrielles ou les acomptes indiqués
Du 8 avril au 30 juin
Dépôt en ligne du formulaire 100, déclaration d’impôt sur le revenu de 2025
Personnes tenues de déclarer l’impôt sur le revenu des personnes physiques (IRPF)
Les échéances et formulaires du tableau récapitulent les informations disponibles dans les sources consultées ; ils ne constituent pas une liste exhaustive de toutes les obligations fiscales. Il peut notamment exister des déclarations mensuelles, des régimes spéciaux ou d’autres obligations déclaratives. Consultez le calendrier officiel pour confirmer l’échéance applicable à chaque formulaire et à chaque exercice.
Janvier : clôture du quatrième trimestre et récapitulatifs annuels
Janvier concentre généralement plusieurs dépôts liés au dernier trimestre 2025. Le 20 janvier est la date indiquée pour les formulaires 111, 115 et 123, qui concernent respectivement différentes retenues à la source et différents acomptes. Seules les personnes concernées par l’obligation correspondante doivent les déposer.
Le 30 janvier figure notamment l’échéance du formulaire 303 de TVA et des formulaires 130 et 131 relatifs aux acomptes d’impôt sur le revenu selon le régime de l’estimation directe ou objective. Le formulaire 390, récapitulatif annuel de TVA, est également déposé le cas échéant. Les personnes et les entreprises ne déposent pas toutes l’ensemble de ces formulaires : le régime applicable et les circonstances de l’activité sont déterminants.
Les récapitulatifs annuels 180, 190 et 193, liés aux retenues déclarées au moyen des formulaires trimestriels correspondants, ont pour échéance indiquée le 2 février 2026. Le formulaire 184, destiné à certaines entités relevant du régime d’attribution des revenus, est également prévu à cette échéance.
Illustration éditoriale · Edition Business
Février et mars : déclarations informatives
Le formulaire 347 déclare certaines opérations avec des tiers. Pour l’exercice 2025, les sources consultées indiquent une échéance au 2 mars 2026. L’obligation et les critères applicables dépendent des règles propres au formulaire ; il ne faut donc pas considérer ce dépôt comme universel pour toutes les PME.
Le formulaire 720 concerne les biens et droits situés à l’étranger lorsque les conditions prévues sont remplies. L’échéance indiquée est le 31 mars. La détention d’actifs hors d’Espagne ne suffit pas, à elle seule, à déterminer les obligations concrètes applicables : il faut vérifier les instructions en vigueur et la situation du contribuable.
Avril, juillet et octobre : organiser les clôtures trimestrielles
Les mois d’avril, juillet et octobre sont des échéances récurrentes pour de nombreuses entreprises et de nombreux travailleurs indépendants. En avril, par exemple, la date indiquée pour plusieurs formulaires du premier trimestre est le 20 avril : il s’agit notamment des formulaires 111, 115 et 123, des acomptes 130 ou 131, et de l’autoliquidation de TVA 303. Les sociétés soumises à des acomptes de l’impôt sur les sociétés peuvent devoir déposer le formulaire 202, selon leur régime et leur situation.
La même logique de clôture trimestrielle guide la planification de juillet et d’octobre. Il est toutefois déconseillé de transposer automatiquement à ces mois chaque date ou formulaire applicable en avril : certaines obligations sont mensuelles ou annuelles, ou obéissent à des conditions particulières. Vérifiez l’échéance exacte dans le calendrier de l’AEAT et dans les instructions du formulaire correspondant à la période concernée.
La campagne de déclaration de revenus et les obligations de l’entreprise
Le dépôt en ligne du formulaire 100, relatif à l’impôt sur le revenu des personnes physiques (IRPF) de 2025, commence le 8 avril 2026 et, selon les sources consultées, se termine le 30 juin. Il s’agit d’une obligation personnelle pour les personnes physiques tenues de déclarer ; une société ne dépose pas cette déclaration du seul fait qu’elle exerce une activité commerciale.
Les sociétés peuvent, quant à elles, être soumises à leurs propres obligations, comme les acomptes de l’impôt sur les sociétés et la déclaration annuelle de cet impôt. Les sources disponibles mentionnent le formulaire 202, mais ne fournissent pas ici le détail complet de toutes les échéances applicables aux sociétés. La date pertinente doit être vérifiée en fonction de l’exercice fiscal et de la situation de chaque entité.
Transformer les échéances en processus de gestion
Un calendrier est plus utile lorsqu’il est associé aux informations nécessaires à la préparation de chaque déclaration. Une organisation simple peut suivre ces étapes :
Identifier les obligations selon l’entité et l’activité. Distinguer les obligations des travailleurs indépendants de celles des sociétés et relever celles qui dépendent des retenues à la source, des locations, des opérations internationales ou des régimes spéciaux.
Préparer la clôture avant l’échéance. Rapprocher les factures émises et reçues, les dépenses, les encaissements et les paiements, puis rassembler les informations nécessaires à chaque formulaire.
Estimer l’incidence sur la trésorerie. Enregistrer séparément les déclarations susceptibles d’entraîner un paiement et prévoir des liquidités à l’avance, sans confondre dépôt et paiement lorsque le formulaire ou le mode de paiement prévoit des conditions différentes.
Programmer des rappels et désigner des responsables. Utiliser un calendrier partagé ou des outils de gestion pour fixer des rappels internes avant les échéances et préciser qui rassemble, vérifie et dépose les documents.
Vérifier les changements et les jours non ouvrables. Contrôler chaque échéance sur le siège électronique de l’AEAT, en particulier avant de déposer une déclaration ou de faire domicilier un paiement. Les dates peuvent dépendre des règles officielles applicables au formulaire et au calendrier.
La planification permet de répartir le travail et d’anticiper les sorties de trésorerie, mais elle ne détermine pas à elle seule les obligations d’une entreprise et ne garantit pas qu’elles ont été respectées. La référence finale doit être le calendrier officiel et la réglementation applicable à chaque contribuable.
Un guide pour interpréter la latence, les erreurs, le CPU, la mémoire, la saturation, le débit et la disponibilité, et relier ces signaux à la capacité, au dimensionnement et aux engagements de service.
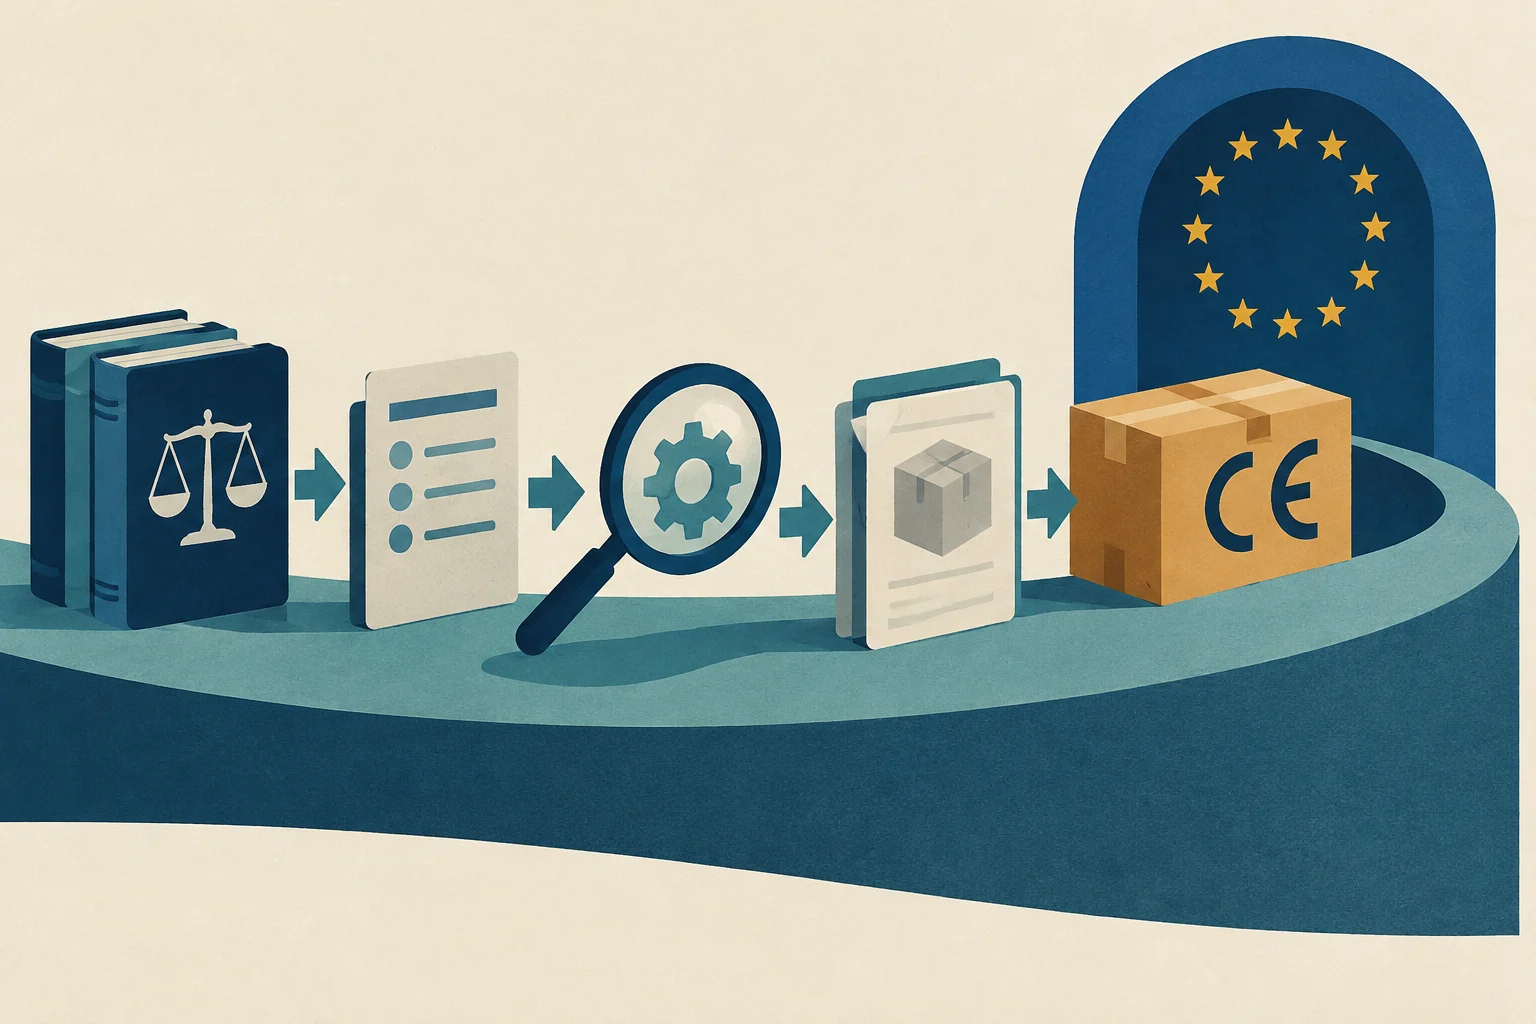
Une procédure étape par étape permettant aux PME d'identifier la législation applicable, de distinguer les normes harmonisées et de gérer l'évaluation de la conformité, la documentation technique et le marquage CE avant la commercialisation dans l'Union européenne.
Définitions claires de l'AfCFTA, des Communautés économiques régionales et des règles d'origine pour permettre aux PME d'interpréter le cadre réglementaire et de planifier leur entrée sur le marché africain.