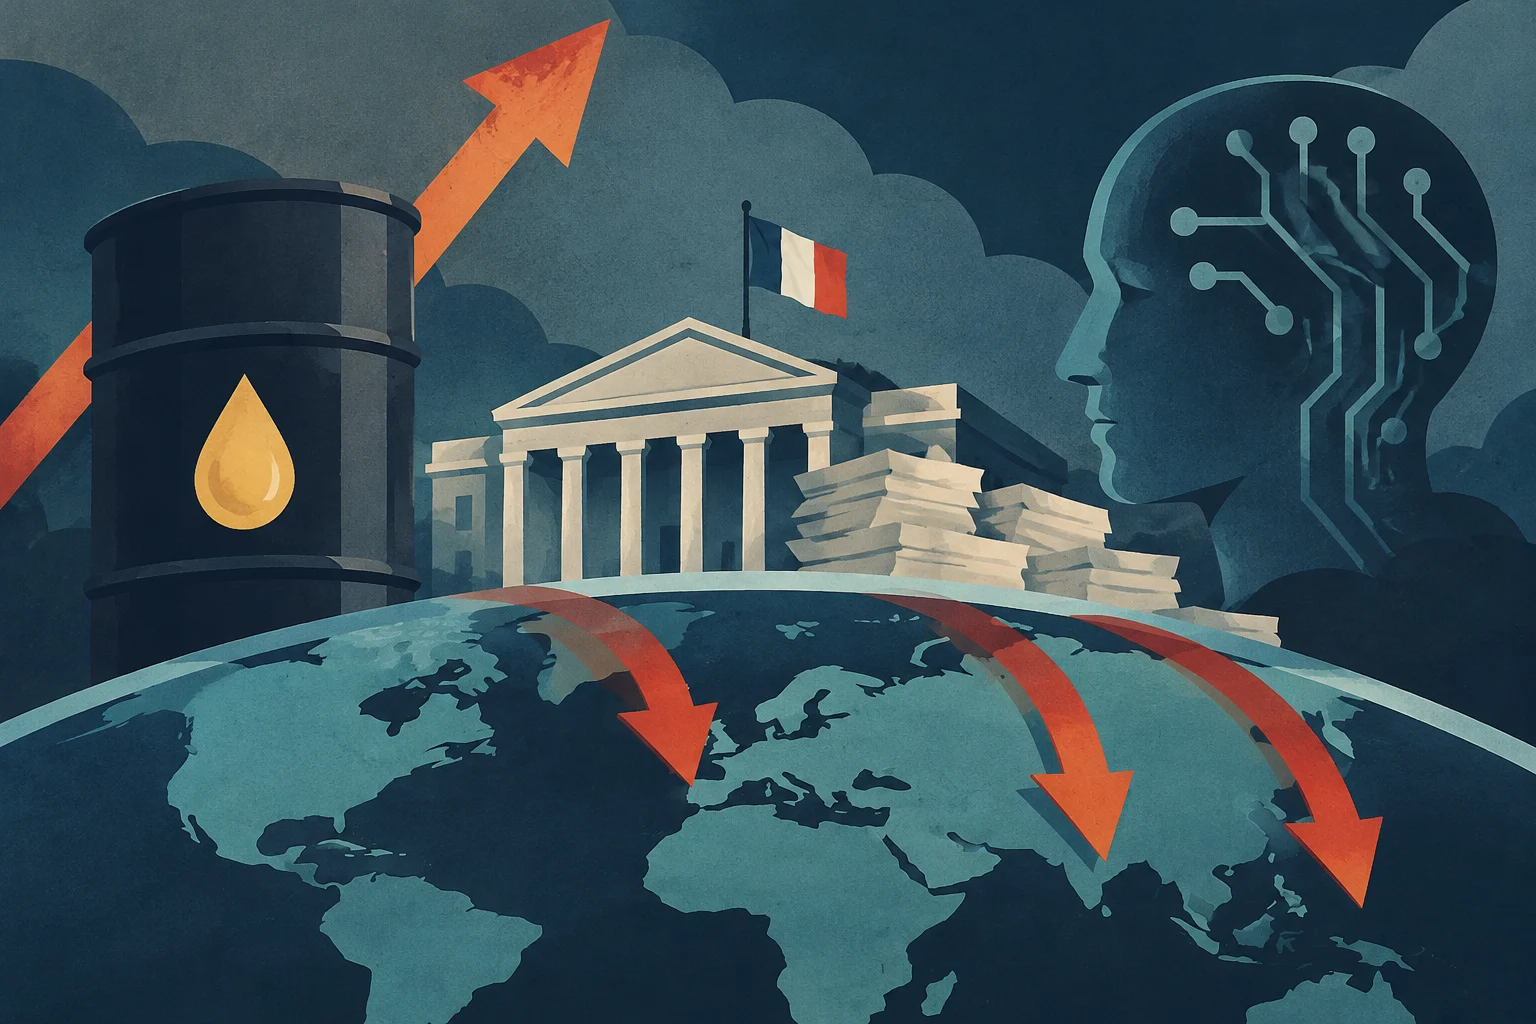
El repunte del petróleo y la renovada inquietud por la deuda pública francesa coincidieron el jueves 22 de octubre de 2026 con descensos en las principales bolsas. El Brent avanzó un 3%, hasta 112 dólares por barril, mientras los inversores evaluaban el efecto de la tensión en Oriente Medio sobre la inflación y los costos de financiación, además de las perspectivas de las empresas tecnológicas.
Descensos en Europa, Wall Street y Asia
El índice paneuropeo Stoxx 600 cayó un 1,05% al cierre. Entre los principales mercados europeos, el Ibex 35 perdió un 2,12%, el FTSE MIB italiano un 2,54% y el CAC francés un 1,39%. En Estados Unidos, el Nasdaq llegó a retroceder un 2,9% y el S&P 500 bajó un 1,3%, según los datos de la sesión recogidos por Expansión. En Asia, el CSI 300 cedió un 1,8%; el Kospi surcoreano y el Hang Seng de Hong Kong también registraron caídas.
Los movimientos reflejaron presiones distintas, no una única causa. En Europa, el alza energética afectaba especialmente a una economía dependiente de las importaciones de combustible, mientras la inquietud por las cuentas públicas francesas elevaba la percepción de riesgo en el mercado de deuda. En Estados Unidos, a la presión del crudo se sumaron dudas sobre las valoraciones tecnológicas y el volumen de inversión que requiere la inteligencia artificial.
El crudo reaviva el temor a más inflación
La subida del Brent se produjo en un contexto de conflicto en Oriente Medio y de preocupación por las interrupciones del transporte de petróleo en torno al estrecho de Ormuz, una ruta estratégica para el suministro mundial. La relación entre energía e inflación importa para las empresas porque un combustible más caro puede elevar los costos de transporte, producción y operación; también puede influir en las expectativas sobre los tipos de interés.
Ese efecto, sin embargo, no se traduce de forma automática ni uniforme. Depende de la exposición de cada compañía a la energía, de su capacidad para trasladar costos y de la evolución posterior del crudo. La jornada muestra la reacción de los mercados ante esos riesgos, pero no determina por sí sola cómo cambiarán los costos empresariales o la inflación.
Francia concentra la tensión en los bonos
La deuda francesa volvió a destacar entre los factores de incertidumbre. El rendimiento del bono a diez años alcanzó el 5,06%, tras haber superado el 5% el día anterior por primera vez desde 2002. El diferencial frente al bono alemán —la compensación adicional que exige el mercado para financiar a Francia— se situó cerca de 1,7 puntos porcentuales, su nivel más alto desde el máximo registrado en 2011.
Para las empresas, el entorno de tipos y rendimientos puede afectar el costo de financiación y la valoración de activos, aunque el impacto concreto depende del país, el plazo y las condiciones de cada crédito. Además, durante la sesión los inversores buscaron refugio en los bonos del Tesoro estadounidense y los alemanes: el rendimiento del bono estadounidense a diez años bajó 0,11 puntos porcentuales, hasta el 5,04%. Los rendimientos pueden moverse en direcciones diferentes cuando los mercados distinguen entre emisores considerados más seguros y otros sometidos a mayores dudas fiscales o políticas.
Rohan Khanna, responsable de investigación de tipos de interés europeos en Barclays, describió la situación como una combinación de inflación energética y problemas fiscales y políticos. Jens Eisenschmidt, economista de la eurozona en Morgan Stanley y antiguo empleado del Banco Central Europeo, señaló que la divergencia entre el aumento de los rendimientos franceses y la caída de los alemanes era característica de un escenario de aversión al riesgo y reflejaba preocupaciones vinculadas específicamente a Francia. Son interpretaciones de analistas, no certezas sobre la evolución futura del mercado ni anuncios de una respuesta del BCE.
Tecnología y resultados añaden presión
La venta de acciones también coincidió con la temporada de resultados y con nuevas preguntas sobre la rentabilidad de las inversiones en inteligencia artificial. La preocupación de los inversores se centró en cómo las grandes tecnológicas financiarán sus planes de inversión y en si esos desembolsos se traducirán en beneficios suficientes. En una sesión marcada por mayores inquietudes sobre el riesgo, estas dudas contribuyeron a la debilidad del Nasdaq, aunque no explican por sí solas todos los movimientos bursátiles.
Para las empresas, la sesión deja una lectura práctica: conviene separar los factores que afectan directamente a sus operaciones —como la energía— de los que cambian las condiciones generales de financiación y valoración. El precio del crudo, los rendimientos de la deuda y las perspectivas sectoriales pueden evolucionar de manera distinta; los datos de un solo día no bastan para establecer una tendencia duradera.