Leitfaden · 18.11.2026
Wie Sie eine Unternehmensgründung in Frankreich einreichen und verfolgen
Unterlagen für das französische Guichet unique vorbereiten, Unterschrift und Gebühren prüfen und Unterlagen bei Bedarf nachreichen.
Beitrag lesenNützlicher Journalismus, um Unternehmen zu verstehen, zu führen und weiterzuentwickeln.
SuchenDie Entscheidung hängt nicht nur vom Preis der Sensoren ab: Die Gesamtkosten des Systems müssen mit den Kosten der Ausfälle verglichen werden, die es möglicherweise verhindern kann. Eine verlässliche Ausgangsbasis und ein Pilotversuch ermöglichen es, das Ergebnis im eigenen Werk zu bewerten.
Die vorausschauende Instandhaltung kann dabei helfen, Anzeichen für Verschleiß zu erkennen, bevor ein Gerät ausfällt, und Eingriffe auf Grundlage besserer Informationen als eines festen Zeitplans zu planen. Doch dass eine Technologie Anomalien vorhersagen kann, bedeutet nicht, dass sie sich für jede Maschine oder jedes Unternehmen rechnet. In einem kleinen oder mittleren Industrieunternehmen stellt sich die Frage, ob der Wert der Vorfälle, die sich vermeiden oder besser bewältigen ließen, die vollständigen Kosten für die Einführung und den dauerhaften Betrieb des Systems rechtfertigt.
Die Quellen beschreiben Technologien wie Sensoren, Datenanalyse und die Integration in Instandhaltungswerkzeuge sowie mögliche Vorteile für die Anlagenverfügbarkeit. Sie liefern jedoch keinen quantifizierten und überprüfbaren Finanzfall, anhand dessen sich einem kleinen oder mittleren Unternehmen eine bestimmte Einsparung zuschreiben ließe. Die Bewertung sollte sich daher auf Daten aus dem Werk stützen und mögliche Vorteile so lange als Hypothesen behandeln, bis sie gemessen wurden.
Es ist nicht nötig, von Anfang an das gesamte Werk zu analysieren. Vorrang sollten Anlagen haben, deren Stillstand erhebliche Auswirkungen auf die Produktion, die Qualität oder den kontinuierlichen Ablauf eines Prozesses hat. Außerdem kann es hilfreich sein zu berücksichtigen, ob es für die Anlagen keine Ausweichlösung gibt, ob ein Ausfall andere Abläufe zum Stillstand zwingt oder ob sich die Störung meist nur mit Verzögerung diagnostizieren lässt.
Die Auswahl sollte sich auf Instandhaltungs- und Produktionsaufzeichnungen stützen und nicht nur auf die Einschätzung, eine Maschine sei wichtig. Eine Anlage kann häufig ausfallen, aber nur geringe Auswirkungen haben; eine andere fällt womöglich selten aus und verursacht dennoch eine kostspielige Unterbrechung. Die Analyse muss diese Fälle unterscheiden.
Erfassen Sie vor der Einschätzung möglicher Einsparungen über einen repräsentativen Zeitraum Informationen zu den ausgewählten Anlagen. Halten Sie mindestens Folgendes fest:
Die Qualität dieser Ausgangsbasis beeinflusst die Berechnung. Wenn das Unternehmen nicht feststellen kann, wann ein Stillstand begann, wodurch er verursacht wurde oder welche Kosten er verursachte, lässt sich der potenzielle Nutzen nur schwer nachweisen. In diesem Fall kann eine bessere Dokumentation ein sinnvoller erster Schritt sein, bevor Sensoren oder Plattformen hinzugefügt werden.
Die Kosten eines Ausfalls beschränken sich nicht auf Ersatzteile und die Arbeitsstunden der Technikerin oder des Technikers. Abhängig davon, wie das Werk betrieben wird und welche Daten verfügbar sind, können sie Arbeitsaufwand, Teile, externe Unterstützung, Produktionsausfall, Überstunden, Verzögerungen sowie abgelehnte oder nachbearbeitete Produkte umfassen. Berücksichtigen Sie nur Positionen, die dem Vorfall zugeordnet werden können, und vermeiden Sie, dieselbe Auswirkung doppelt zu zählen.
Wenn zum Beispiel der Produktionsausfall bereits in einer internen Berechnung bewertet wurde, die bestimmte Betriebskosten einschließt, sollten diese Kosten nicht nochmals separat angesetzt werden, ohne dies vorher zu überprüfen. Lässt sich einer Folge keine verlässliche Geldsumme zuordnen, sollte sie als betriebliche Auswirkung festgehalten und nicht als bestätigte finanzielle Einsparung dargestellt werden.
Eine einfache Möglichkeit, die Analyse zu strukturieren, besteht darin, für jede Anlage oder Anlagengruppe Folgendes zu berechnen:
Historische Kosten von Vorfällen = Summe der dokumentierten Kosten von Ausfällen und Stillständen im gewählten Zeitraum.
Der Zeitraum muss für den Betrieb und die Häufigkeit der Ausfälle ausreichend repräsentativ sein. Die historische Zahl dient als Referenz: Für sich genommen beweist sie nicht, wie viel dieser Kosten die vorausschauende Instandhaltung verhindert hätte.
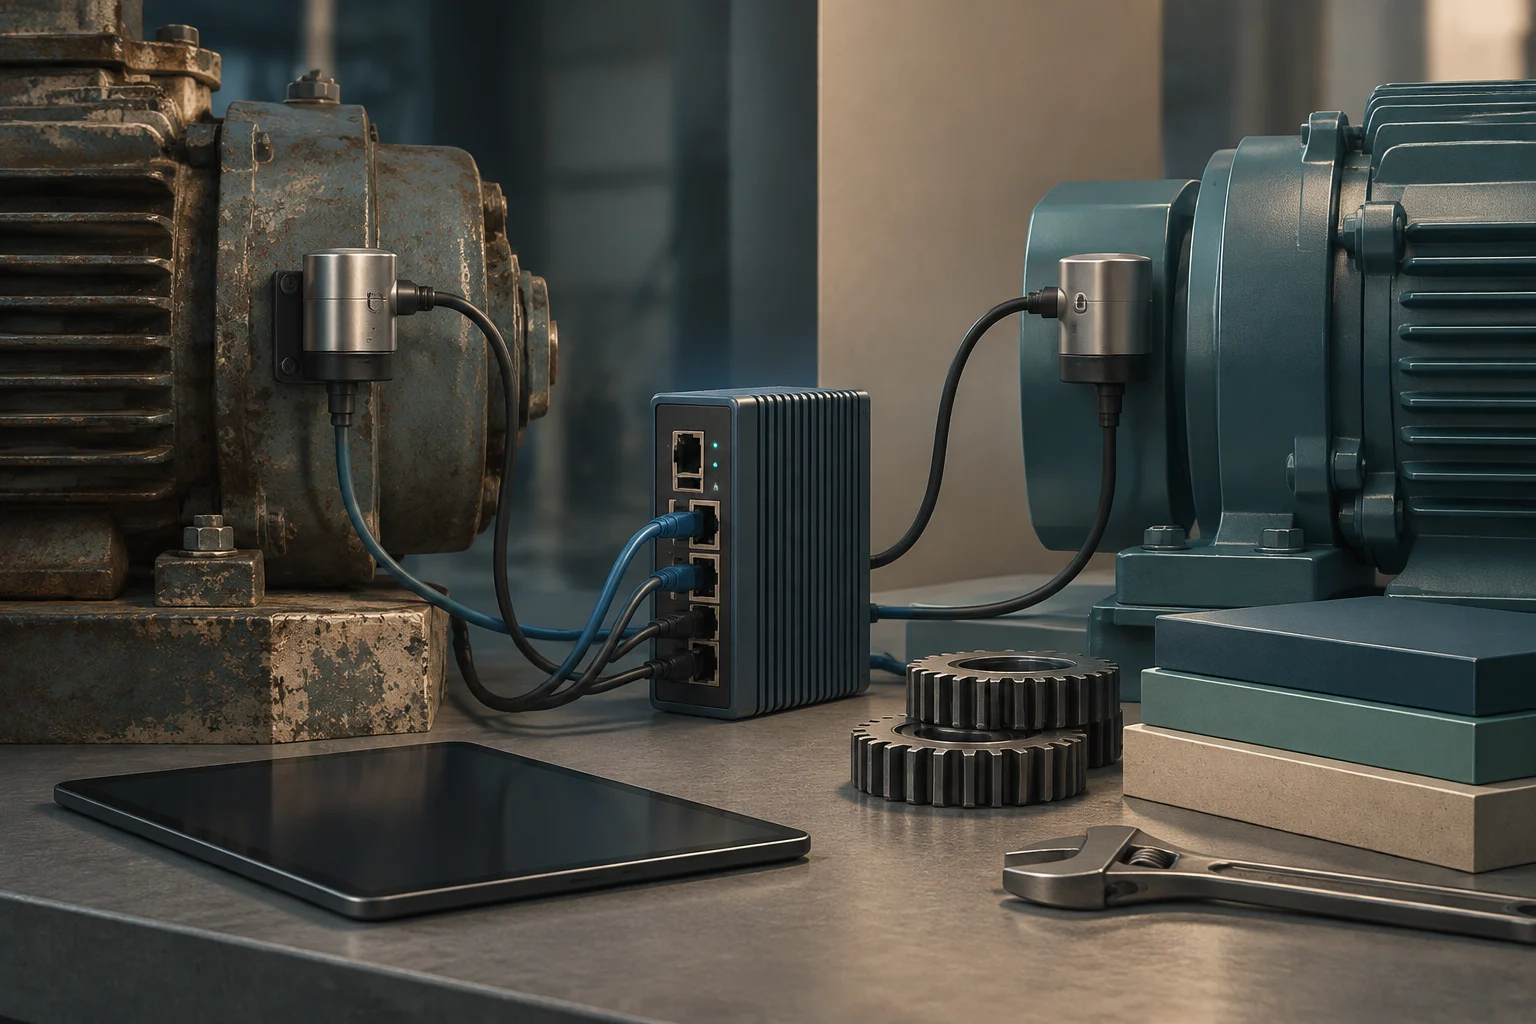
Die Kosten einiger Sensoren mit den Kosten eines Ausfalls zu vergleichen, ergibt ein unvollständiges Bild. Bei der Bewertung müssen die Gesamtkosten für Einführung und Betrieb berücksichtigt werden, einschließlich der für die gewählte Lösung relevanten Positionen:
Besondere Aufmerksamkeit verdient die Integration, wenn ältere Maschinen und neue Systeme nebeneinander eingesetzt werden. Eine Lösung, die technisch funktioniert, kann Anpassungen, interne Arbeit oder zusätzliche Dienstleistungen erfordern, die im ursprünglichen Preis nicht enthalten waren. Lassen Sie Umfang und laufende Kosten getrennt von den Installationskosten ausweisen, damit Sie sie vergleichen können.
Das System kann eine Anomalie erkennen und dennoch einen Stillstand nicht verhindern: Vielleicht trifft die Warnmeldung zu spät ein, die Diagnose wird nicht bestätigt, Ersatzteile sind nicht verfügbar oder der Eingriff lässt sich nicht rechtzeitig planen. Es können auch Warnmeldungen auftreten, die nicht zu einem Ausfall führen. Daher sollte eine Warnmeldung nicht automatisch mit einem verhinderten Ausfall gleichgesetzt werden.
Erstellen Sie vorsichtige Szenarien mit ausdrücklich genannten Annahmen dazu, welche Vorfälle möglicherweise erkannt würden, wie viel Zeit zum Handeln bliebe und welcher Anteil der historischen Kosten tatsächlich vermeidbar oder reduzierbar wäre. Diese Annahmen sind keine Ergebnisse: Sie müssen im Rahmen des Tests überprüft werden. Es gibt keinen einheitlichen Einsparungsprozentsatz, der für alle kleinen und mittleren Unternehmen, Maschinen und Prozesse gilt.
Für die Entscheidungsfindung können Sie folgende Kennzahlen verwenden:
| Kennzahl | Was sich damit beobachten lässt |
|---|---|
| Gesamtkosten des Systems | Anfangsinvestition und laufende Ausgaben im untersuchten Zeitraum. |
| Kosten von Vorfällen | Dokumentierte Ausgaben und Auswirkungen von Ausfällen und Stillständen in der Ausgangsbasis und während des Tests. |
| Verfügbarkeit | Zeitraum, in dem die Anlage betriebsbereit ist, stets nach denselben Kriterien berechnet. |
| Ungeplante Stillstandsstunden | Entwicklung der unvorhergesehenen Unterbrechungen bei den bewerteten Anlagen. |
| Instandhaltungskosten | Arbeitsaufwand, Ersatzteile, Dienstleistungen und andere einheitlich berücksichtigte Positionen. |
| Kapitalrendite | Verhältnis zwischen dem gemessenen Nettovorteil und der Investition, bei festgelegtem Zeitraum und festgelegten Annahmen. |
Wenn Sie eine Rendite schätzen, legen Sie die Berechnung und den Zeithorizont offen. Eine gebräuchliche Formel lautet (gemessener zurechenbarer Nutzen − Systemkosten) ÷ Anfangsinvestition. Das Ergebnis hängt davon ab, was als Nutzen und Kosten einbezogen wird; Unternehmen sind daher nicht vergleichbar, wenn sie unterschiedliche Kriterien verwenden. Solange der zurechenbare Nutzen noch nicht gemessen wurde, ist es sachgerechter, Szenarien darzustellen, statt eine bestätigte Rendite zu behaupten.
Ein Pilotversuch mit wenigen kritischen Anlagen ermöglicht es zu überprüfen, ob die Daten für Entscheidungen nützlich sind und ob das Instandhaltungsteam Warnmeldungen in rechtzeitige Eingriffe umsetzen kann. Legen Sie vor Beginn fest, welche Anlagen teilnehmen, wie lange die Bewertung dauert, welche Kennzahlen gemessen werden und wer die Warnmeldungen überprüft. Behalten Sie nach Möglichkeit dieselben Dokumentationskriterien bei wie für die Ausgangsbasis.
Vergleichen Sie am Ende die Ergebnisse mit dem Referenzzeitraum und dokumentieren Sie sowohl die Verbesserungen als auch die beobachteten Kosten und Einschränkungen. Der Test kann zudem zeigen, ob historische Daten fehlen, die Konnektivität unzureichend ist oder die Integration der Lösung mehr Arbeit erfordert als erwartet. Wenn der Zeitraum nicht genügend Vorfälle umfasst, um die Leistung zu bewerten, ist das Ergebnis als nicht schlüssig zu betrachten und nicht als Nachweis für Einsparungen oder ein Scheitern.
Vorausschauende Instandhaltung lohnt sich, wenn der Nutzen, den das Unternehmen anhand von Daten begründen kann – durch verhinderte Ausfälle oder eine effizientere Planung von Eingriffen –, die Gesamtkosten für die Einführung und den Betrieb der Lösung unter angemessenen Annahmen übersteigt. Diese Schlussfolgerung lässt sich weder allein aus einer Technologiedemonstration noch aus einer kommerziellen Schätzung ableiten.
Für ein kleines oder mittleres Unternehmen kann die Analyse mit wenigen Anlagen, verlässlichen Aufzeichnungen und einem Test mit im Voraus vereinbarten Kennzahlen beginnen. So stützt sich die Entscheidung, die Initiative auszuweiten, anzupassen oder zu verwerfen, auf im eigenen Werk beobachtete Ergebnisse, ohne Einsparungen als gesichert vorauszusetzen, die noch nicht nachgewiesen wurden.
Unterlagen für das französische Guichet unique vorbereiten, Unterschrift und Gebühren prüfen und Unterlagen bei Bedarf nachreichen.
Beitrag lesen
Erste Schritte in die Selbstständigkeit in Deutschland: Formalitäten und Liquidität prüfen, Beratung in Mössingen und im Unterallgäu finden.
Beitrag lesen
Praxisleitfaden für Bauleiter und Fachkräfte für Arbeitsschutz zur Erstellung, Genehmigung und Aktualisierung des Sicherheits- und Gesundheitsplans (PSS) in Spanien. Erläutert die Unterschiede zur Sicherheitsstudie, die gesetzlichen Anforderungen des Real Decreto 1627/1997 und die Verfahren bei schwerwiegenden Gefahren.
Beitrag lesen